ما هو تحدب السند؟
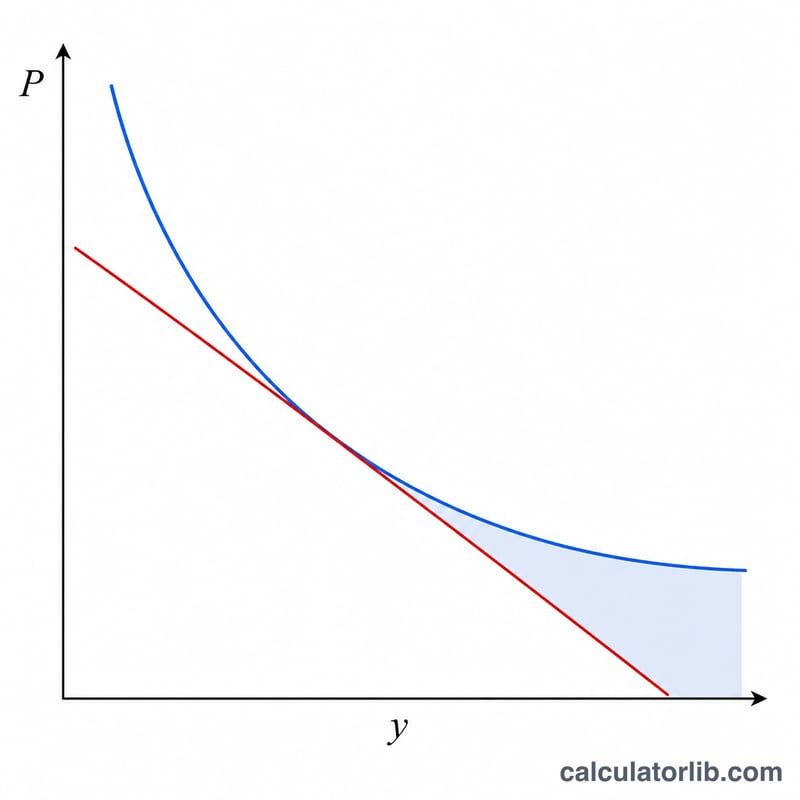
يقيس التحدب (Convexity) مدى انحناء العلاقة بين سعر السند وعائده. فبينما تمنحك المدة (Duration) تقديرًا من الدرجة الأولى (خطّيًا) لكيفية تحرّك السعر عند تغيّر العوائد، يضيف التحدب التصحيح الجوهري من الدرجة الثانية. السندات ذات التحدب الأعلى تكون أقل حساسية لارتفاع أسعار الفائدة وتربح أكثر عند انخفاضها — وهي خاصية مرغوبة لدى المستثمرين في الدخل الثابت. تحسب هذه الأداة كلًّا من السعر العادل للسند وتحدّبه السنوي.
كيفية استخدام الحاسبة
أدخل القيمة الاسمية للسند، ومعدل الكوبون السنوي، والعائد حتى الاستحقاق، وعدد السنوات المتبقية حتى الاستحقاق، وعدد دفعات الكوبون في السنة. تقوم الأداة بخصم كل تدفّق نقدي، وتجمع الحدود المرجّحة بالتحدب، ثم تعرض التحدب بوحدة السنوات². كما تُظهر القيمة الحالية (السعر) للسند كنتيجة جانبية مفيدة.
شرح المعادلة
عند كل فترة t، يُضرب التدفّق النقدي \(CF_t\) (وهو الكوبون، مضافًا إليه القيمة الاسمية عند الاستحقاق) في \(t(t+1)\)، ثم يُخصم بالعامل \((1+y)^{t}\)، حيث \(y\) هو العائد الدوري. ويُقسَم هذا المجموع على السعر مضروبًا في \((1+y)^{2}\). وبما أن الحساب يجري على أساس كل فترة، نقسم على مربّع تكرار الدفعات \(m^{2}\) للتعبير عن التحدب بالسنوات.
$$C = \frac{1}{P\,(1+y)^{2}} \sum_{t=1}^{n} \frac{CF_t \cdot t\,(t+1)}{(1+y)^{t}} \cdot \frac{1}{k^{2}}$$$$\text{where}\quad \left\{ \begin{aligned} k &= \text{Payments / Year} \\ y &= \dfrac{\text{YTM (\%)}/100}{k} \\ n &= \text{Years} \times k \\ CF_t &= \dfrac{\text{Face} \times \text{Coupon (\%)}/100}{k} \;(+\,\text{Face}\text{ if }t=n) \\ P &= \sum_{t=1}^{n} \dfrac{CF_t}{(1+y)^{t}} \end{aligned} \right.$$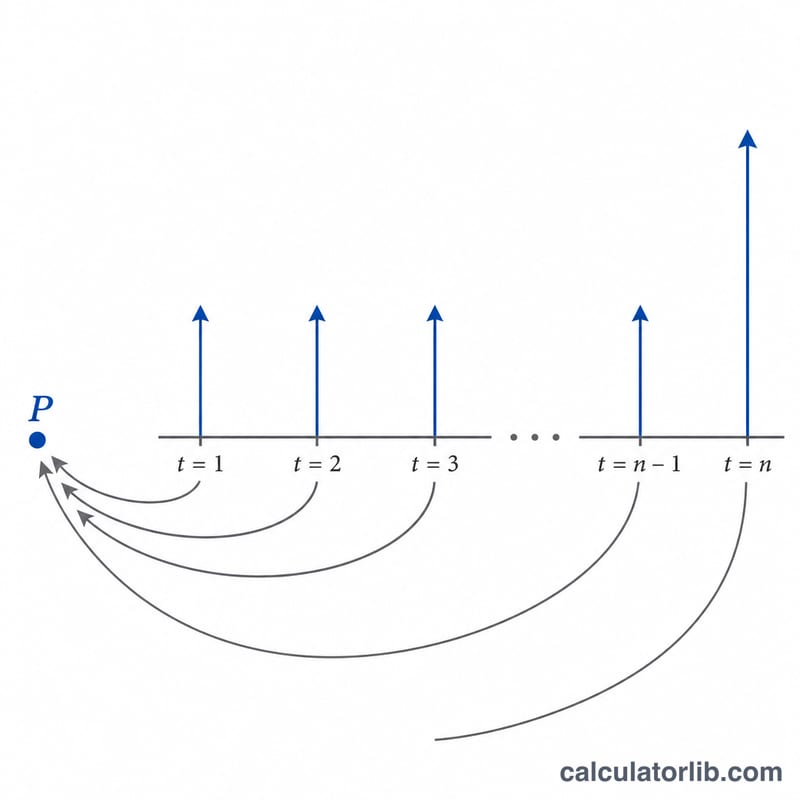
مثال محلول
لنأخذ سندًا بقيمة 1000 دولار، بكوبون سنوي قدره 5% يُدفع سنويًا، وعائد 8%، ومدة سنتين حتى الاستحقاق. التدفّقات النقدية: 50 دولارًا في السنة الأولى و1050 دولارًا في السنة الثانية. السعر \(= 50 \div 1.08 + 1050 \div 1.08^{2} \approx 946.50\) دولار. مجموع التحدب \(= 50 \cdot 1 \cdot 2 \div 1.08 + 1050 \cdot 2 \cdot 3 \div 1.08^{2} = 92.59 + 5401.23 = 5493.82\). التحدب \(= 5493.82 \div (946.50 \times 1.08^{2}) \approx 4.98\) سنة².
تفسير نتيجة تحدبك
يقيس التحدب انحناء العلاقة بين سعر السند والعائد — كيف تتغير المدة المعدلة للسند ذاتها عندما تتحرك العوائد. وهو الحد من الدرجة الثانية في توسع تايلور للسعر بالنسبة للعائد، وهو يحسّن التقدير الخطي الذي توفره المدة وحدها.
تقريب التغير في السعر المشترك هو:
$$\frac{\Delta P}{P} \approx -D \cdot \Delta y + \tfrac{1}{2}\, C \cdot (\Delta y)^2$$حيث \(D\) هي المدة المعدلة، و\(C\) هو التحدب، و\(\Delta y\) هو التغير في العائد (بالصيغة العشرية). الحد الأول هو تقدير المدة الخطي؛ والحد الثاني دائماً موجب لسند خالٍ من الخيارات (لأن \(C>0\) و\((\Delta y)^2 \ge 0\))، لذا يضيف إلى السعر عندما تنخفض العوائد ويخفف الخسارة عندما ترتفع العوائد.
تحدب أعلى مقابل تحدب أقل. رقم تحدب أعلى يعني أن منحنى السعر والعائد ينحني بشكل أكثر حدة: يكسب السند أكثر عندما تنخفض العوائد ويخسر أقل عندما ترتفع العوائد مما تتنبأ به المدة وحدها. هذا عدم التماثل يكون مرغوباً عموماً لحامل السند. تحدب أقل يعني أن السعر يتصرف بشكل أشبه بخط مستقيم — تقدير المدة يكون أكثر دقة، مع فائدة من الدرجة الثانية أصغر.
ما الذي يزيد التحدب؟ مع تساوي جميع الأمور الأخرى، يزداد التحدب مع استحقاق أطول (التدفقات النقدية موزعة بشكل أوسع ومخفضة أكثر)، مع كوبونات أقل (حصة أكبر من القيمة تجلس في الدفع النهائي البعيد — السند ذو القسيمة الصفرية له أعلى تحدب لاستحقاقه)، ومع عوائد أقل. ينخفض مع كوبونات أعلى وآجال أقصر.
مثال عملي. لنفترض أن السند له مدة معدلة \(D = 7.0\) سنوات وتحدب \(C = 65\) سنة²، وترتفع العوائد بمقدار \(\Delta y = 0.01\) (100 نقطة أساس). التغير في السعر المقدر هو \(-7.0(0.01) + \tfrac{1}{2}(65)(0.01)^2 = -0.070 + 0.00325 = -0.06675\)، أو حوالي −6.68% — أقل حدة تقريباً بمقدار 0.33 نقطة مئوية من تقدير المدة وحدها −7.00%.
هذا الشرح يعكس نظرية السندات الثابتة القياسية ويُقدم لأغراض تعليمية فقط؛ فهو ليس نصيحة استثمارية.
المصطلحات والمتغيرات الرئيسية
- القيمة الاسمية
-
المبلغ الأساسي المرد إلى حامل السند عند الاستحقاق، والقاعدة التي يُحسب عليها الكوبون. في الصيغة هذا هو
face؛ \(1{,}000\) هي اتفاقية شائعة. - معدل الكوبون
-
معدل الفائدة السنوي المذكور على السند، المطبق على القيمة الاسمية لتحديد إجمالي الكوبون السنوي. الحقل
coupon، يدخل كنسبة مئوية. - العائد حتى الاستحقاق (YTM)
-
معدل الخصم السنوي الواحد الذي يساوي القيمة الحالية لجميع التدفقات النقدية المستقبلية بسعر السند — معدل العائد الداخلي للسند إذا تم الاحتفاظ به حتى الاستحقاق. الحقل
yield، يدخل كنسبة مئوية. - العائد الدوري (\(y\))
- العائد لكل فترة دفع: \(y = \dfrac{\text{YTM}/100}{k}\). جميع الخصم في مجموع التحدب يستخدم معدل الفترة هذا.
- المدفوعات سنوياً (\(k\))
- تكرار المراكمة/الكوبون: 1 (سنوي)، 2 (نصف سنوي)، 4 (ربع سنوي)، أو 12 (شهري). يحول الأرقام السنوية إلى أرقام لكل فترة ويحدد العدد الإجمالي للفترات \(n = \text{السنوات}\times k\).
- التدفق النقدي (\(CF_t\))
- الدفعة المستلمة في الفترة \(t\): الكوبون الدوري \(\dfrac{\text{face}\times\text{coupon}/100}{k}\) لكل فترة، بالإضافة إلى القيمة الاسمية المعادة في الفترة النهائية \(t=n\).
- المدة
- الحساسية من الدرجة الأولى (الخطية) للسعر بالنسبة للعائد — تقريباً الوقت المتوسط المرجح لاستقبال التدفقات النقدية، مقاساً بالسنوات. يعطي تقديراً خطياً لتغير السعر.
- التحدب
- الحساسية من الدرجة الثانية — انحناء العلاقة بين السعر والعائد. يصحح تقدير المدة الخطي، خاصة للحركات الكبيرة في العوائد.
- وحدات التحدب (سنة²)
- لأن التحدب هو المشتق الثاني للسعر بالنسبة للعائد (مقاساً بالسعر)، فإن وحداته الطبيعية هي الزمن مربع، معبر عنها تقليدياً بالسنوات². يُستخدم في حد \(\tfrac{1}{2}C(\Delta y)^2\) من صيغة تغير السعر.
عوائد السندات الحكومية اليوم
عوائد سندات الخزانة الأمريكية حسب الأجل في 2026-11-16 وعوائد السندات الحكومية لأجل 10 سنوات في منطقة اليورو، تُحدَّث تلقائيًا: أسعار السوق التي تتبعها أسعار السندات والرهون العقارية ومنتجات الادخار.
- سندات الخزانة لأجل 10 سنوات
- 5.12%
- سندات الخزانة لأجل سنتين
- 4.83%
- أذون الخزانة لأجل 3 أشهر
- 4.34%
- 10 سنوات ناقص سنتين
- +0.29 نقطة مئوية
| الأجل | العائد | قبل شهر (2026-10-16) | التغير |
|---|---|---|---|
| 1 شهر | 4.10% | 4.12% | −2 نقطة أساس |
| 3 شهر | 4.34% | 4.26% | +8 نقطة أساس |
| 6 شهر | 4.42% | 4.34% | +8 نقطة أساس |
| 1 سنة | 4.62% | 4.46% | +16 نقطة أساس |
| 2 سنة | 4.83% | 4.74% | +9 نقطة أساس |
| 3 سنة | 4.87% | 4.82% | +5 نقطة أساس |
| 5 سنة | 4.93% | 4.89% | +4 نقطة أساس |
| 7 سنة | 5.01% | 4.98% | +3 نقطة أساس |
| 10 سنة | 5.12% | 5.09% | +3 نقطة أساس |
| 20 سنة | 5.51% | 5.47% | +4 نقطة أساس |
| 30 سنة | 5.46% | 5.43% | +3 نقطة أساس |
متوسط سعر الفائدة الذي تدفعه وزارة الخزانة الأمريكية على ديونها، أكتوبر 2026
متوسط سعر الفائدة على أوراق الخزانة الأمريكية القائمة حسب نوع الورقة، كما ينشره مكتب الخدمات المالية (Bureau of the Fiscal Service) شهريًا. يتغير الإجمالي ببطء: تحتفظ الأوراق ذات السعر الثابت المصدرة سابقًا بالسعر الذي بيعت به حتى استحقاقها، أما أذون الخزانة والسندات ذات السعر العائم فتتبع أسعار السوق بسرعة أكبر.
- الدين القابل للتداول، أكتوبر 2026
- 3.570%
- التغير خلال سنة
- +18 نقطة أساس
| نوع الورقة | متوسط السعر، أكتوبر 2026 | أكتوبر 2025 | التغير |
|---|---|---|---|
| أذون الخزانة (Bills) | 4.014% | 4.075% | −6 نقطة أساس |
| سندات الخزانة متوسطة الأجل (Notes) | 3.399% | 3.124% | +28 نقطة أساس |
| سندات الخزانة طويلة الأجل (Bonds) | 3.483% | 3.338% | +15 نقطة أساس |
| الأوراق المحمية من التضخم (TIPS) | 1.227% | 0.964% | +26 نقطة أساس |
| سندات بسعر فائدة عائم (FRN) | 4.170% | 3.901% | +27 نقطة أساس |
| إجمالي الدين القابل للتداول | 3.570% | 3.393% | +18 نقطة أساس |
| إجمالي الدين المحمّل بفائدة | 3.580% | 3.355% | +23 نقطة أساس |
عوائد السندات الحكومية لأجل 10 سنوات في منطقة اليورو، 2026-09
متوسط منطقة اليورو: 3.93%
| الدولة | العائد |
|---|---|
| فرنسا | 4.44% |
| إيطاليا | 4.36% |
| اليونان | 4.22% |
| مالطا | 4.19% |
| سلوفاكيا | 4.16% |
| لاتفيا | 4.15% |
| بلجيكا | 4.12% |
| بلغاريا | 4.09% |
| إستونيا | 4.09% |
| إسبانيا | 3.93% |
| قبرص | 3.92% |
| سلوفينيا | 3.86% |
| البرتغال | 3.85% |
| فنلندا | 3.80% |
| لوكسمبورغ | 3.70% |
| النمسا | 3.69% |
| أيرلندا | 3.59% |
| كرواتيا | 3.59% |
| هولندا | 3.56% |
| ألمانيا | 3.47% |
| ليتوانيا | 2.88% |
أحدث رقم: 2026-11-16 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates ملكية عامة (عمل حكومي أمريكي); European Central Bank, long-term interest rate statistics سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; U.S. Department of the Treasury, Bureau of the Fiscal Service عمل حكومي أمريكي
الفرق بين عائد السندات لأجل 10 سنوات وعائدها لأجل سنتين والتغيرات بنقاط الأساس (نقطة الأساس = 0.01 نقطة مئوية) يحسبها CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
عوائد السندات الحكومية: الولايات المتحدة: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا يكون التحدب دائمًا موجبًا في السندات العادية؟ تتمتع السندات القياسية الخالية من الخيارات بتحدب موجب — إذ يرتفع السعر أسرع مما تتوقعه المدة عند انخفاض العوائد.
ما وحدة قياس التحدب؟ تعرض هذه الأداة النتيجة بالسنوات². اضربها في \(\frac{1}{2} \times (\Delta y)^{2}\) لتقدير مساهمة التحدب في تغيّر السعر.
هل تصلح للسندات صفرية الكوبون؟ نعم — اضبط معدل الكوبون على 0، فيكون التدفّق النقدي الوحيد هو القيمة الاسمية عند الاستحقاق.