ما هو العائد حتى الاستحقاق؟
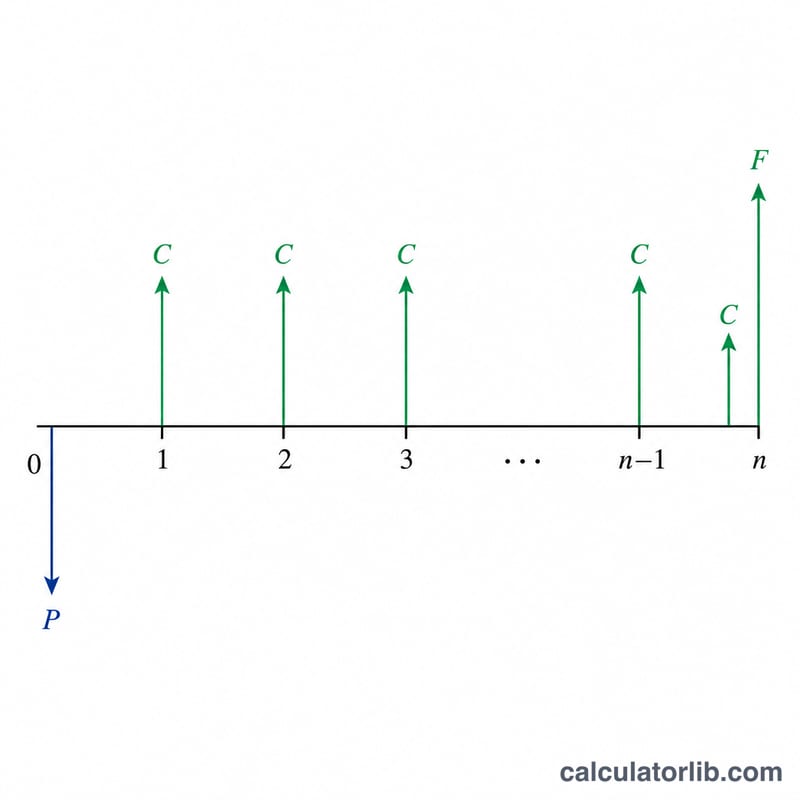
العائد حتى الاستحقاق (YTM) هو إجمالي العائد السنوي الذي يمكن للمستثمر توقّعه إذا احتفظ بالسند حتى تاريخ استحقاقه، على افتراض سداد جميع دفعات الكوبون في مواعيدها وإعادة استثمارها. وهو يجمع بين الدخل الناتج عن الكوبونات وأي ربح أو خسارة رأسمالية بين سعر الشراء والقيمة الاسمية التي تُسترَدّ عند الاستحقاق. ولأن العائد حتى الاستحقاق يأخذ في الحسبان الدخل والسعر معًا، فإنه يُعدّ الطريقة الأكثر شيوعًا للمقارنة بين السندات المختلفة في أسعارها وكوبوناتها ومُدَدها.
كيفية استخدام الحاسبة
أدخل القيمة الاسمية للسند (المبلغ الذي يُسدَّد عند الاستحقاق، وغالبًا ما يكون 1,000 دولار)، والسعر السوقي الحالي الذي ستدفعه، ونسبة الكوبون السنوي كنسبة مئوية، وعدد سنوات الاستحقاق. تعرض الحاسبة العائد التقريبي حتى الاستحقاق إلى جانب قيمة الكوبون السنوي والعائد الجاري لإجراء المقارنة.
شرح المعادلة
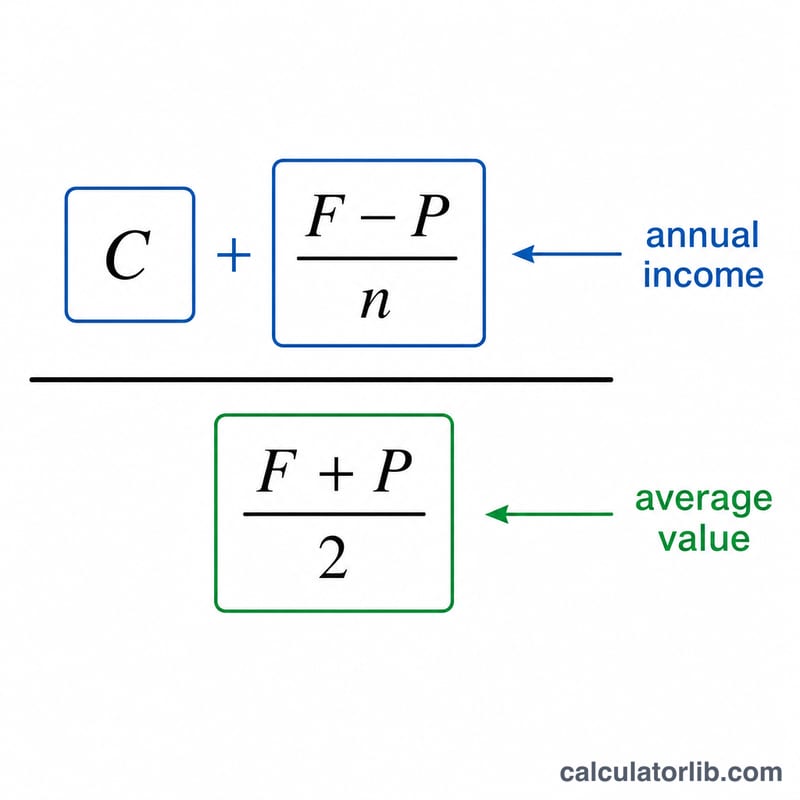
تعتمد هذه الأداة على المعادلة التقريبية (أو «المختصرة») الشائعة لحساب العائد حتى الاستحقاق:
$$\text{YTM} \approx \frac{C + \dfrac{F - P}{n}}{\dfrac{F + P}{2}}$$
حيث يمثّل \(C\) قيمة الكوبون السنوي، وF القيمة الاسمية، وP السعر الحالي، وn عدد السنوات المتبقية. يجمع البسط بين دخل الكوبون ومتوسط الربح أو الخسارة الرأسمالية السنوية، بينما يمثّل المقام متوسط القيمة الاسمية والسعر. والناتج تقدير قريب جدًا من العائد الفعلي حتى الاستحقاق (المعتمد على معدل العائد الداخلي) بالنسبة للسندات المتداولة قرب قيمتها الاسمية.
مثال تطبيقي
لنفترض أن سندًا قيمته الاسمية 1,000 دولار، ويُتداول حاليًا بسعر 920 دولارًا، ويدفع كوبونًا بنسبة 6%، ويستحق بعد 12 عامًا. يكون الكوبون السنوي \(= 1{,}000 \times 6\% = 60\) دولارًا. ومن ثَمّ فإن العائد حتى الاستحقاق:
$$\text{YTM} \approx \frac{60 + \dfrac{1000 - 920}{12}}{\dfrac{1000 + 920}{2}} = \frac{60 + 6.667}{960} = \frac{66.667}{960} \approx 6.94\%$$
تفسير نتيجة العائد حتى الاستحقاق
العائد حتى الاستحقاق هو العائد السنوي الوحيد الذي تحصل عليه إذا اشتريت سندًا بسعره الحالي واحتفظت به حتى الاستحقاق، وجمعت كل قسيمة والقيمة الاسمية النهائية. تعتمد علاقته بسعر القسيمة بالكامل على السعر الذي تدفعه بالنسبة إلى القيمة الاسمية:
- سند بخصم (P < F): العائد حتى الاستحقاق > سعر القسيمة. تتلقى القسائم و ربح رأس مال عندما ينجذب السعر نحو القيمة الاسمية عند الاستحقاق، لذلك يتجاوز إجمالي العائد القسيمة المذكورة.
- سند بالقيمة الاسمية (P = F): العائد حتى الاستحقاق = سعر القسيمة. لا يوجد ربح أو خسارة رأس مال، لذلك يكون العائد الوحيد هو القسيمة.
- سند بعلاوة (P > F): العائد حتى الاستحقاق < سعر القسيمة. ينخفض السعر نحو القيمة الاسمية بمرور الوقت، وتلك الخسارة الرأسمالية تقلل إجمالي العائد عن سعر القسيمة.
العائد حتى الاستحقاق مقابل العائد الحالي. العائد الحالي هو ببساطة القسيمة السنوية مقسومة على السعر؛ فهو يقيس فقط عائد الدخل بالسعر الحالي ويتجاهل أي ربح أو خسارة عند الاستحقاق. يتضمن العائد حتى الاستحقاق تأثير الجذب نحو القيمة الاسمية. نتيجة لذلك، يقع العائد الحالي دائمًا بين سعر القسيمة والعائد حتى الاستحقاق. تقارن بين الاثنين لترى كم من العائد المتوقع يأتي من القسائم مقابل تقارب السعر.
حول التقريب. تستخدم هذه الحاسبة صيغة العائد حتى الاستحقاق التقريبية القياسية، التي توزع إجمالي الربح أو الخسارة من السعر إلى القيمة الاسمية بالتساوي على السنوات بدلاً من خصم كل تدفق نقدي بدقة. إنها دقيقة بالقرب من القيمة الاسمية لكنها تنحرف أكثر عن العائد الحقيقي (معدل العائد الداخلي) كلما ابتعد السعر عن القيمة الاسمية، وتتسع الفجوة مع فترات الاستحقاق الأطول. للخصومات العميقة أو العلاوات الكبيرة، تعامل مع الرقم كتقدير قريب وتأكد من خلال حساب قيمة حالية كاملة للسند.
هذه معلومات تعليمية عامة حول كيفية حساب عوائد السندات، وليست نصيحة استثمارية.
عوائد السندات الحكومية اليوم
عوائد سندات الخزانة الأمريكية حسب الأجل في 2026-11-16 وعوائد السندات الحكومية لأجل 10 سنوات في منطقة اليورو، تُحدَّث تلقائيًا: أسعار السوق التي تتبعها أسعار السندات والرهون العقارية ومنتجات الادخار.
- سندات الخزانة لأجل 10 سنوات
- 5.12%
- سندات الخزانة لأجل سنتين
- 4.83%
- أذون الخزانة لأجل 3 أشهر
- 4.34%
- 10 سنوات ناقص سنتين
- +0.29 نقطة مئوية
| الأجل | العائد | قبل شهر (2026-10-16) | التغير |
|---|---|---|---|
| 1 شهر | 4.10% | 4.12% | −2 نقطة أساس |
| 3 شهر | 4.34% | 4.26% | +8 نقطة أساس |
| 6 شهر | 4.42% | 4.34% | +8 نقطة أساس |
| 1 سنة | 4.62% | 4.46% | +16 نقطة أساس |
| 2 سنة | 4.83% | 4.74% | +9 نقطة أساس |
| 3 سنة | 4.87% | 4.82% | +5 نقطة أساس |
| 5 سنة | 4.93% | 4.89% | +4 نقطة أساس |
| 7 سنة | 5.01% | 4.98% | +3 نقطة أساس |
| 10 سنة | 5.12% | 5.09% | +3 نقطة أساس |
| 20 سنة | 5.51% | 5.47% | +4 نقطة أساس |
| 30 سنة | 5.46% | 5.43% | +3 نقطة أساس |
متوسط سعر الفائدة الذي تدفعه وزارة الخزانة الأمريكية على ديونها، أكتوبر 2026
متوسط سعر الفائدة على أوراق الخزانة الأمريكية القائمة حسب نوع الورقة، كما ينشره مكتب الخدمات المالية (Bureau of the Fiscal Service) شهريًا. يتغير الإجمالي ببطء: تحتفظ الأوراق ذات السعر الثابت المصدرة سابقًا بالسعر الذي بيعت به حتى استحقاقها، أما أذون الخزانة والسندات ذات السعر العائم فتتبع أسعار السوق بسرعة أكبر.
- الدين القابل للتداول، أكتوبر 2026
- 3.570%
- التغير خلال سنة
- +18 نقطة أساس
| نوع الورقة | متوسط السعر، أكتوبر 2026 | أكتوبر 2025 | التغير |
|---|---|---|---|
| أذون الخزانة (Bills) | 4.014% | 4.075% | −6 نقطة أساس |
| سندات الخزانة متوسطة الأجل (Notes) | 3.399% | 3.124% | +28 نقطة أساس |
| سندات الخزانة طويلة الأجل (Bonds) | 3.483% | 3.338% | +15 نقطة أساس |
| الأوراق المحمية من التضخم (TIPS) | 1.227% | 0.964% | +26 نقطة أساس |
| سندات بسعر فائدة عائم (FRN) | 4.170% | 3.901% | +27 نقطة أساس |
| إجمالي الدين القابل للتداول | 3.570% | 3.393% | +18 نقطة أساس |
| إجمالي الدين المحمّل بفائدة | 3.580% | 3.355% | +23 نقطة أساس |
عوائد السندات الحكومية لأجل 10 سنوات في منطقة اليورو، 2026-09
متوسط منطقة اليورو: 3.93%
| الدولة | العائد |
|---|---|
| فرنسا | 4.44% |
| إيطاليا | 4.36% |
| اليونان | 4.22% |
| مالطا | 4.19% |
| سلوفاكيا | 4.16% |
| لاتفيا | 4.15% |
| بلجيكا | 4.12% |
| بلغاريا | 4.09% |
| إستونيا | 4.09% |
| إسبانيا | 3.93% |
| قبرص | 3.92% |
| سلوفينيا | 3.86% |
| البرتغال | 3.85% |
| فنلندا | 3.80% |
| لوكسمبورغ | 3.70% |
| النمسا | 3.69% |
| أيرلندا | 3.59% |
| كرواتيا | 3.59% |
| هولندا | 3.56% |
| ألمانيا | 3.47% |
| ليتوانيا | 2.88% |
أحدث رقم: 2026-11-16 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates ملكية عامة (عمل حكومي أمريكي); European Central Bank, long-term interest rate statistics سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; U.S. Department of the Treasury, Bureau of the Fiscal Service عمل حكومي أمريكي
الفرق بين عائد السندات لأجل 10 سنوات وعائدها لأجل سنتين والتغيرات بنقاط الأساس (نقطة الأساس = 0.01 نقطة مئوية) يحسبها CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
عوائد السندات الحكومية: الولايات المتحدة: جميع الأرقام والسجل
الأسئلة الشائعة
هل هذا هو العائد حتى الاستحقاق الدقيق؟ لا، فهو تقدير سريع. يتطلّب العائد الدقيق إيجاد معدل الخصم الذي يساوي بين سعر السند والقيمة الحالية لجميع تدفّقاته النقدية، وهي معادلة ليس لها حلّ مباشر. وعادةً ما تكون النتيجة التقريبية ضمن بضع نقاط أساس من القيمة الدقيقة للسندات المتداولة قرب القيمة الاسمية.
ما الفرق بين العائد حتى الاستحقاق والعائد الجاري؟ العائد الجاري هو ببساطة الكوبون السنوي مقسومًا على السعر، وهو يتجاهل الربح أو الخسارة الرأسمالية عند الاستحقاق. أما العائد حتى الاستحقاق فيشمل ذلك الربح أو الخسارة، ما يجعله مقياسًا أشمل للعائد.
لماذا يرتفع العائد حتى الاستحقاق عندما يُتداول السند بأقل من قيمته الاسمية؟ لأن الشراء بأقل من القيمة الاسمية يعني أنك ستحصل أيضًا على الفرق بين السعر والقيمة الاسمية عند الاستحقاق، ما يرفع عائدك الإجمالي فوق نسبة الكوبون.