Lợi Suất Đáo Hạn Là Gì?
Lợi suất đáo hạn (YTM) là tổng mức sinh lời hằng năm mà nhà đầu tư có thể kỳ vọng nếu nắm giữ trái phiếu cho tới ngày đáo hạn, với giả định mọi khoản lãi coupon đều được thanh toán đúng hạn và tái đầu tư. YTM kết hợp khoản thu nhập từ coupon với phần lãi hoặc lỗ vốn phát sinh giữa giá mua và mệnh giá được hoàn trả khi đáo hạn. Vì tính đến cả thu nhập lẫn chênh lệch giá, YTM là thước đo phổ biến nhất để so sánh các trái phiếu có giá, coupon và kỳ hạn khác nhau.
Cách Sử Dụng Công Cụ
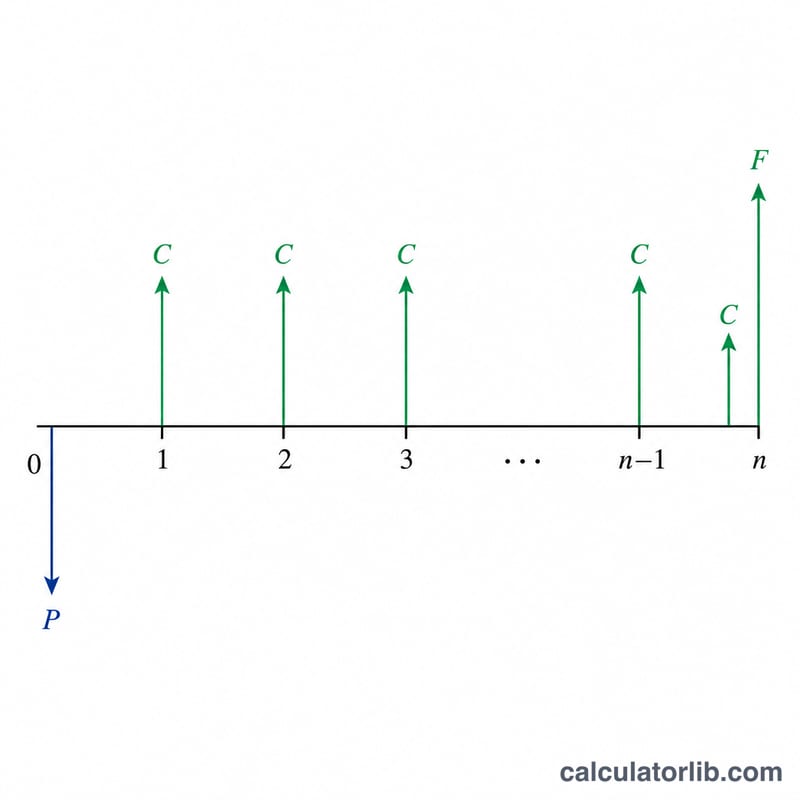
Hãy nhập mệnh giá của trái phiếu (số tiền được hoàn trả khi đáo hạn, thường là 1.000 USD), giá thị trường hiện tại mà bạn phải trả, lãi suất coupon hằng năm theo phần trăm và số năm còn lại đến khi đáo hạn. Công cụ sẽ trả về YTM gần đúng cùng với khoản lãi coupon hằng năm và lợi suất hiện hành để bạn tiện đối chiếu.
Giải Thích Công Thức
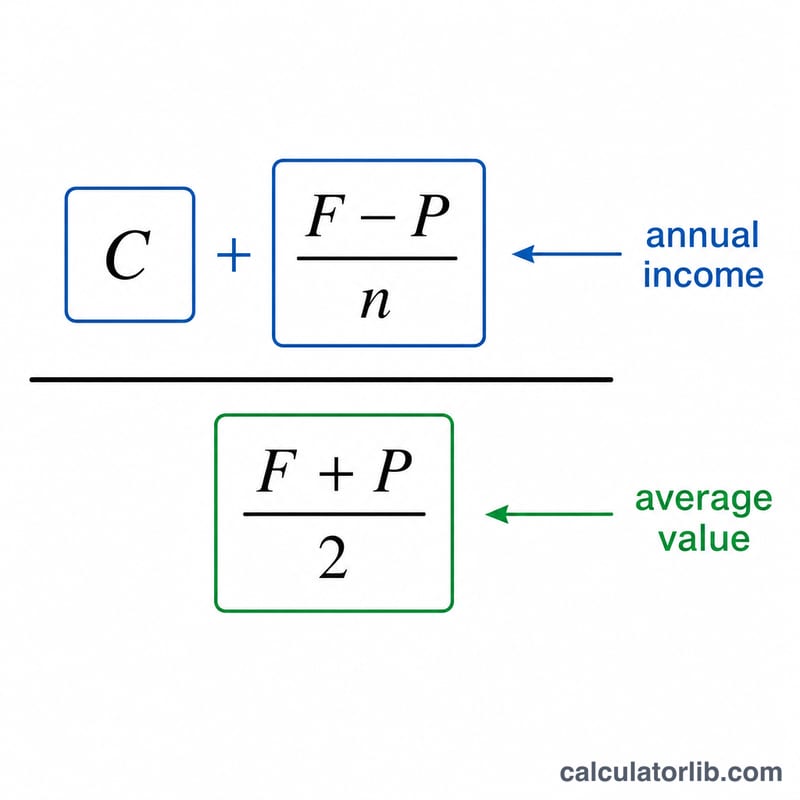
Công cụ này sử dụng công thức YTM gần đúng (hay còn gọi là công thức "rút gọn") được giảng dạy rộng rãi:
$$\text{YTM} \approx \frac{C + \dfrac{F - P}{n}}{\dfrac{F + P}{2}}$$Trong đó \(C\) là khoản lãi coupon hằng năm, \(F\) là mệnh giá, \(P\) là giá hiện tại và \(n\) là số năm còn lại. Tử số cộng thu nhập coupon với phần lãi/lỗ vốn bình quân mỗi năm, còn mẫu số là giá trị trung bình giữa mệnh giá và giá mua. Kết quả là một con số ước tính rất sát với YTM thực (tính theo tỷ suất hoàn vốn nội bộ) đối với những trái phiếu giao dịch quanh mức ngang giá (par).
Ví Dụ Minh Họa
Giả sử một trái phiếu có mệnh giá 1.000 USD, hiện giao dịch ở mức 920 USD, trả coupon 6% và đáo hạn sau 12 năm. Khoản lãi coupon hằng năm là \(1000 \times 6\% = 60\) USD. Khi đó $$\text{YTM} \approx \frac{60 + \dfrac{1000 - 920}{12}}{\dfrac{1000 + 920}{2}} = \frac{60 + 6{,}667}{960} = \frac{66{,}667}{960} \approx 6{,}94\%.$$
Giải thích kết quả YTM của bạn
Năng suất đến kỳ hạn là lợi suất hàng năm duy nhất mà bạn kiếm được nếu bạn mua trái phiếu với giá hiện tại và giữ cho đến kỳ hạn, thu thập mọi coupon và giá trị danh định cuối cùng. Mối quan hệ của nó với lãi suất coupon hoàn toàn phụ thuộc vào giá bạn trả so với mệnh giá:
- Trái phiếu chiết khấu (P < F): YTM > lãi suất coupon. Bạn nhận coupons và lợi tức vốn khi giá kéo về mệnh giá tại kỳ hạn, do đó tổng lợi suất của bạn vượt quá coupon được nêu.
- Trái phiếu mệnh giá (P = F): YTM = lãi suất coupon. Không có lợi tức vốn hoặc thua lỗ, do đó lợi suất duy nhất là coupon.
- Trái phiếu cao hơn mệnh giá (P > F): YTM < lãi suất coupon. Giá giảm về phía mệnh giá theo thời gian, và thua lỗ vốn đó kéo tổng lợi suất xuống dưới lãi suất coupon.
YTM so với lợi suất hiện tại. Lợi suất hiện tại chỉ đơn giản là coupon hàng năm chia cho giá; nó chỉ đo lợi suất thu nhập tại giá hôm nay và bỏ qua bất kỳ lợi tức hay thua lỗ nào tại kỳ hạn. YTM kết hợp hiệu ứng kéo về mệnh giá đó. Do đó, lợi suất hiện tại luôn nằm giữa lãi suất coupon và YTM. So sánh hai lợi suất cho bạn biết bao nhiêu phần của lợi suất kỳ vọng của bạn đến từ coupons so với sự hội tụ giá.
Về xấp xỉ. Máy tính này sử dụng công thức YTM xấp xỉ tiêu chuẩn, công thức này trải lợi tức hoặc thua lỗ giá-đến-mệnh giá đều đặn trên các năm thay vì chiết khấu từng dòng tiền một cách chính xác. Nó chính xác gần mệnh giá nhưng lệch xa hơn từ YTM thực (tỷ suất lợi nhuận nội bộ) khi giá di chuyển xa hơn từ giá trị danh định, và khoảng cách mở rộng với độ trưởng thành dài hơn. Đối với các chiết khấu sâu hoặc phí bảo hiểm lớn, hãy coi con số này như một ước tính gần đúng và xác nhận bằng phép tính trái phiếu giá trị hiện tại đầy đủ.
Đây là thông tin giáo dục chung về cách tính lợi suất trái phiếu, không phải lời khuyên đầu tư.
Lợi suất trái phiếu chính phủ hôm nay
Lợi suất trái phiếu Kho bạc Mỹ theo kỳ hạn ngày 2026-11-16 và lợi suất trái phiếu chính phủ kỳ hạn 10 năm tại khu vực đồng euro, tự động cập nhật: mức lãi suất thị trường mà giá trái phiếu, lãi vay mua nhà và các sản phẩm tiết kiệm bám theo.
- Trái phiếu Kho bạc 10 năm
- 5,12%
- Trái phiếu Kho bạc 2 năm
- 4,83%
- Tín phiếu Kho bạc 3 tháng
- 4,34%
- 10 năm trừ 2 năm
- +0,29 điểm %
| Kỳ hạn | Lợi suất | Một tháng trước (2026-10-16) | Thay đổi |
|---|---|---|---|
| 1 tháng | 4,10% | 4,12% | −2 điểm cơ bản |
| 3 tháng | 4,34% | 4,26% | +8 điểm cơ bản |
| 6 tháng | 4,42% | 4,34% | +8 điểm cơ bản |
| 1 năm | 4,62% | 4,46% | +16 điểm cơ bản |
| 2 năm | 4,83% | 4,74% | +9 điểm cơ bản |
| 3 năm | 4,87% | 4,82% | +5 điểm cơ bản |
| 5 năm | 4,93% | 4,89% | +4 điểm cơ bản |
| 7 năm | 5,01% | 4,98% | +3 điểm cơ bản |
| 10 năm | 5,12% | 5,09% | +3 điểm cơ bản |
| 20 năm | 5,51% | 5,47% | +4 điểm cơ bản |
| 30 năm | 5,46% | 5,43% | +3 điểm cơ bản |
Lãi suất bình quân Kho bạc Mỹ trả cho khoản nợ của mình, tháng 10 năm 2026
Lãi suất bình quân của các chứng khoán Kho bạc Mỹ đang lưu hành, theo loại chứng khoán, do Bureau of the Fiscal Service công bố hằng tháng. Con số tổng thay đổi chậm: chứng khoán lãi suất cố định đã phát hành giữ nguyên lãi suất lúc bán cho đến khi đáo hạn; tín phiếu và trái phiếu lãi suất thả nổi theo lãi suất thị trường nhanh hơn.
- Nợ có thể giao dịch, tháng 10 năm 2026
- 3,570%
- Thay đổi trong 1 năm
- +18 điểm cơ bản
| Loại chứng khoán | Lãi suất bình quân, tháng 10 năm 2026 | tháng 10 năm 2025 | Thay đổi |
|---|---|---|---|
| Tín phiếu Kho bạc (bills) | 4,014% | 4,075% | −6 điểm cơ bản |
| Trái phiếu trung hạn (notes) | 3,399% | 3,124% | +28 điểm cơ bản |
| Trái phiếu dài hạn (bonds) | 3,483% | 3,338% | +15 điểm cơ bản |
| Chứng khoán chống lạm phát (TIPS) | 1,227% | 0,964% | +26 điểm cơ bản |
| Trái phiếu lãi suất thả nổi (FRN) | 4,170% | 3,901% | +27 điểm cơ bản |
| Tổng nợ có thể giao dịch | 3,570% | 3,393% | +18 điểm cơ bản |
| Tổng nợ chịu lãi | 3,580% | 3,355% | +23 điểm cơ bản |
Lợi suất trái phiếu chính phủ 10 năm tại khu vực đồng euro, 2026-09
Bình quân khu vực đồng euro: 3,93%
| Quốc gia | Lợi suất |
|---|---|
| Pháp | 4,44% |
| Italy | 4,36% |
| Hy Lạp | 4,22% |
| Malta | 4,19% |
| Slovakia | 4,16% |
| Latvia | 4,15% |
| Bỉ | 4,12% |
| Bulgaria | 4,09% |
| Estonia | 4,09% |
| Tây Ban Nha | 3,93% |
| Síp | 3,92% |
| Slovenia | 3,86% |
| Bồ Đào Nha | 3,85% |
| Phần Lan | 3,80% |
| Luxembourg | 3,70% |
| Áo | 3,69% |
| Ireland | 3,59% |
| Croatia | 3,59% |
| Hà Lan | 3,56% |
| Đức | 3,47% |
| Litva | 2,88% |
Số liệu mới nhất: 2026-11-16 Dữ liệu cập nhật ngày 2026-11-16 · mới
Nguồn: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Phạm vi công cộng (tác phẩm của Chính phủ Hoa Kỳ); European Central Bank, long-term interest rate statistics Chính sách tái sử dụng dữ liệu của ECB; U.S. Department of the Treasury, Bureau of the Fiscal Service Tác phẩm của Chính phủ Hoa Kỳ
Chênh lệch lợi suất 10 năm trừ 2 năm và mức thay đổi tính bằng điểm cơ bản (1 điểm cơ bản = 0,01 điểm phần trăm) do CalculatorLib tính từ dữ liệu này.
Chi tiết nguồn và phương pháp luận
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Lợi suất trái phiếu chính phủ: Hoa Kỳ: toàn bộ số liệu và lịch sử
Câu Hỏi Thường Gặp
Đây có phải là YTM chính xác không? Không — đây chỉ là con số ước tính nhanh. YTM chính xác đòi hỏi phải giải tìm tỷ lệ chiết khấu làm cho giá trái phiếu bằng giá trị hiện tại của toàn bộ dòng tiền, vốn không có lời giải dạng đóng. Công thức gần đúng thường chỉ lệch vài điểm cơ bản (basis point) đối với các trái phiếu gần mức ngang giá.
YTM khác lợi suất hiện hành ở điểm nào? Lợi suất hiện hành chỉ là lãi coupon hằng năm chia cho giá và bỏ qua phần lãi/lỗ vốn khi đáo hạn. YTM tính cả phần lãi/lỗ đó, nên là thước đo lợi nhuận đầy đủ hơn.
Tại sao YTM lại cao hơn khi trái phiếu giao dịch dưới mệnh giá? Mua dưới mức ngang giá nghĩa là khi đáo hạn bạn còn được hưởng thêm phần chênh lệch giữa giá mua và mệnh giá, qua đó đẩy tổng lợi nhuận lên cao hơn lãi suất coupon.