Công cụ tính lãi/lỗ quyền chọn mua là gì?
Quyền chọn mua (call option) cho người nắm giữ quyền — chứ không phải nghĩa vụ — được mua tài sản cơ sở tại một mức giá thực hiện (K) cố định, trước hoặc tại thời điểm đáo hạn. Công cụ này cho biết khoản thu về (payoff) và lãi hay lỗ của một vị thế mua quyền chọn (long call) tại ngày đáo hạn, dựa trên giá của tài sản cơ sở (S), giá thực hiện và mức phí quyền chọn bạn đã trả. Công cụ cũng tính ra giá hòa vốn và quy đổi kết quả cho nhiều hợp đồng (mỗi hợp đồng cổ phiếu chuẩn tương ứng 100 cổ phiếu). Lưu ý: các thông lệ về quyền chọn (như quy mô hợp đồng 100 cổ phiếu) ở đây theo chuẩn thị trường Mỹ, có thể khác với quy định của thị trường phái sinh Việt Nam hay từng quốc gia.
Cách sử dụng
Nhập giá của tài sản cơ sở tại thời điểm đáo hạn, giá thực hiện, phí quyền chọn trên mỗi cổ phiếu và số lượng hợp đồng. Công cụ sẽ trả về khoản thu về trên mỗi cổ phiếu (giá trị nội tại), lợi nhuận trên mỗi cổ phiếu sau khi trừ phí, tổng lãi/lỗ cho toàn bộ vị thế và giá hòa vốn. Bạn có thể dùng nó để so sánh các kịch bản trước hoặc sau khi vào lệnh.
Giải thích công thức
Khoản thu về của quyền chọn mua tại ngày đáo hạn chính là giá trị nội tại: \(\text{Payoff} = \max(0,\ S - K)\). Nếu giá tài sản cơ sở đóng cửa cao hơn giá thực hiện, quyền chọn có giá trị bằng \(S - K\); ngược lại, nó đáo hạn vô giá trị (payoff = 0). Lợi nhuận được tính bằng cách trừ đi chi phí ban đầu:
$$\text{Lợi nhuận} = \max(0,\ S - K) - \text{Phí quyền chọn}$$Giá hòa vốn — điểm mà lợi nhuận bằng 0 — đơn giản là \(K + \text{Phí quyền chọn}\). Các con số tổng được tính bằng cách nhân giá trị trên mỗi cổ phiếu với số cổ phiếu = số hợp đồng × 100. Tổng lãi/lỗ được tính theo công thức:
$$\text{Total Profit} = \Big[\max\!\big(0,\ S - K\big) - P\Big] \times 100 \times C$$trong đó:
$$\left\{ \begin{aligned} S &= \text{Underlying Price at Expiration} \\ K &= \text{Strike Price} \\ P &= \text{Premium per Share} \\ C &= \text{Contracts} \end{aligned} \right.$$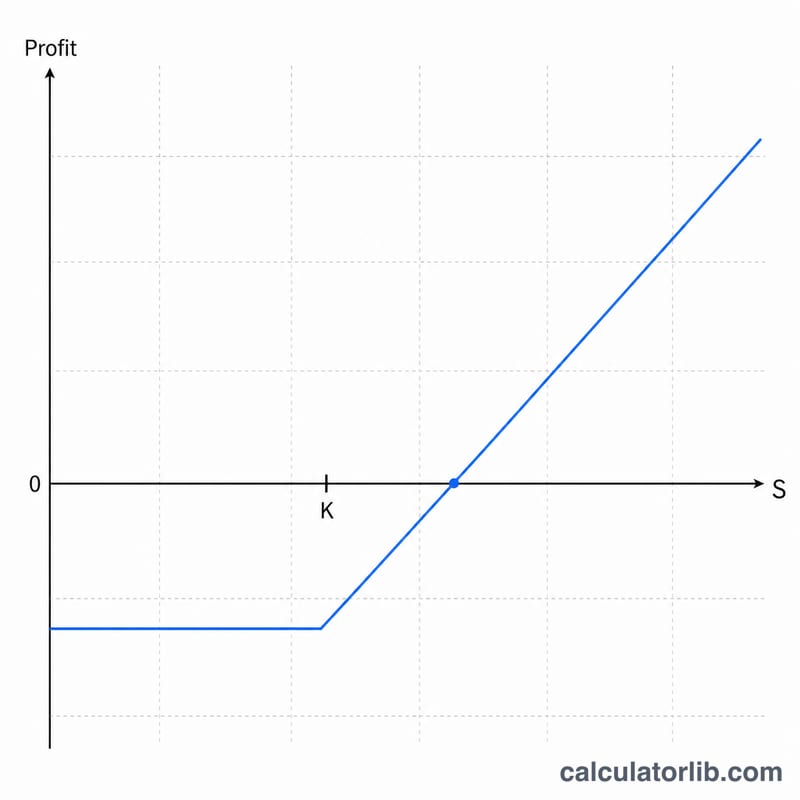
Ví dụ minh họa
Giả sử bạn mua 1 quyền chọn mua với giá thực hiện K = 100 và trả phí là 5; tại thời điểm đáo hạn, cổ phiếu giao dịch ở mức S = 110. Khoản thu về trên mỗi cổ phiếu = \(\max(0,\ 110 - 100) = 10\). Lợi nhuận trên mỗi cổ phiếu = \(10 - 5 = 5\). Với 100 cổ phiếu, tổng lợi nhuận = \(5 \times 100 = 500\) USD. Giá hòa vốn = \(100 + 5 = 105\).
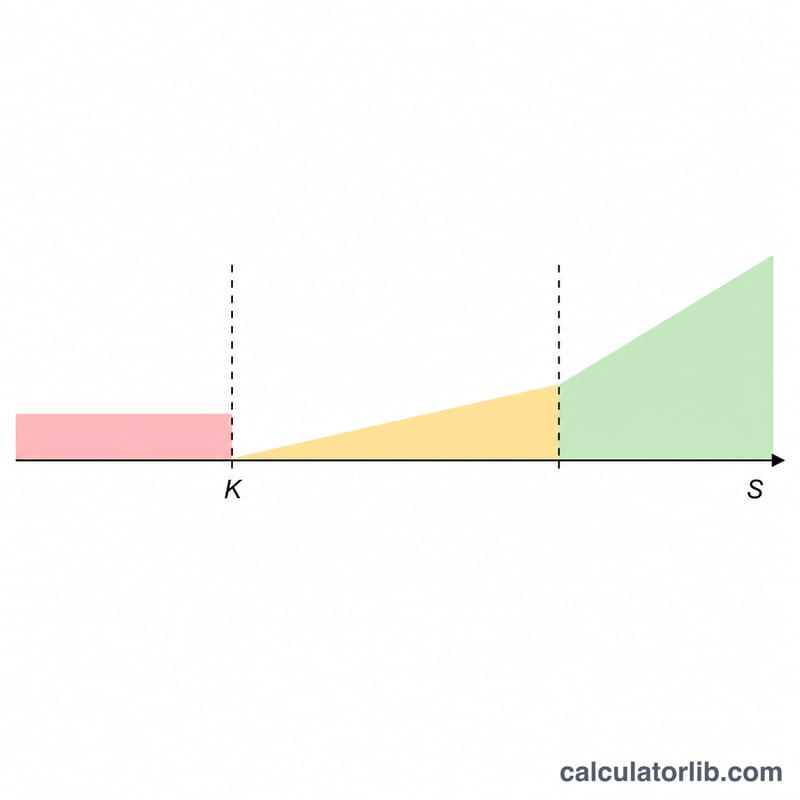
Lợi nhuận theo các mức giá tại ngày đáo hạn
Bảng dưới đây thể hiện một vị thế mua quyền chọn mua (long call) với giá thực hiện $100 và phí quyền chọn $5 mỗi cổ phiếu. Một hợp đồng quyền chọn cổ phiếu tiêu chuẩn bao gồm 100 cổ phiếu, nên phí phải trả là $5 × 100 = $500. Đây cũng là khoản lỗ tối đa có thể xảy ra. Các con số sử dụng lợi nhuận tại thời điểm đáo hạn và bỏ qua hoa hồng, thuế và việc thực hiện sớm.
| Giá giao ngay tại thời điểm đáo hạn | Giá trị nội tại (trên mỗi cổ phiếu) | Lợi nhuận trên mỗi cổ phiếu | Tổng lãi/lỗ (1 hợp đồng) | Tỷ suất sinh lời trên phí quyền chọn |
|---|---|---|---|---|
| $90 | $0 | -$5 | -$500 | -100% |
| $100 | $0 | -$5 | -$500 | -100% |
| $105 | $5 | $0 | $0 (hòa vốn) | 0% |
| $110 | $10 | $5 | $500 | +100% |
| $120 | $20 | $15 | $1,500 | +300% |
| $130 | $30 | $25 | $2,500 | +500% |
Các điểm chính từ bảng:
- Tại bất kỳ mức giá giao ngay nào bằng hoặc thấp hơn $100, quyền chọn mua hết hiệu lực và không có giá trị, khoản lỗ là toàn bộ phí -$500.
- Tại $105, giá trị nội tại $5 vừa đủ bù đắp phí $5, nên lợi nhuận là $0.
- Trên $105, mỗi mức tăng $1 của tài sản cơ sở làm tăng $1 trên mỗi cổ phiếu, tức $100 trên mỗi hợp đồng.
Ví dụ minh họa với $120: \((\max(0,\ 120 - 100) - 5) \times 100 \times 1 = (20 - 5) \times 100 = 1{,}500\). Tỷ suất sinh lời trên phí là \(1{,}500 / 500 = 300\%\).
Các thuật ngữ chính trong lợi nhuận quyền chọn mua
- Mua quyền chọn mua (long call)
- Vị thế trong đó bạn mua một quyền chọn mua. Bạn có quyền, nhưng không có nghĩa vụ, mua tài sản cơ sở với giá thực hiện trước hoặc tại ngày đáo hạn. Khoản lỗ tối đa của bạn là phí đã trả.
- Giá thực hiện (K)
- Mức giá cố định mà người nắm giữ quyền chọn có thể mua tài sản cơ sở.
- Phí quyền chọn (P)
- Khoản tiền trả để mua quyền chọn, được niêm yết theo từng cổ phiếu. Nhân với hệ số hợp đồng và số lượng hợp đồng để có tổng chi phí.
- Tài sản cơ sở / giá giao ngay (S)
- Giá thị trường của tài sản cơ sở. Trong máy tính này, đó là giá tại ngày đáo hạn.
- Hệ số hợp đồng
- Số cổ phiếu mà một hợp đồng kiểm soát. Đối với quyền chọn cổ phiếu tiêu chuẩn của Mỹ, con số này là 100.
- Giá trị nội tại
- Giá trị nếu thực hiện ngay: \(\max(0,\ S - K)\) đối với quyền chọn mua. Giá trị này không bao giờ âm.
- Giá trị thời gian
- Phần phí vượt quá giá trị nội tại. Nó phản ánh khả năng tài sản cơ sở còn có những biến động thuận lợi trước ngày đáo hạn và giảm về không tại ngày đáo hạn.
- Điểm hòa vốn
- Giá tài sản cơ sở tại ngày đáo hạn mà tại đó tổng lợi nhuận bằng không. Đối với vị thế mua quyền chọn mua, điểm này là \(K + P\).
- Trong tiền (ITM)
- Quyền chọn mua ở trạng thái trong tiền khi giá giao ngay cao hơn giá thực hiện (S > K).
- Ngang tiền (ATM)
- Giá giao ngay bằng hoặc rất gần với giá thực hiện (S = K).
- Ngoài tiền (OTM)
- Quyền chọn mua ở trạng thái ngoài tiền khi giá giao ngay thấp hơn giá thực hiện (S < K).
- Ngày đáo hạn
- Ngày mà quyền chọn không còn tồn tại. Sau ngày này, một quyền chọn chưa được thực hiện không còn giá trị.
Câu hỏi thường gặp
Nếu cổ phiếu đóng cửa dưới giá thực hiện thì sao? Quyền chọn mua sẽ đáo hạn vô giá trị, nên khoản lỗ của bạn đúng bằng toàn bộ phí quyền chọn đã trả.
Công cụ này có tính phí giao dịch hay giá trị thời gian không? Không — công cụ chỉ thể hiện khoản thu về tại thời điểm đáo hạn; phí giao dịch và giá trị thời gian trước đáo hạn không được tính vào.
Khoản lỗ tối đa là bao nhiêu? Với vị thế mua quyền chọn (long call), khoản lỗ tối đa được giới hạn ở mức phí đã trả (Phí quyền chọn × số cổ phiếu).