¿Qué es una calculadora de payoff de opción call?
Una opción call otorga a su titular el derecho (pero no la obligación) de comprar un activo subyacente a un precio de ejercicio fijo (\(K\)), también llamado «strike», antes del vencimiento o en esa fecha. Esta calculadora muestra el payoff y el beneficio o pérdida de una posición call larga al vencimiento, partiendo del precio del subyacente (\(S\)), el precio de ejercicio y la prima que pagaste. Además, indica el precio de equilibrio y ajusta los resultados a varios contratos (cada contrato estándar de acciones cubre 100 títulos).
Cómo usarla
Introduce el precio del subyacente al vencimiento, el precio de ejercicio, la prima pagada por acción y el número de contratos. La calculadora te devuelve el payoff por acción (valor intrínseco), el beneficio por acción una vez descontada la prima, el beneficio o pérdida total de tu posición y el precio de equilibrio. Te resulta útil para comparar escenarios antes o después de abrir una operación.
La fórmula, paso a paso
El payoff de una call al vencimiento es su valor intrínseco:
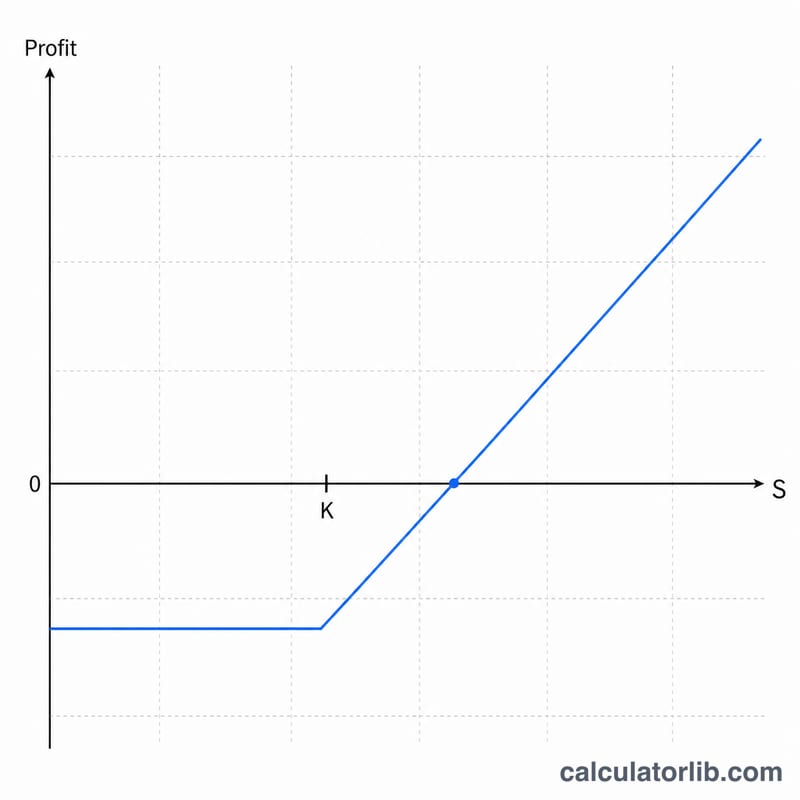
$$\text{Payoff} = \max(0,\ S - K)$$Si el subyacente termina por encima del strike, la opción vale \(S - K\); de lo contrario, expira sin valor (payoff de 0). El beneficio resta el coste inicial:
$$\text{Beneficio} = \max(0,\ S - K) - \text{Prima}$$El precio de equilibrio —el punto en el que el beneficio es cero— es simplemente \(K + \text{Prima}\). Los totales multiplican las cifras por acción por el número de acciones = contratos \(\times\) 100.
Ejemplo práctico
Imagina que compras 1 call con strike \(K = 100\) pagando una prima de 5 y que, al vencimiento, la acción cotiza a \(S = 110\). El payoff por acción \(= \max(0,\ 110 - 100) = 10\). El beneficio por acción \(= 10 - 5 = 5\). Con 100 acciones, el beneficio total \(= 5 \times 100 = 500\,\$\). El punto de equilibrio \(= 100 + 5 = 105\).
Pago según distintos precios al vencimiento
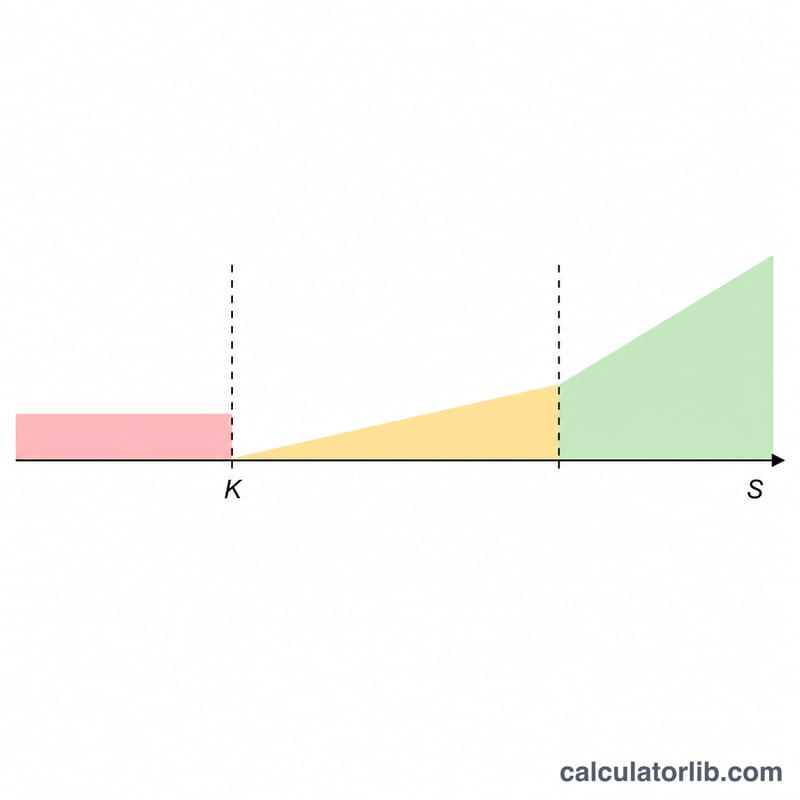
La tabla siguiente muestra una compra de una call con un precio de ejercicio de $100 y una prima de $5 por acción. Un contrato estándar de opciones sobre acciones cubre 100 acciones, por lo que la prima pagada es $5 × 100 = $500. Esta es también la pérdida máxima posible. Las cifras usan el pago al vencimiento e ignoran comisiones, impuestos y el ejercicio anticipado.
| Precio spot al vencimiento | Valor intrínseco (por acción) | Beneficio por acción | Beneficio/pérdida total (1 contrato) | Rentabilidad sobre la prima |
|---|---|---|---|---|
| $90 | $0 | -$5 | -$500 | -100% |
| $100 | $0 | -$5 | -$500 | -100% |
| $105 | $5 | $0 | $0 (punto de equilibrio) | 0% |
| $110 | $10 | $5 | $500 | +100% |
| $120 | $20 | $15 | $1,500 | +300% |
| $130 | $30 | $25 | $2,500 | +500% |
Puntos clave de la tabla:
- Con cualquier precio spot igual o inferior a $100, la call vence sin valor y la pérdida es la prima completa de -$500.
- A $105, el valor intrínseco de $5 compensa exactamente la prima de $5, por lo que el beneficio es $0.
- Por encima de $105, cada subida de $1 en el activo subyacente añade $1 por acción, o $100 por contrato.
Ejemplo práctico para $120: \((\max(0,\ 120 - 100) - 5) \times 100 \times 1 = (20 - 5) \times 100 = 1{,}500\). La rentabilidad sobre la prima es \(1{,}500 / 500 = 300\%\).
Términos clave en los pagos de opciones call
- Compra de call (posición larga)
- Posición en la que se compra una opción call. Otorga el derecho, pero no la obligación, de comprar el activo subyacente al precio de ejercicio en la fecha de vencimiento o antes. La pérdida máxima es la prima pagada.
- Precio de ejercicio (K)
- El precio fijo al que el titular de la opción puede comprar el activo subyacente.
- Prima (P)
- El precio pagado por la opción, cotizado por acción. Se multiplica por el multiplicador del contrato y por el número de contratos para obtener el coste total.
- Subyacente / precio spot (S)
- El precio de mercado del activo subyacente. En esta calculadora es el precio al vencimiento.
- Multiplicador del contrato
- El número de acciones que controla un contrato. Para las opciones estándar sobre acciones en EE. UU. es 100.
- Valor intrínseco
- El valor si se ejerciera ahora: \(\max(0,\ S - K)\) para una call. Nunca puede ser negativo.
- Valor temporal
- La parte de la prima por encima del valor intrínseco. Refleja la probabilidad de nuevos movimientos favorables antes del vencimiento y cae a cero al vencer.
- Punto de equilibrio
- El precio del activo subyacente al vencimiento en el que el beneficio total es cero. Para una compra de call es \(K + P\).
- Dentro del dinero (ITM)
- Una call está dentro del dinero cuando el precio spot está por encima del precio de ejercicio (S > K).
- En el dinero (ATM)
- El precio spot es igual o muy cercano al precio de ejercicio (S = K).
- Fuera del dinero (OTM)
- Una call está fuera del dinero cuando el precio spot está por debajo del precio de ejercicio (S < K).
- Vencimiento
- Fecha en la que la opción deja de existir. Después, una opción no ejercida no tiene valor.
Preguntas frecuentes
¿Qué pasa si la acción termina por debajo del strike? La call expira sin valor, así que tu pérdida equivale a toda la prima pagada.
¿Incluye comisiones o valor temporal? No: muestra únicamente el payoff al vencimiento; las comisiones de negociación y el valor temporal previo al vencimiento quedan fuera del cálculo.
¿Cuál es la pérdida máxima? En una call larga, la pérdida máxima se limita a la prima pagada (Prima \(\times\) acciones).