什麼是買權損益計算器?
買權(Call Option)賦予持有人「權利」而非「義務」,可在到期前或到期時以固定的履約價(\(K\))買進標的資產。這個計算器會依據標的到期價格(\(S\))、履約價以及你支付的權利金,算出買進買權(Long Call)部位到期時的履約報酬(Payoff)與盈虧,同時顯示損益兩平價格,並支援多口合約換算(美式標準股票選擇權通常一口代表 100 股)。
如何使用
輸入到期時的標的價格、履約價、每股支付的權利金,以及合約口數。計算器會回傳每股履約報酬(內含價值)、扣除權利金後的每股損益、整體部位的總損益,以及損益兩平價格。下單前後都能用它快速比較不同情境。
公式說明
買權到期時的履約報酬就是內含價值:
$$\text{Payoff} = \max(0,\ S - K)$$若標的收在履約價之上,選擇權價值為 \(S - K\);反之則歸零、毫無價值(Payoff 為 0)。計算實際損益時要扣掉一開始付出的成本:
$$\text{損益} = \max(0,\ S - K) - \text{權利金}$$而損益兩平價格(損益為零的點)就是 \(K + \text{權利金}\)。總金額則以每股數字乘上股數=合約口數 \(\times\) 100。
$$\text{Total Profit} = \Big[\max\!\big(0,\ S - K\big) - P\Big] \times 100 \times C$$$$\text{where}\quad \left\{ \begin{aligned} S &= \text{Underlying Price at Expiration} \\ K &= \text{Strike Price} \\ P &= \text{Premium per Share} \\ C &= \text{Contracts} \end{aligned} \right.$$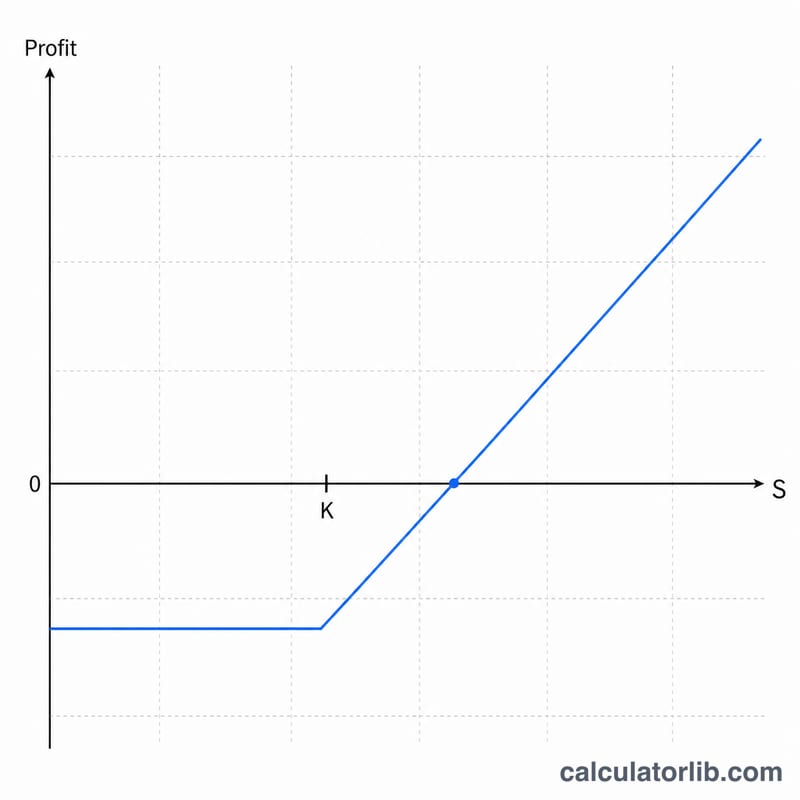
實際範例
假設你以 5 的權利金買進 1 口履約價 \(K = 100\) 的買權,到期時股價為 \(S = 110\)。每股履約報酬 \(= \max(0,\ 110 - 100) = 10\)。每股損益 \(= 10 - 5 = 5\)。以 100 股計算,總獲利 \(= 5 \times 100 = 500\) 元。損益兩平價格 \(= 100 + 5 = 105\)。
到期時不同標的價格下的損益
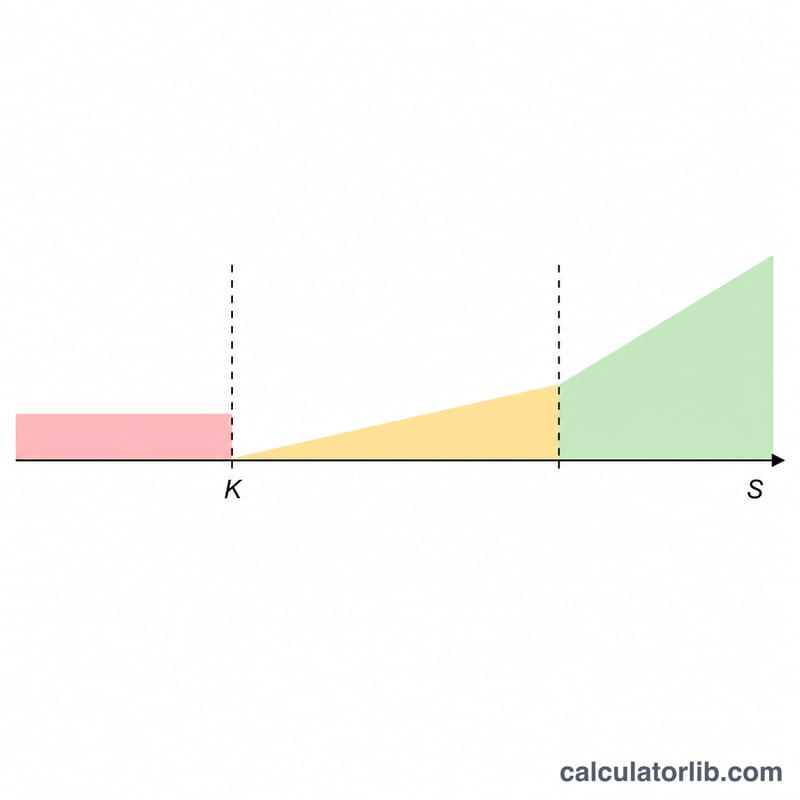
下表顯示一份行使價為 $100、權利金為每股 $5 的買進買權(long call)。一份標準股票選擇權合約涵蓋 100 股,因此支付的權利金為 $5 × 100 = $500。這也是最大可能損失。圖表使用到期時的損益,並忽略佣金、稅費及提前行權。
| 到期時的現貨價格 | 內含價值(每股) | 每股損益 | 總損益(1 份合約) | 權利金報酬率 |
|---|---|---|---|---|
| $90 | $0 | -$5 | -$500 | -100% |
| $100 | $0 | -$5 | -$500 | -100% |
| $105 | $5 | $0 | $0(損益兩平) | 0% |
| $110 | $10 | $5 | $500 | +100% |
| $120 | $20 | $15 | $1,500 | +300% |
| $130 | $30 | $25 | $2,500 | +500% |
表格重點:
- 當現貨價格等於或低於 $100 時,買權到期毫無價值,損失為全部權利金 -$500。
- 在 $105 時,$5 的內含價值剛好抵銷 $5 的權利金,因此損益為 $0。
- 高於 $105 時,標的每上漲 $1,每股增加 $1,即每份合約增加 $100。
$120 的計算範例:\((\max(0,\ 120 - 100) - 5) \times 100 \times 1 = (20 - 5) \times 100 = 1{,}500\)。權利金報酬率為 \(1{,}500 / 500 = 300\%\)。
買權損益中的關鍵術語
- 買進買權(Long call)
- 買入買權的部位。它賦予您在到期日當天或之前以行使價買入標的的權利,但沒有義務。您的最大損失為已支付的權利金。
- 行使價(K)
- 選擇權持有人可買入標的資產的固定價格。
- 權利金(P)
- 購買選擇權所支付的價格,以每股報價。乘以合約乘數及合約數量,即可得出總成本。
- 標的/現貨價格(S)
- 標的資產的市場價格。在本計算機中,它是到期時的價格。
- 合約乘數
- 一份合約所控制的股數。對於標準美國股票選擇權,此數字為 100。
- 內含價值
- 若立即行權的價值:買權為 \(\max(0,\ S - K)\)。它永遠不會為負數。
- 時間價值
- 權利金中超過內含價值的部分。它反映到期前標的出現further有利變動的可能性,並在到期時降為零。
- 損益兩平點
- 到期時使總損益為零的標的價格。對於買進買權,其為 \(K + P\)。
- 價內(ITM)
- 當現貨價格高於行使價(S > K)時,買權為價內。
- 平價(ATM)
- 現貨價格等於或非常接近行使價(S = K)。
- 價外(OTM)
- 當現貨價格低於行使價(S < K)時,買權為價外。
- 到期日
- 選擇權停止存在的日期。之後,未行權的選擇權沒有價值。
常見問題
如果股價收在履約價以下會怎樣?買權會變得毫無價值(歸零),你的損失就等於付出的全部權利金。
這有包含手續費或時間價值嗎?沒有,本計算器只呈現到期時的履約損益;交易費用與到期前的時間價值並未計入。
最大損失是多少?對買進買權的部位來說,最大損失僅限於支付的權利金(權利金 \(\times\) 股數)。