Qu'est-ce qu'un calculateur de payoff d'option call ?
Une option call (option d'achat) confère à son détenteur le droit — et non l'obligation — d'acheter un actif sous-jacent à un prix d'exercice (\(K\)) fixé, à l'échéance ou avant celle-ci. Ce calculateur affiche le payoff ainsi que le profit ou la perte d'une position acheteuse sur call à l'échéance, en fonction du cours du sous-jacent (\(S\)), du prix d'exercice et de la prime que vous avez payée. Il indique également le seuil de rentabilité et adapte les résultats à plusieurs contrats (un contrat standard sur actions porte sur 100 titres). À noter : les conventions et la fiscalité des options diffèrent d'un pays à l'autre, ce modèle de calcul reste toutefois universel.
Comment l'utiliser
Saisissez le cours du sous-jacent à l'échéance, le prix d'exercice, la prime payée par action et le nombre de contrats. Le calculateur vous renvoie le payoff par action (valeur intrinsèque), le profit par action une fois la prime déduite, le profit ou la perte total de votre position, ainsi que le seuil de rentabilité. Idéal pour comparer plusieurs scénarios avant ou après l'ouverture d'une position.
La formule expliquée
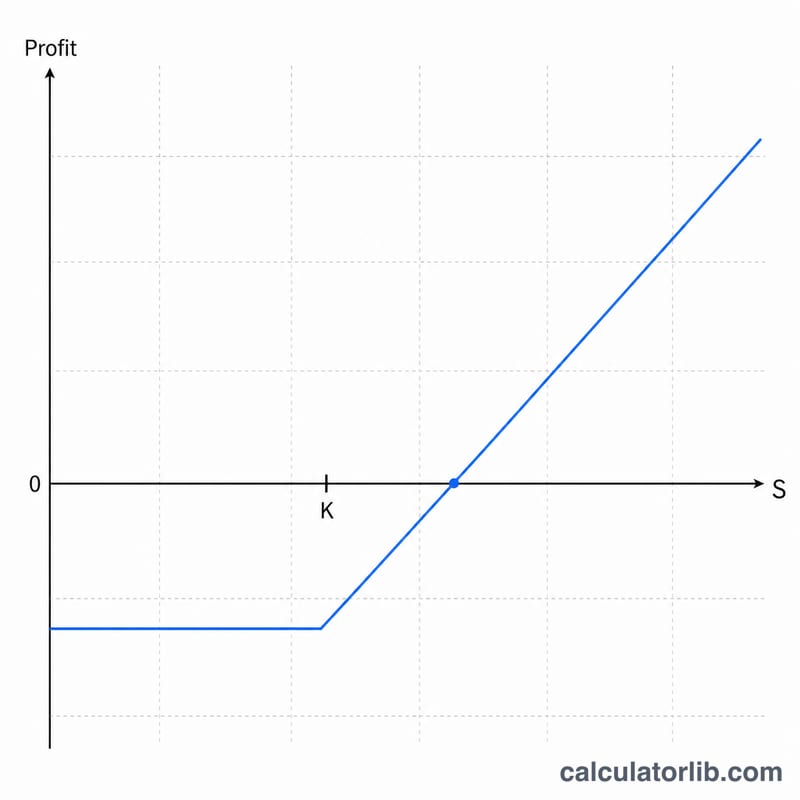
Le payoff d'un call à l'échéance correspond à sa valeur intrinsèque : \(\text{Payoff} = \max(0,\ S - K)\). Si le sous-jacent clôture au-dessus du prix d'exercice, l'option vaut \(S - K\) ; sinon, elle expire sans valeur (payoff nul). Le profit, lui, soustrait le coût initial : \(\text{Profit} = \max(0,\ S - K) - \text{Prime}\). Le seuil de rentabilité — le point où le profit est nul — se calcule tout simplement par \(K + \text{Prime}\). Les totaux multiplient les valeurs par action par le nombre d'actions = contrats \(\times\) 100.
$$\text{Total Profit} = \Big[\max\!\big(0,\ S - K\big) - P\Big] \times 100 \times C$$
$$\text{où}\quad \left\{ \begin{aligned} S &= \text{Cours du sous-jacent à l'échéance} \\ K &= \text{Prix d'exercice} \\ P &= \text{Prime par action} \\ C &= \text{Contrats} \end{aligned} \right.$$
Exemple chiffré
Supposons que vous achetiez 1 call de prix d'exercice \(K = 100\) pour une prime de 5, et qu'à l'échéance l'action cote \(S = 110\). Le payoff par action vaut \(\max(0,\ 110 - 100) = 10\). Le profit par action s'élève à \(10 - 5 = 5\). Sur 100 actions, le profit total atteint \(5 \times 100 = 500\) $. Le seuil de rentabilité est de \(100 + 5 = 105\).
Gain selon les différents cours à l'échéance
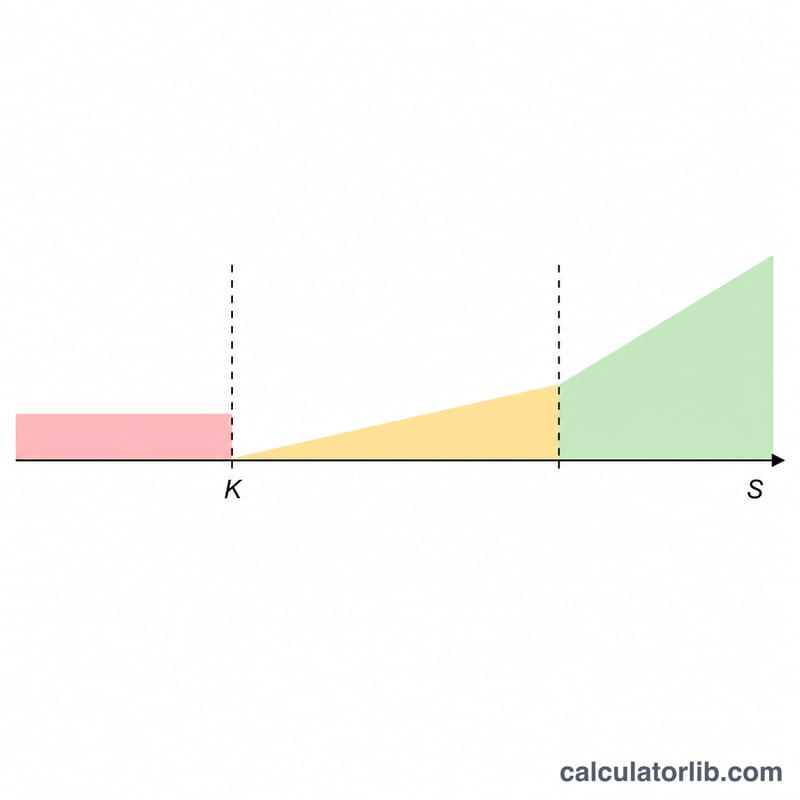
Le tableau ci-dessous présente un achat de call avec un prix d'exercice de $100 et une prime de $5 par action. Un contrat d'option standard sur actions couvre 100 actions, donc la prime payée est de $5 × 100 = $500. C'est aussi la perte maximale possible. Les chiffres utilisent le gain à l'échéance et ignorent les commissions, les impôts et l'exercice anticipé.
| Cours du sous-jacent à l'échéance | Valeur intrinsèque (par action) | Gain par action | Gain/perte total (1 contrat) | Rendement sur la prime |
|---|---|---|---|---|
| $90 | $0 | -$5 | -$500 | -100% |
| $100 | $0 | -$5 | -$500 | -100% |
| $105 | $5 | $0 | $0 (seuil de rentabilité) | 0% |
| $110 | $10 | $5 | $500 | +100% |
| $120 | $20 | $15 | $1,500 | +300% |
| $130 | $30 | $25 | $2,500 | +500% |
Points clés du tableau :
- À tout cours du sous-jacent inférieur ou égal à $100, le call expire sans valeur et la perte correspond à la prime complète, soit -$500.
- À $105, la valeur intrinsèque de $5 compense exactement la prime de $5, donc le gain est de $0.
- Au-delà de $105, chaque hausse de $1 du sous-jacent ajoute $1 par action, soit $100 par contrat.
Exemple détaillé pour $120 : \((\max(0,\ 120 - 100) - 5) \times 100 \times 1 = (20 - 5) \times 100 = 1{,}500\). Le rendement sur la prime est \(1{,}500 / 500 = 300\%\).
Termes clés des gains sur options d'achat
- Achat de call (long call)
- Position dans laquelle vous achetez une option d'achat. Elle vous donne le droit, sans obligation, d'acheter le sous-jacent au prix d'exercice à l'échéance ou avant. Votre perte maximale est la prime payée.
- Prix d'exercice (K)
- Le prix fixe auquel le détenteur de l'option peut acheter l'actif sous-jacent.
- Prime (P)
- Le prix payé pour l'option, coté par action. Multipliez-le par le multiplicateur du contrat et le nombre de contrats pour obtenir le coût total.
- Sous-jacent / cours au comptant (S)
- Le cours de marché de l'actif sous-jacent. Dans ce calculateur, il s'agit du cours à l'échéance.
- Multiplicateur du contrat
- Le nombre d'actions contrôlées par un contrat. Pour les options standard sur actions américaines, il est de 100.
- Valeur intrinsèque
- La valeur si l'option était exercée immédiatement : \(\max(0,\ S - K)\) pour un call. Elle ne peut jamais être négative.
- Valeur temps
- La part de la prime supérieure à la valeur intrinsèque. Elle reflète la probabilité de nouveaux mouvements favorables avant l'échéance et tombe à zéro à l'échéance.
- Seuil de rentabilité
- Le cours du sous-jacent à l'échéance pour lequel le gain total est nul. Pour un achat de call, il est égal à \(K + P\).
- Dans la monnaie (ITM)
- Un call est dans la monnaie lorsque le cours au comptant est supérieur au prix d'exercice (S > K).
- À la monnaie (ATM)
- Le cours au comptant est égal ou très proche du prix d'exercice (S = K).
- Hors de la monnaie (OTM)
- Un call est hors de la monnaie lorsque le cours au comptant est inférieur au prix d'exercice (S < K).
- Échéance
- La date à laquelle l'option cesse d'exister. Après cette date, une option non exercée n'a aucune valeur.
FAQ
Que se passe-t-il si l'action clôture sous le prix d'exercice ? Le call expire sans valeur : votre perte équivaut alors à la totalité de la prime versée.
Les commissions et la valeur temps sont-elles prises en compte ? Non — le calculateur n'affiche que le payoff à l'échéance ; les frais de transaction et la valeur temps avant échéance sont exclus.
Quelle est la perte maximale ? Pour un call acheté, la perte maximale se limite à la prime payée (\(\text{Prime} \times \text{nombre d'actions}\)).