コールオプション損益計算ツールとは?
コールオプションとは、保有者が原資産を一定の権利行使価格(\(K\))で買う「権利」(義務ではない)を、満期日まで、または満期日に持つ取引です。本ツールは、原資産価格(\(S\))、権利行使価格、支払ったプレミアムをもとに、満期時のコール買いポジションのペイオフと損益を表示します。さらに損益分岐点も算出し、複数枚の契約に応じて結果を換算します(株式オプションの標準的な1枚は通常100株単位です)。
使い方
満期時の原資産価格、権利行使価格、1株あたりの支払プレミアム、契約枚数を入力してください。本ツールは、1株あたりのペイオフ(本質的価値)、プレミアム控除後の1株あたり損益、ポジション全体の損益、そして損益分岐点を返します。取引を始める前後でシナリオを比較するのに役立ちます。
計算式の解説
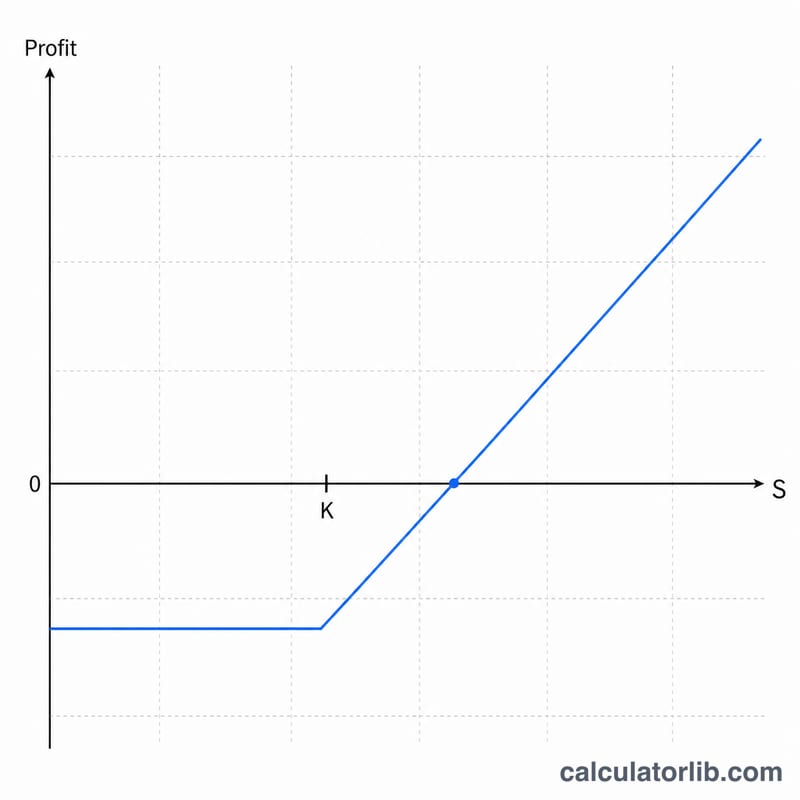
満期時のコールのペイオフは本質的価値に等しく、\(\text{ペイオフ} = \max(0,\ S - K)\) で表されます。原資産が権利行使価格を上回って満期を迎えれば、オプションの価値は \(S - K\) となり、それ以外の場合は無価値で満期を迎えます(ペイオフは0)。損益は、これに当初の支払コストを差し引いて求めます:\(\text{損益} = \max(0,\ S - K) - \text{プレミアム}\)。 $$\text{Total Profit} = \Big[\max\!\big(0,\ S - K\big) - P\Big] \times 100 \times C$$ $$\text{where}\quad \left\{ \begin{aligned} S &= \text{Underlying Price at Expiration} \\ K &= \text{Strike Price} \\ P &= \text{Premium per Share} \\ C &= \text{Contracts} \end{aligned} \right.$$ 損益がゼロとなる損益分岐点は、シンプルに \(K + \text{プレミアム}\) です。合計値は、1株あたりの数値に株数(契約枚数 \(\times\) 100)を掛けて算出します。
計算例
権利行使価格 \(K = 100\) のコールを1枚、プレミアム5で購入し、満期時に株価が \(S = 110\) で取引されていたとします。1株あたりのペイオフ \(= \max(0,\ 110 - 100) = 10\)。1株あたりの損益 \(= 10 - 5 = 5\)。100株分では、合計利益 \(= 5 \times 100 = 500\) ドルとなります。損益分岐点は \(100 + 5 = 105\) です。
満期時の価格別の損益
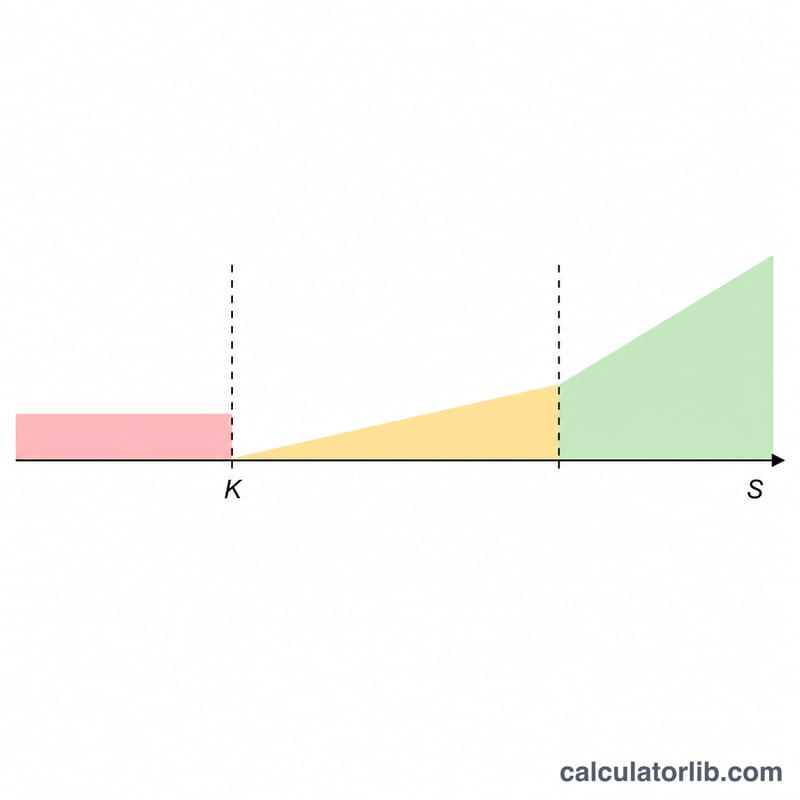
以下の表は、行使価格100ドル、プレミアム1株あたり5ドルのロングコールを示しています。標準的な株式オプション1契約は100株を対象とするため、支払うプレミアムは5ドル × 100 = 500ドルです。これが最大損失額でもあります。この数値は満期時の損益に基づいており、手数料、税金、early exercise(期限前行使)は考慮していません。
| 満期時の現物価格 | 本源的価値(1株あたり) | 1株あたりの利益 | 損益合計(1契約) | プレミアムに対する収益率 |
|---|---|---|---|---|
| 90ドル | 0ドル | -5ドル | -500ドル | -100% |
| 100ドル | 0ドル | -5ドル | -500ドル | -100% |
| 105ドル | 5ドル | 0ドル | 0ドル(損益分岐点) | 0% |
| 110ドル | 10ドル | 5ドル | 500ドル | +100% |
| 120ドル | 20ドル | 15ドル | $1,500 | +300% |
| 130ドル | 30ドル | 25ドル | 2,500ドル | +500% |
表からの重要なポイント:
- 現物価格が100ドル以下のどの水準でも、コールは無価値で失効し、損失はプレミアム全額の-500ドルとなります。
- 105ドルでは、本源的価値5ドルがプレミアム5ドルを正確に相殺するため、利益は0ドルです。
- 105ドルを超えると、原資産が1ドル上昇するごとに1株あたり1ドル、つまり1契約あたり100ドルの利益が加わります。
120ドルの計算例:\((\max(0,\ 120 - 100) - 5) \times 100 \times 1 = (20 - 5) \times 100 = 1{,}500\)。プレミアムに対する収益率は \(1{,}500 / 500 = 300\%\) です。
コールオプションの損益に関する用語
- ロングコール
- コールオプションを購入するポジションです。満期までに、または満期時に、行使価格で原資産を買う権利を持ちますが、義務はありません。最大損失額は支払ったプレミアムです。
- 行使価格(K)
- オプション保有者が原資産を買うことができる、あらかじめ定められた価格です。
- プレミアム(P)
- オプションに支払う価格で、1株あたりで表示されます。契約乗数と契約数を掛けると、総コストが求められます。
- 原資産・現物価格(S)
- 原資産の市場価格です。この計算機では満期時の価格を指します。
- 契約乗数
- 1契約が対象とする株式数です。標準的な米国株式オプションでは100株です。
- 本源的価値
- 今行使した場合の価値で、コールの場合は \(\max(0,\ S - K)\) です。負の値になることはありません。
- 時間価値
- プレミアムのうち本源的価値を上回る部分です。満期までに価格がさらに有利に動く可能性を反映し、満期時にはゼロになります。
- 損益分岐点
- 満期時に総利益がゼロになる原資産価格です。ロングコールの場合は \(K + P\) です。
- イン・ザ・マネー(ITM)
- 現物価格が行使価格を上回っている(S > K)状態のコールを指します。
- アット・ザ・マネー(ATM)
- 現物価格が行使価格と等しい、またはそれにごく近い状態(S = K)です。
- アウト・オブ・ザ・マネー(OTM)
- 現物価格が行使価格を下回っている(S < K)状態のコールを指します。
- 満期(失効日)
- オプションが存在しなくなる日付です。満期を過ぎて行使されなかったオプションには価値がありません。
よくある質問
株価が権利行使価格を下回って終わった場合は? コールは無価値で満期を迎えるため、損失は支払ったプレミアムの合計額となります。
手数料や時間的価値は含まれますか? いいえ。本ツールは満期時のペイオフのみを表示するもので、取引手数料や満期前の時間的価値は含めていません。
最大損失はいくらですか? コール買いの場合、最大損失は支払ったプレミアム(プレミアム \(\times\) 株数)に限定されます。