先物損益計算ツールとは?
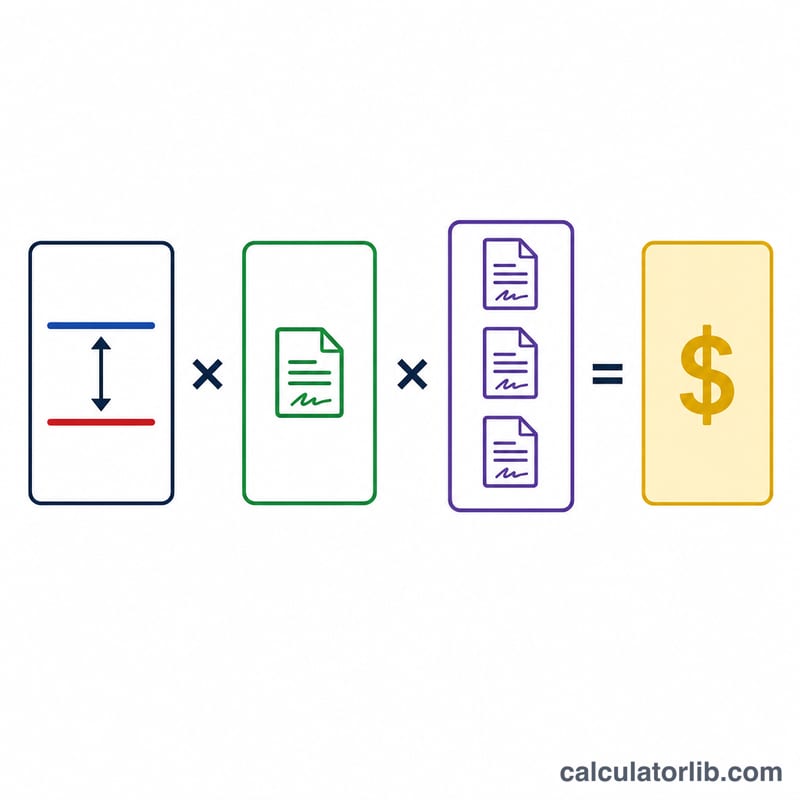
このツールは、先物取引における損益(P&L)を試算するためのものです。先物取引(フューチャーズ)とは、あらかじめ定めた価格で原資産を売買する契約のことで、1枚(1限月)ごとに一定数量の原資産を表します(これを取引単位、または乗数と呼びます)。損益は、値動き幅に取引単位と保有枚数を掛けるだけで求められます。これは取引単位さえ分かれば、商品・株価指数・通貨・金利など、あらゆる先物市場で使える汎用的な計算式です。
使い方
まず、ポジションが「ロング(買い建て:価格上昇で利益)」か「ショート(売り建て:価格下落で利益)」かを選びます。次に、エントリー価格、決済価格、取引単位(1枚あたりの数量。たとえばE-mini S&P 500なら50)、そして取引した枚数を入力します。ツールは、合計損益・1枚あたりの損益・エントリー時の想定元本(名目価値)・その元本に対するリターンを表示します。
計算式の解説
基本となる計算式は、ロング(買い)の場合 損益 =(決済価格 − エントリー価格)× 取引単位 × 枚数 です。
$$\text{損益} = \left( \text{決済価格} - \text{エントリー価格} \right) \times \text{取引単位} \times \text{枚数}$$ショート(売り)の場合は、価格が下がったときに利益が出るため、差し引きが逆になり(エントリー価格 − 決済価格)となります。
$$\text{損益} = \left( \text{エントリー価格} - \text{決済価格} \right) \times \text{取引単位} \times \text{枚数}$$想定元本は エントリー価格 × 取引単位 × 枚数 で、元本に対するリターンは 損益 ÷ 想定元本 × 100 で求められます。
$$\text{想定元本} = \text{エントリー価格} \times \text{取引単位} \times \text{枚数}$$$$\text{リターン} = \frac{\text{損益}}{\text{想定元本}} \times 100$$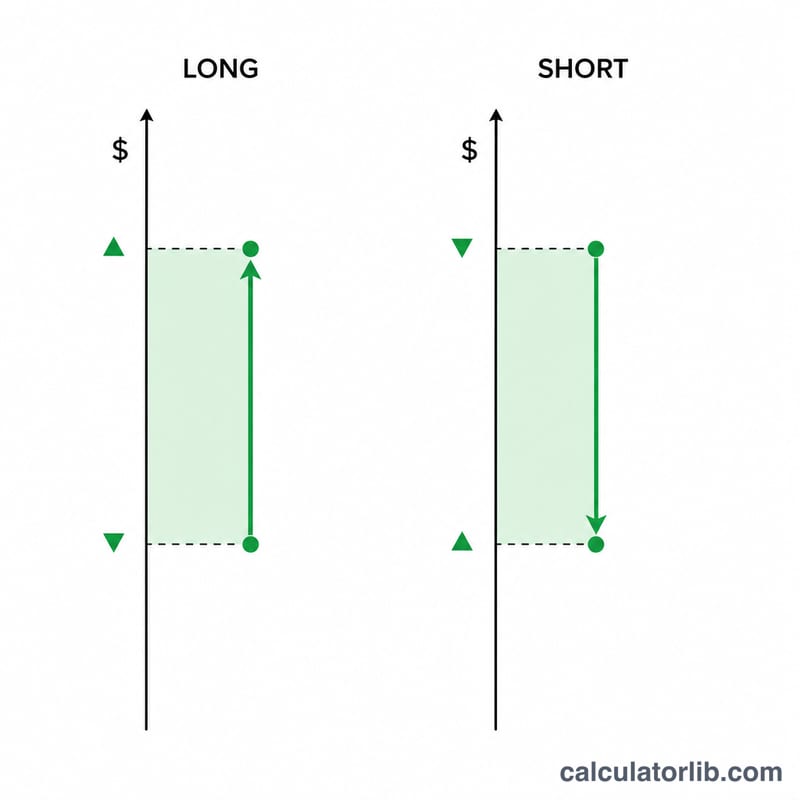
計算例
取引単位50で2枚をロング(買い建て)し、100でエントリーして110で決済したとします。値動き幅は10です。1枚あたりの損益 = \(10 \times 50 = 500\)。合計損益 = \(500 \times 2 = 1{,}000\)。エントリー時の想定元本 = \(100 \times 50 \times 2 = 10{,}000\) なので、元本に対するリターンは10%となります。
主な先物契約のサイズと乗数
契約サイズ(または乗数)は、価格変動を米ドルの金額に換算するものです。この表は、CMEグループの取引所(CME、CBOT、NYMEX、COMEX)で取引される人気の契約について、広く公表されている仕様を示しています。ティックバリューは、最小価格刻み幅に契約サイズを掛けたものです。
| 契約(記号) | 取引所 | 契約サイズ/乗数 | 最小ティック | ティックバリュー |
|---|---|---|---|---|
| E-mini S&P 500 (ES) | CME | $50 × 指数 | 0.25指数ポイント | $12.50 |
| Micro E-mini S&P 500 (MES) | CME | $5 × 指数 | 0.25指数ポイント | $1.25 |
| E-mini Nasdaq-100 (NQ) | CME | $20 × 指数 | 0.25指数ポイント | $5.00 |
| 金 (GC) | COMEX | 100トロイオンス | オンスあたり$0.10 | $10.00 |
| 原油 WTI (CL) | NYMEX | 1,000バレル | バレルあたり$0.01 | $10.00 |
| トウモロコシ (ZC) | CBOT | 5,000ブッシェル | ブッシェルあたり¼セント | $12.50 |
| ユーロFX (6E) | CME | 125,000ユーロ | ユーロあたり$0.00005 | $6.25 |
例えば、ESのティックバリューは\(0.25 \times \$50 = \$12.50\)です。取引所は契約仕様を改定することがあり、他の限月や商品では異なる場合があるため、これらの数値に頼る前に必ず取引所の公式な契約仕様をご確認ください。
シナリオ比較:買い建てと売り建ての結果
すべてのシナリオは、建値100、契約サイズ50を前提としています。買いポジションは価格が上昇すると利益が出て、売りポジションは価格が下落すると利益が出ます。売りポジションでは価格差の符号が逆になります。想定元本に対する収益率は、損益÷(建値×契約サイズ×契約数)です。
| シナリオ | 方向 | 建値 | 決済価格 | 契約サイズ | 契約数 | 総損益 | 想定元本に対する収益率 |
|---|---|---|---|---|---|---|---|
| 買いで利益 | 買い | 100 | 110 | 50 | 1 | +$500 | +10%(想定元本$5,000) |
| 買いで損失 | 買い | 100 | 90 | 50 | 1 | -$500 | -10%(想定元本$5,000) |
| 売りで損失 | 売り | 100 | 110 | 50 | 1 | -$500 | -10%(想定元本$5,000) |
| 売りで利益、2契約 | 売り | 100 | 90 | 50 | 2 | +$1,000 | +10%(想定元本$10,000) |
| 買いポジションの拡大 | 買い | 100 | 110 | 50 | 5 | +$2,500 | +10%(想定元本$25,000) |
売り建ての利益行の検算: \((90 - 100) \times 50 \times 2 = -1{,}000\) は価格差で、売りポジションでは+$1,000の利益になります。損益は契約数に比例して変化しますが、同じ価格変動であれば想定元本に対する収益率は変わりません。
結果の解釈
- 損益のプラスとマイナス: プラスの結果は利益、マイナスの結果は損失です。買いポジションの損益は\((\text{決済価格} - \text{建値}) \times \text{サイズ} \times \text{契約数}\)です。売りポジションでは符号が逆になるため、価格が下落すると利益が生じます。
- 想定元本に対する収益率は、資本に対する収益率ではありません: 想定元本は\(\text{建値} \times \text{契約サイズ} \times \text{契約数}\)で、想定元本に対する収益率は $$\frac{ \text{損益}}{ \text{想定元本}}$$ です。先物はレバレッジ取引であり、差し入れる当初証拠金は想定元本のごく一部に過ぎません。そのため、証拠金資本に対する収益率は、利益でも損失でも想定元本に対する収益率よりずっと大きくなります。
- グロス(総額)の数値: 計算された損益には、手数料、取引所およびクリアリング手数料、スリッページ(想定約定価格と実際の約定価格の差)は含まれていません。実際の結果は異なります。
- 日次の値洗い: 先物ポジションは毎日時価評価されるため、利益と損失は変動証拠金を通じて毎日口座に入金または引き落とされます。ここに示した総損益は、取引期間中のこれらの日次キャッシュフローの合計であり、決済時の一括支払いではありません。
- ティックバリュー: ティックバリューは最小価格刻み幅に契約サイズを掛けたもので、価格変動を金額に結びつけます。例えば、ESが0.25指数ポイント動くと、1契約あたり\(0.25 \times \$50 = \$12.50\)となります。
よくある質問(FAQ)
取引単位とは何ですか? 1枚の契約で取り扱う原資産の数量のことで、「乗数」とも呼ばれます。たとえば金(ゴールド)先物は1枚あたり100トロイオンスです。
手数料や証拠金は含まれますか? いいえ。表示されるのは、売買手数料・取引所手数料・金利などを差し引く前のグロス(総額)損益です。これらは別途差し引いてください。
価格が下がったのに、ショートの損益がプラスになるのはなぜですか? 売り(ショート)は価格が下落したときに利益が出ます。そのため本ツールでは、ショートポジションについては価格差をプラスマイナス逆にして計算しています。