Что такое калькулятор фьючерсного контракта?
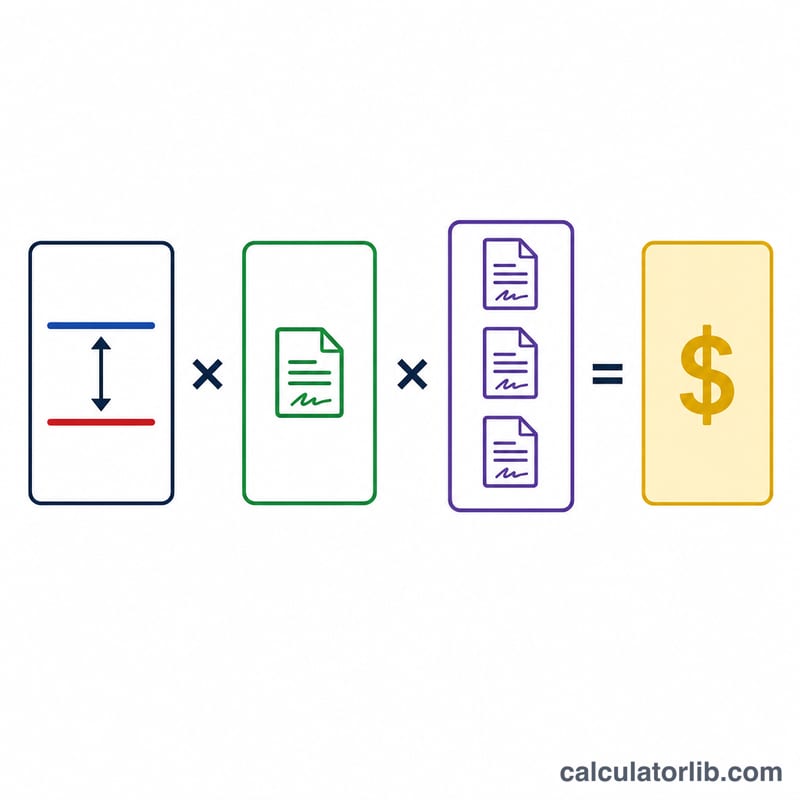
Этот калькулятор оценивает прибыль или убыток (P&L) по фьючерсной сделке. Фьючерсный контракт обязывает его владельца купить или продать базовый актив по заранее оговорённой цене, причём каждый контракт соответствует фиксированному числу единиц этого актива — это размер контракта, или множитель. Ваш результат равен изменению цены, умноженному на размер контракта и на количество контрактов в позиции. Расчёт универсален и подходит для любого фьючерсного рынка — товарного, индексного, валютного или процентного — при условии, что вы знаете множитель контракта.
Как пользоваться калькулятором
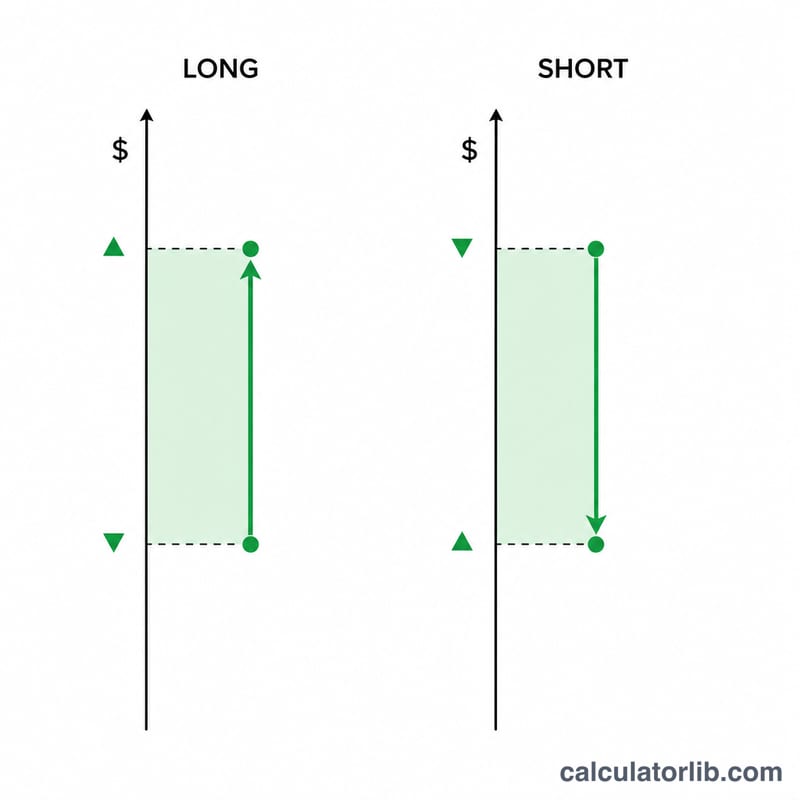
Сначала выберите тип позиции: «лонг» (вы купили и зарабатываете на росте цены) или «шорт» (вы продали и зарабатываете на падении). Затем введите цену входа, цену выхода, размер контракта (число единиц на один контракт — например, 50 для E-mini S&P 500) и количество контрактов в сделке. В ответ калькулятор покажет суммарный P&L, P&L на один контракт, номинальную стоимость на момент входа и доходность относительно этого номинала.
Разбор формулы
Базовое уравнение для длинной позиции выглядит так: $$\text{P\&L} = \left( \text{Цена выхода} - \text{Цена входа} \right) \times \text{Размер контракта} \times \text{Число контрактов}$$ Для короткой позиции разность переворачивается — \(\left( \text{Цена входа} - \text{Цена выхода} \right)\), ведь шорт приносит прибыль при падении цены. Номинальная стоимость считается как \(\text{Цена входа} \times \text{Размер контракта} \times \text{Число контрактов}\), а доходность по номиналу равна \(\text{PnL} \div \text{Номинал} \times 100\).
Пример расчёта
Допустим, вы открываете лонг на 2 контракта с размером контракта 50, входите по цене 100 и выходите по 110. Изменение цены составляет 10. P&L на один контракт = \(10 \times 50 = 500\). Суммарный P&L = \(500 \times 2 = 1000\). Номинал на входе = \(100 \times 50 \times 2 = 10\,000\), а значит доходность по номиналу равна 10%.
Частые вопросы
Что такое размер контракта? Это число единиц базового актива, которые контролирует один контракт (его также называют множителем). Например, во фьючерсе на золото один контракт — это 100 тройских унций.
Учитываются ли комиссии и маржа? Нет. Результат — это валовой P&L до вычета комиссий брокера, биржевых сборов и платы за финансирование. Их нужно вычитать отдельно.
Почему по шорту прибыль положительная, когда цена упала? Продавцы в короткой позиции зарабатывают на падении цены, поэтому для шорта калькулятор меняет знак разницы цен.
Размеры контрактов и мультипликаторы фьючерсов
Размер контракта (или мультипликатор) переводит изменение цены в доллары. В таблице приведены широко публикуемые спецификации популярных контрактов, торгуемых на биржах CME Group (CME, CBOT, NYMEX и COMEX). Стоимость одного тика — это минимальный шаг цены, умноженный на размер контракта.
| Контракт (символ) | Биржа | Размер контракта / мультипликатор | Минимальный тик | Стоимость тика |
|---|---|---|---|---|
| E-mini S&P 500 (ES) | CME | $50 × индекс | 0,25 пункта индекса | $12,50 |
| Micro E-mini S&P 500 (MES) | CME | $5 × индекс | 0,25 пункта индекса | $1,25 |
| E-mini Nasdaq-100 (NQ) | CME | $20 × индекс | 0,25 пункта индекса | $5,00 |
| Золото (GC) | COMEX | 100 тройских унций | $0,10 за унцию | $10,00 |
| Сырая нефть WTI (CL) | NYMEX | 1 000 баррелей | $0,01 за баррель | $10,00 |
| Кукуруза (ZC) | CBOT | 5 000 бушелей | ¼ цента за бушель | $12,50 |
| Евро FX (6E) | CME | 125 000 евро | $0,00005 за евро | $6,25 |
Например, стоимость тика ES равна \(0.25 \times \$50 = \$12.50\). Биржи могут пересматривать спецификации, а другие месяцы погашения или продукты могут отличаться, поэтому всегда проверяйте официальные спецификации контрактов на бирже перед тем, как опираться на эти цифры.
Сравнение сценариев: результаты длинной и короткой позиций
Во всех сценариях используется цена входа 100 и размер контракта 50. Длинная позиция получает прибыль при росте цены, а короткая — при её падении. Для короткой позиции знак разницы цен меняется на противоположный. Доходность от номинала — это P&L, делённая на цену входа × размер контракта × количество контрактов.
| Сценарий | Направление | Вход | Выход | Размер контракта | Контрактов | Общий P&L | Доходность от номинала |
|---|---|---|---|---|---|---|---|
| Прибыль по длинной позиции | Длинная | 100 | 110 | 50 | 1 | +$500 | +10% (номинал $5 000) |
| Убыток по длинной позиции | Длинная | 100 | 90 | 50 | 1 | -$500 | -10% (номинал $5 000) |
| Убыток по короткой позиции | Короткая | 100 | 110 | 50 | 1 | -$500 | -10% (номинал $5 000) |
| Прибыль по короткой позиции, 2 контракта | Короткая | 100 | 90 | 50 | 2 | +$1 000 | +10% (номинал $10 000) |
| Большая длинная позиция | Длинная | 100 | 110 | 50 | 5 | +$2 500 | +10% (номинал $25 000) |
Проверка для строки с прибылью по короткой позиции: \((90 - 100) \times 50 \times 2 = -1{,}000\) для разницы цен, что для короткой позиции даёт прибыль +$1 000. P&L масштабируется линейно с количеством контрактов, тогда как процентная доходность от номинала остаётся той же при том же движении цены.
Как интерпретировать результат
- Положительный и отрицательный P&L: Положительный результат — это прибыль, а отрицательный — убыток. Для длинной позиции P&L равен \((\text{Выход} - \text{Вход}) \times \text{Размер} \times \text{Контракты}\). Для короткой позиции знак меняется на противоположный, поэтому падение цены приносит прибыль.
- Доходность от номинала — не доходность на капитал: Номинальная стоимость равна \(\text{Цена входа} \times \text{Размер контракта} \times \text{Контракты}\), а доходность от номинала — $$\frac{ \text{P\&L}}{ \text{Номинальная стоимость}}$$ Фьючерсы торгуются с плечом: начальная маржа, которую вносят, составляет лишь долю номинальной стоимости. Поэтому процентная доходность на маржинальный капитал по абсолютной величине намного больше доходности от номинала, как для прибыли, так и для убытков.
- Валовой результат: Рассчитанный P&L не учитывает комиссии, биржевые и клиринговые сборы, а также проскальзывание (разницу между ожидаемой и фактической ценой исполнения). Чистый результат будет другим.
- Ежедневная переоценка (mark-to-market): Фьючерсные позиции переоцениваются каждый день, поэтому прибыль и убытки ежедневно зачисляются на счёт или списываются с него через вариационную маржу. Общий P&L, показанный здесь, — это сумма этих ежедневных денежных потоков за весь срок сделки, а не единовременный платёж при выходе.
- Стоимость тика: Стоимость тика равна минимальному шагу цены, умноженному на размер контракта, и связывает движения цены с долларами. Например, движение ES на 0,25 пункта индекса равно \(0.25 \times \$50 = \$12.50\) на контракт.