什麼是期貨損益計算機?
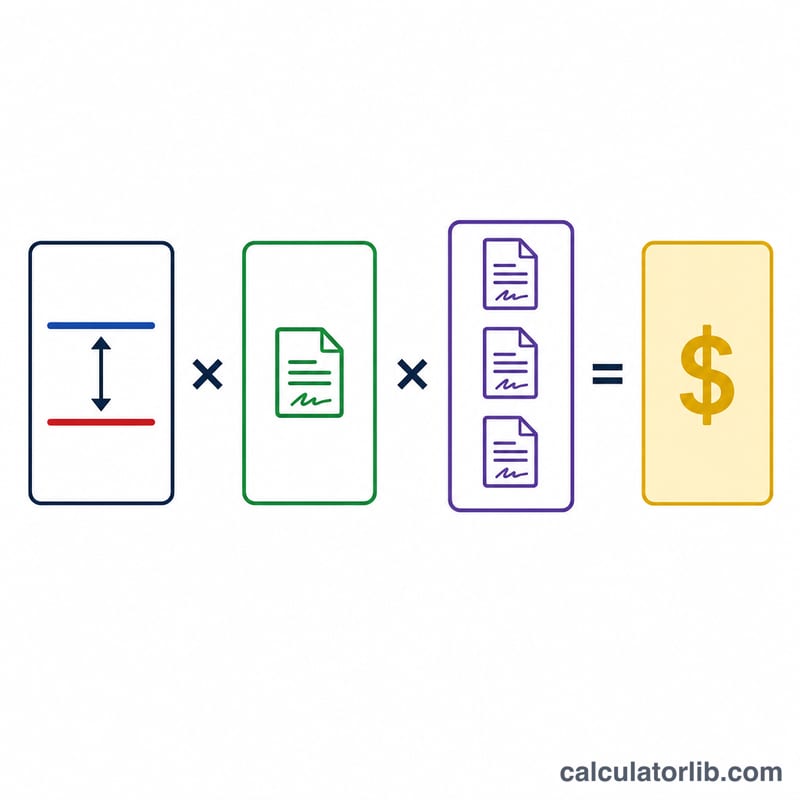
這個計算機可以幫你估算期貨交易的盈虧(P&L)。期貨合約讓持有人有義務以約定價格買進或賣出標的資產,而每一口合約都代表固定數量的標的單位,也就是所謂的合約乘數(contract size/multiplier)。你的獲利或虧損其實很單純,就是價格變動乘上合約乘數,再乘上你持有的口數。這套算法適用於各種期貨市場——無論是商品、指數、外匯還是利率——只要你知道合約乘數即可套用。
如何使用
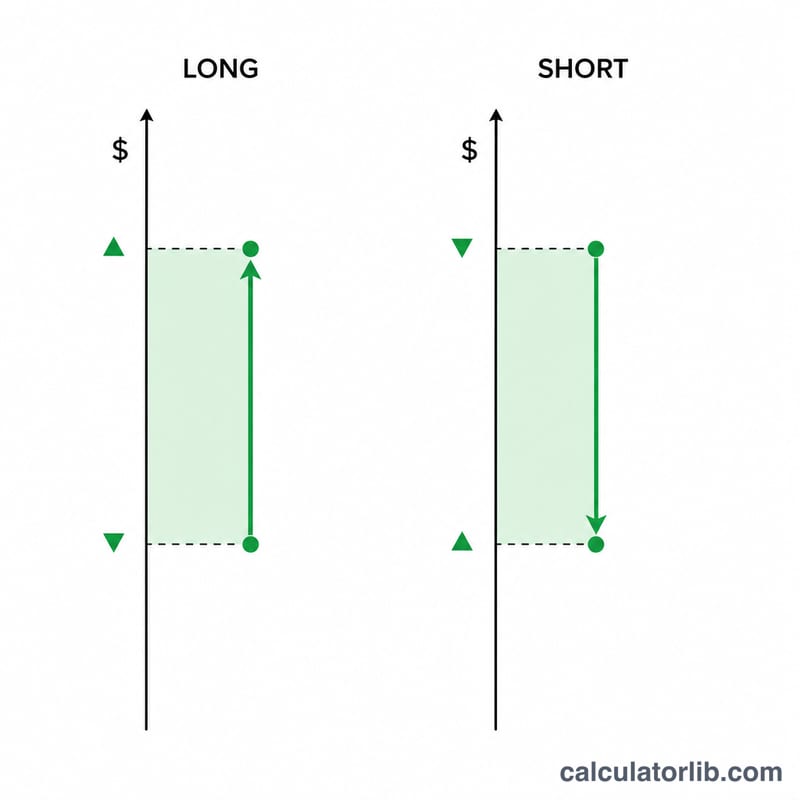
首先選擇你的部位是做多(買進,價格上漲時獲利)還是做空(賣出,價格下跌時獲利)。接著輸入進場價、出場價、合約乘數(每口合約代表的單位數,例如 E-mini 標普 500 為 50),以及你交易的口數。計算機會回傳總損益、每口損益、進場時的名目價值(notional),以及相對於名目價值的報酬率。
公式說明
核心公式為做多部位的 損益 =(出場價 − 進場價)× 合約乘數 × 口數。
$$\text{P\&L} = \left( \text{Exit Price} - \text{Entry Price} \right) \times \text{Contract Size} \times \text{Contracts}$$
若為做空部位,則將差值反轉為(進場價 − 出場價),因為價格下跌時你才會獲利。
$$\text{P\&L} = \left( \text{Entry Price} - \text{Exit Price} \right) \times \text{Contract Size} \times \text{Contracts}$$
名目價值為 進場價 × 合約乘數 × 口數,而名目報酬率則是 損益 ÷ 名目價值 × 100。
實際範例
假設你做多 2 口合約,合約乘數為 50,於 100 進場、110 出場。價格變動為 10。每口損益 = \(10 \times 50 = 500\)。總損益 = \(500 \times 2 = 1{,}000\)。進場時的名目價值 = \(100 \times 50 \times 2 = 10{,}000\),因此名目報酬率為 10%。
常見期貨合約規模與乘數
合約規模(或稱乘數)可將價格變動換算為美元金額。下表列出在 CME Group 交易所(CME、CBOT、NYMEX 與 COMEX)交易之熱門合約的廣泛公布規格。最小跳動價值為最小價格變動單位乘以合約規模。
| 合約(代碼) | 交易所 | 合約規模/乘數 | 最小跳動單位 | 跳動價值 |
|---|---|---|---|---|
| E-mini S&P 500 (ES) | CME | $50 × 指數 | 0.25 指數點 | $12.50 |
| Micro E-mini S&P 500 (MES) | CME | $5 × 指數 | 0.25 指數點 | $1.25 |
| E-mini Nasdaq-100 (NQ) | CME | $20 × 指數 | 0.25 指數點 | $5.00 |
| 黃金 (GC) | COMEX | 100 金衡盎司 | 每盎司 $0.10 | $10.00 |
| 原油 WTI (CL) | NYMEX | 1,000 桶 | 每桶 $0.01 | $10.00 |
| 玉米 (ZC) | CBOT | 5,000 蒲式耳 | 每蒲式耳 ¼ 美分 | $12.50 |
| 歐元外匯 (6E) | CME | 125,000 歐元 | 每歐元 $0.00005 | $6.25 |
例如,ES 的跳動價值為 \(0.25 \times \$50 = \$12.50\)。交易所可能修訂規格,其他合約月份或商品可能有所不同,因此在依賴這些數字前,請務必查閱交易所官方的合約規格。
情境比較:做多與做空結果
所有情境均使用進場價 100 與合約規模 50。做多部位在價格上漲時獲利,做空部位在價格下跌時獲利。對於做空部位,價差的正負號會反過來。名目報酬率為損益除以進場價 × 合約規模 × 合約數。
| 情境 | 方向 | 進場價 | 出場價 | 合約規模 | 合約數 | 總損益 | 名目報酬率 |
|---|---|---|---|---|---|---|---|
| 做多獲利 | 做多 | 100 | 110 | 50 | 1 | +$500 | +10%(名目價值 $5,000) |
| 做多虧損 | 做多 | 100 | 90 | 50 | 1 | -$500 | -10%(名目價值 $5,000) |
| 做空虧損 | 做空 | 100 | 110 | 50 | 1 | -$500 | -10%(名目價值 $5,000) |
| 做空獲利,2 份合約 | 做空 | 100 | 90 | 50 | 2 | +$1,000 | +10%(名目價值 $10,000) |
| 較大的做多部位 | 做多 | 100 | 110 | 50 | 5 | +$2,500 | +10%(名目價值 $25,000) |
做空獲利列的計算驗證:價差為 \((90 - 100) \times 50 \times 2 = -1{,}000\),對做空部位而言即為 +$1,000 的獲利。損益與合約數成正比,而在價格變動相同的情況下,名目報酬率保持不變。
解讀你的結果
- 損益正負:正值表示獲利,負值表示虧損。對於做多部位,損益為 \((\text{出場價} - \text{進場價}) \times \text{規模} \times \text{合約數}\)。對於做空部位,正負號相反,因此價格下跌會產生獲利。
- 名目報酬率不等於資本報酬率:名目價值為 \(\text{進場價} \times \text{合約規模} \times \text{合約數}\),名目報酬率為 $$\frac{ \text{損益}}{ \text{名目價值}}$$ 期貨具有槓桿效果:所繳交的初始保證金僅為名目價值的一小部分。因此,無論獲利或虧損,保證金資本的百分比報酬在絕對值上都遠大於名目報酬率。
- 毛額數字:計算出的損益不包括佣金、交易所與結算費用,以及滑價(預期成交價與實際成交價之間的差異)。實際淨結果會有所不同。
- 逐日盯市:期貨部位每日進行盯市結算,因此獲利與虧損會透過變動保證金每日計入或扣除帳戶。此處顯示的總損益,是交易存續期間每日現金流量的總和,而非出場時的單次付款。
- 跳動價值:跳動價值等於最小價格變動單位乘以合約規模,並將價格變動與美元金額連結起來。例如,ES 變動 0.25 指數點,每份合約即為 \(0.25 \times \$50 = \$12.50\)。
常見問題
什麼是合約乘數?合約乘數是指一口合約所控制的標的單位數量(也稱為 multiplier)。舉例來說,黃金期貨每口為 100 金衡盎司。
計算結果有含手續費或保證金嗎?沒有。試算結果為扣除佣金、交易所費用與資金成本之前的毛損益,這些費用需另行扣除。
為什麼價格下跌時我的做空損益是正的?放空者在價格下跌時才能獲利,因此計算機在處理做空部位時會把價格差值反轉。