Vadeli İşlem Sözleşmesi Hesaplama Aracı Nedir?
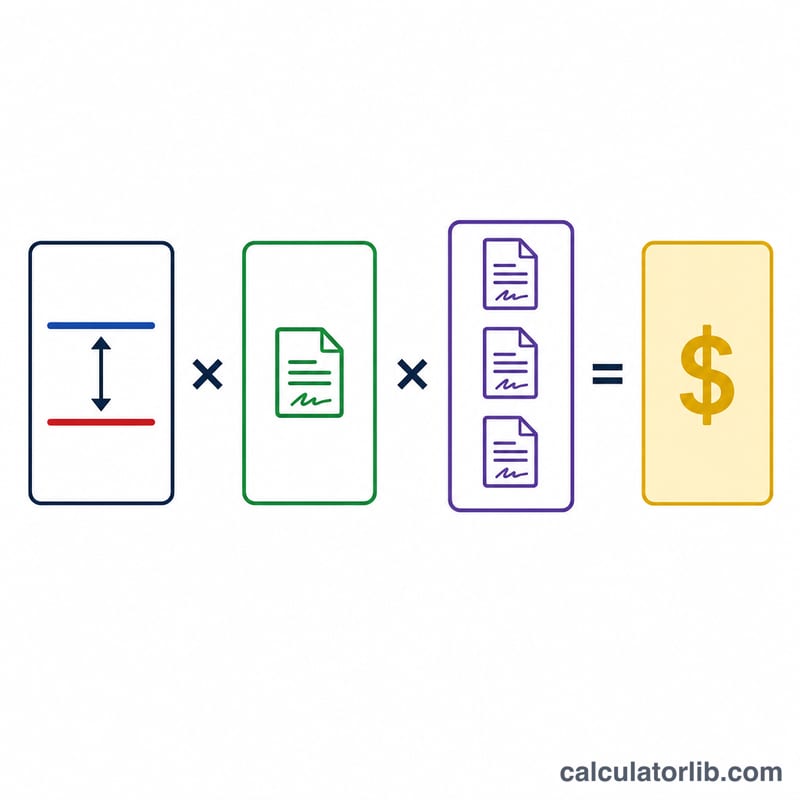
Bu araç, bir vadeli işlem (futures) pozisyonundaki kâr veya zararı (K/Z) tahmin eder. Vadeli işlem sözleşmesi, sahibine bir dayanak varlığı belirlenen fiyattan alma ya da satma yükümlülüğü getirir ve her sözleşme o varlığın sabit bir miktarını temsil eder (sözleşme büyüklüğü ya da çarpan). Kazancınız veya kaybınız basitçe fiyat hareketinin sözleşme büyüklüğü ve elinizdeki sözleşme sayısı ile çarpımıdır. Sözleşme çarpanını bildiğiniz sürece bu hesaplama emtia, endeks, döviz ya da faiz gibi her vadeli işlem piyasasında geçerlidir.
Nasıl Kullanılır?
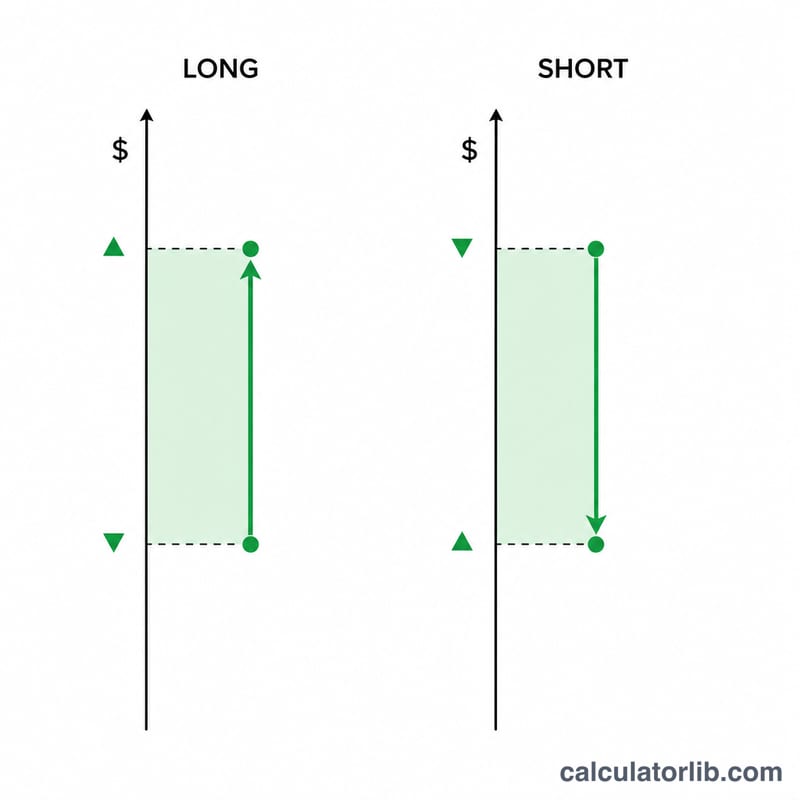
Önce pozisyonunuzu seçin: Uzun (alış yaptınız, fiyat yükseldiğinde kâr edersiniz) ya da Kısa (satış yaptınız, fiyat düştüğünde kâr edersiniz). Ardından giriş fiyatını, çıkış fiyatını, sözleşme büyüklüğünü (sözleşme başına birim sayısı; örneğin E-mini S&P 500 için 50) ve işlem yaptığınız sözleşme sayısını girin. Araç size toplam K/Z'yi, sözleşme başına K/Z'yi, girişteki nominal değeri ve bu nominal değer üzerindeki getiriyi verir.
Formül Açıklaması
Uzun pozisyon için temel denklem şudur: $$\text{K/Z} = \left( \text{Çıkış} - \text{Giriş} \right) \times \text{Sözleşme Büyüklüğü} \times \text{Sözleşme Sayısı}$$ Kısa pozisyonda fiyat düştüğünde kâr ettiğiniz için fark ters çevrilir ve \(\left( \text{Giriş} - \text{Çıkış} \right)\) olarak hesaplanır. Nominal değer \(= \text{Giriş} \times \text{Sözleşme Büyüklüğü} \times \text{Sözleşme Sayısı}\), nominal değer üzerindeki getiri ise \(\text{K/Z} \div \text{Nominal Değer} \times 100\) ile bulunur.
Örnek Hesaplama
Diyelim ki sözleşme büyüklüğü 50 olan 2 sözleşmede uzun pozisyon açtınız; 100 fiyatından girdiniz ve 110 fiyatından çıktınız. Fiyat hareketi 10'dur. Sözleşme başına K/Z \(= 10 \times 50 = 500\). Toplam K/Z \(= 500 \times 2 = 1.000\). Girişteki nominal değer \(= 100 \times 50 \times 2 = 10.000\) olduğundan, nominal değer üzerindeki getiri %10 olur.
Yaygın Vadeli İşlem Sözleşmesi Büyüklükleri ve Çarpanları
Sözleşme büyüklüğü (veya çarpanı), fiyat hareketini dolara çevirir. Tablo, CME Group borsalarında (CME, CBOT, NYMEX ve COMEX) işlem gören popüler sözleşmeler için yaygın olarak yayımlanan spesifikasyonları listeler. Tick değeri, minimum fiyat artışının sözleşme büyüklüğüyle çarpılmasıyla elde edilir.
| Sözleşme (sembol) | Borsa | Sözleşme büyüklüğü / çarpan | Minimum tick | Tick değeri |
|---|---|---|---|---|
| E-mini S&P 500 (ES) | CME | $50 × endeks | 0,25 endeks puanı | $12,50 |
| Micro E-mini S&P 500 (MES) | CME | $5 × endeks | 0,25 endeks puanı | $1,25 |
| E-mini Nasdaq-100 (NQ) | CME | $20 × endeks | 0,25 endeks puanı | $5,00 |
| Altın (GC) | COMEX | 100 troy ons | ons başına $0,10 | $10,00 |
| Ham Petrol WTI (CL) | NYMEX | 1.000 varil | varil başına $0,01 | $10,00 |
| Mısır (ZC) | CBOT | 5.000 büşel | büşel başına ¼ cent | $12,50 |
| Euro FX (6E) | CME | 125.000 euro | euro başına $0,00005 | $6,25 |
Örneğin, ES tick değeri \(0.25 \times \$50 = \$12.50\) olur. Spesifikasyonlar borsalar tarafından revize edilebilir ve diğer sözleşme ayları veya ürünler farklılık gösterebilir; bu rakamlara güvenmeden önce her zaman borsanın resmi sözleşme spesifikasyonlarını kontrol edin.
Senaryo Karşılaştırması: Uzun ve Kısa Sonuçlar
Tüm senaryolarda giriş fiyatı 100 ve sözleşme büyüklüğü 50 kullanılmaktadır. Uzun pozisyon fiyat yükseldiğinde kâr eder, kısa pozisyon ise fiyat düştüğünde kâr eder. Kısa pozisyonda fiyat farkının işareti tersine çevrilir. Nominal değer üzerinden getiri, K/Z'nin giriş fiyatı × sözleşme büyüklüğü × sözleşme sayısına bölünmesiyle hesaplanır.
| Senaryo | Yön | Giriş | Çıkış | Sözleşme büyüklüğü | Sözleşme sayısı | Toplam K/Z | Nominal değer üzerinden getiri |
|---|---|---|---|---|---|---|---|
| Uzun kazanç | Uzun | 100 | 110 | 50 | 1 | +$500 | +%10 (nominal $5.000) |
| Uzun kayıp | Uzun | 100 | 90 | 50 | 1 | -$500 | -%10 (nominal $5.000) |
| Kısa kayıp | Kısa | 100 | 110 | 50 | 1 | -$500 | -%10 (nominal $5.000) |
| Kısa kazanç, 2 sözleşme | Kısa | 100 | 90 | 50 | 2 | +$1.000 | +%10 (nominal $10.000) |
| Daha büyük uzun pozisyon | Uzun | 100 | 110 | 50 | 5 | +$2.500 | +%10 (nominal $25.000) |
Kısa kazanç satırı için kontrol hesabı: fiyat farkı için \((90 - 100) \times 50 \times 2 = -1{,}000\) olur ve kısa pozisyon için +$1.000 kâra dönüşür. K/Z sözleşme sayısıyla doğrusal olarak ölçeklenir; aynı fiyat hareketi için nominal değer üzerinden yüzde getiri ise aynı kalır.
Sonucu Yorumlamak
- Pozitif ve negatif K/Z: Pozitif sonuç kazanç, negatif sonuç kayıptır. Uzun pozisyonda K/Z \((\text{Çıkış} - \text{Giriş}) \times \text{Büyüklük} \times \text{Sözleşme}\) olur. Kısa pozisyonda işaret tersine çevrilir, bu nedenle fiyat düştüğünde kazanç elde edilir.
- Nominal değer üzerinden getiri, sermaye üzerinden getiri değildir: Nominal değer \(\text{Giriş Fiyatı} \times \text{Sözleşme Büyüklüğü} \times \text{Sözleşme}\) olup, nominal değer üzerinden getiri $$\frac{ \text{K/Z}}{ \text{Nominal değer}}$$ şeklindedir. Vadeli işlemler kaldıraçlıdır: yatırılan başlangıç teminatı nominal değerin yalnızca bir kısmıdır. Bu nedenle teminat sermayesi üzerinden yüzde getiri, kazanç ve kayıplar için de nominal değer üzerinden getiriden çok daha büyük bir mutlak değere sahiptir.
- Brüt rakam: Hesaplanan K/Z; komisyonları, borsa ve takas ücretlerini ve kayma miktarını (beklenen ile gerçekleşen dolum fiyatları arasındaki fark) hariç tutar. Net sonuçlar farklı olacaktır.
- Günlük piyasa değerine göre değerleme: Vadeli işlem pozisyonları her gün piyasa değerine göre değerlenir; bu nedenle kazançlar ve kayıplar, değişim teminatı yoluyla her gün hesaba yansıtılır. Burada gösterilen toplam K/Z, işlemin çıkışında tek bir ödeme değil, işlem süresi boyunca bu günlük nakit akışlarının toplamıdır.
- Tick değeri: Tick değeri, minimum fiyat artışının sözleşme büyüklüğüyle çarpımına eşittir ve fiyat hareketlerini dolara bağlar. Örneğin, ES için 0,25 endeks puanlık bir hareket, sözleşme başına \(0.25 \times \$50 = \$12.50\) değerindedir.
Sıkça Sorulan Sorular
Sözleşme büyüklüğü nedir? Bir sözleşmenin kontrol ettiği dayanak birim sayısıdır (çarpan da denir). Örneğin altın vadeli işlemlerinde her sözleşme 100 troy ons altını temsil eder.
Komisyon veya teminat dahil mi? Hayır. Sonuç; komisyonlar, borsa ücretleri ve finansman maliyetleri öncesi brüt K/Z'dir. Bunları ayrıca düşmeniz gerekir.
Fiyat düştüğü hâlde kısa pozisyon K/Z'm neden pozitif? Kısa satış yapanlar fiyat düştüğünde kâr eder; bu yüzden araç, kısa pozisyonlarda fiyat farkını ters çevirir.