¿Qué es la calculadora de contratos de futuros?
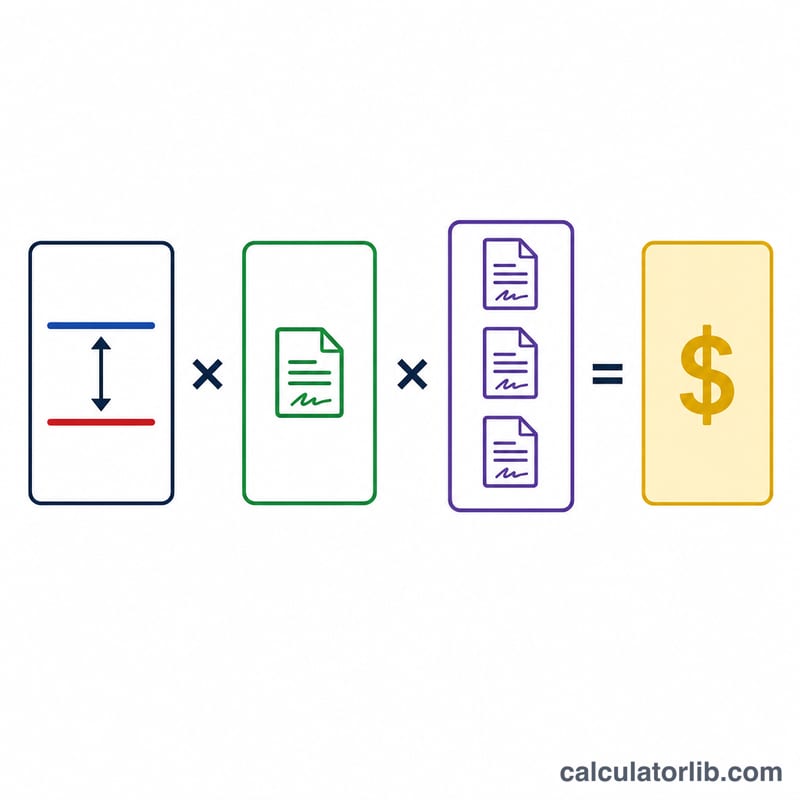
Esta herramienta estima la ganancia o pérdida (P&L) de una operación con futuros. Un contrato de futuros obliga a su titular a comprar o vender un activo subyacente a un precio pactado, y cada contrato representa un número fijo de unidades de ese activo (el tamaño del contrato o multiplicador). Tu resultado es, sencillamente, el movimiento del precio multiplicado por el tamaño del contrato y por la cantidad de contratos que mantienes. Se trata de un cálculo universal válido para cualquier mercado de futuros —materias primas, índices, divisas o tipos de interés— siempre que conozcas el multiplicador del contrato.
Cómo usarla
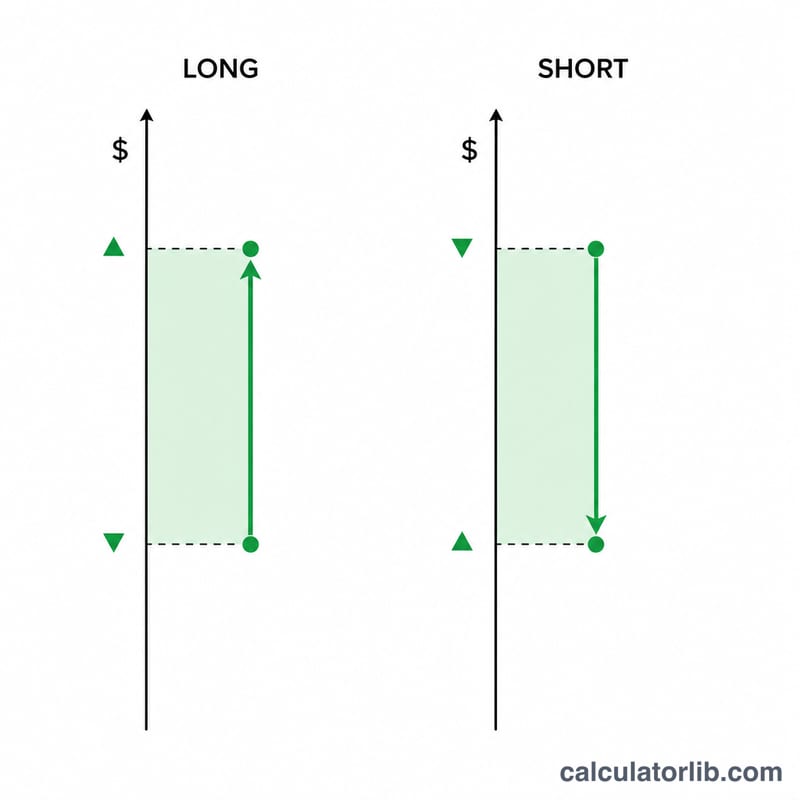
Elige si tu posición es Larga (compraste y ganas cuando el precio sube) o Corta (vendiste y ganas cuando el precio baja). Introduce el precio de entrada, el precio de salida, el tamaño del contrato (unidades por contrato; por ejemplo, 50 en el E-mini del S&P 500) y cuántos contratos operaste. La calculadora te devuelve el P&L total, el P&L por contrato, el valor nocional en la entrada y la rentabilidad sobre dicho nocional.
La fórmula explicada
La ecuación central, para una posición larga, es $$\text{P\&L} = \left( \text{Salida} - \text{Entrada} \right) \times \text{Tamaño del contrato} \times \text{Contratos}$$. En una posición corta la diferencia se invierte a \(\left( \text{Entrada} - \text{Salida} \right)\), ya que obtienes beneficio cuando el precio cae. El valor nocional es \(\text{Entrada} \times \text{Tamaño del contrato} \times \text{Contratos}\), y la rentabilidad sobre el nocional es \(\text{P\&L} \div \text{Nocional} \times 100\).
Ejemplo práctico
Imagina que abres una posición larga de 2 contratos con un tamaño de contrato de 50, entrando a 100 y saliendo a 110. El movimiento del precio es de 10. P&L por contrato = \(10 \times 50 = 500\). P&L total = \(500 \times 2 = 1.000\). El nocional en la entrada = \(100 \times 50 \times 2 = 10.000\), por lo que la rentabilidad sobre el nocional es del 10 %.
Tamaños de contrato y multiplicadores habituales de futuros
El tamaño del contrato (o multiplicador) convierte un movimiento de precio en dólares. La tabla muestra las especificaciones ampliamente publicadas de contratos populares negociados en los exchanges de CME Group (CME, CBOT, NYMEX y COMEX). El valor del tick es el incremento mínimo de precio multiplicado por el tamaño del contrato.
| Contrato (símbolo) | Exchange | Tamaño del contrato / multiplicador | Tick mínimo | Valor del tick |
|---|---|---|---|---|
| E-mini S&P 500 (ES) | CME | $50 × índice | 0,25 puntos de índice | $12,50 |
| Micro E-mini S&P 500 (MES) | CME | $5 × índice | 0,25 puntos de índice | $1,25 |
| E-mini Nasdaq-100 (NQ) | CME | $20 × índice | 0,25 puntos de índice | $5,00 |
| Oro (GC) | COMEX | 100 onzas troy | $0,10 por onza | $10,00 |
| Petróleo crudo WTI (CL) | NYMEX | 1.000 barriles | $0,01 por barril | $10,00 |
| Maíz (ZC) | CBOT | 5.000 bushels | ¼ de centavo por bushel | $12,50 |
| Euro FX (6E) | CME | 125.000 euros | $0,00005 por euro | $6,25 |
Por ejemplo, el valor del tick del ES es \(0.25 \times \$50 = \$12.50\). Las especificaciones pueden ser revisadas por los exchanges, y otros meses de vencimiento o productos pueden diferir, así que siempre consulte las especificaciones oficiales del contrato del exchange antes de basarse en estas cifras.
Comparación de escenarios: resultados largos vs cortos
Todos los escenarios usan un precio de entrada de 100 y un tamaño de contrato de 50. Una posición larga gana cuando el precio sube, y una posición corta gana cuando baja. Para una posición corta, el signo de la diferencia de precio se invierte. El rendimiento sobre el nocional es la P&L dividida entre precio de entrada × tamaño del contrato × número de contratos.
| Escenario | Dirección | Entrada | Salida | Tamaño del contrato | Contratos | P&L total | Rendimiento sobre el nocional |
|---|---|---|---|---|---|---|---|
| Ganancia larga | Larga | 100 | 110 | 50 | 1 | +$500 | +10% (nocional $5.000) |
| Pérdida larga | Larga | 100 | 90 | 50 | 1 | -$500 | -10% (nocional $5.000) |
| Pérdida corta | Corta | 100 | 110 | 50 | 1 | -$500 | -10% (nocional $5.000) |
| Ganancia corta, 2 contratos | Corta | 100 | 90 | 50 | 2 | +$1.000 | +10% (nocional $10.000) |
| Posición larga mayor | Larga | 100 | 110 | 50 | 5 | +$2.500 | +10% (nocional $25.000) |
Comprobación detallada de la fila de ganancia corta: \((90 - 100) \times 50 \times 2 = -1{,}000\) para la diferencia de precio, que se convierte en una ganancia de +$1.000 para una posición corta. La P&L escala linealmente con el número de contratos, mientras que el rendimiento porcentual sobre el nocional se mantiene igual para el mismo movimiento de precio.
Interpretación de su resultado
- P&L positiva vs negativa: Un resultado positivo es una ganancia y un resultado negativo es una pérdida. Para una posición larga, la P&L es \((\text{Salida} - \text{Entrada}) \times \text{Tamaño} \times \text{Contratos}\). Para una posición corta el signo se invierte, de modo que una caída del precio produce una ganancia.
- El rendimiento sobre el nocional no es el rendimiento sobre el capital: El valor nocional es \(\text{Precio de entrada} \times \text{Tamaño del contrato} \times \text{Contratos}\), y el rendimiento sobre el nocional es $$\frac{ \text{P\&L}}{ \text{Valor nocional}}$$ Los futuros tienen apalancamiento: el margen inicial depositado es solo una fracción del valor nocional. El porcentaje de rendimiento sobre el capital de margen es, por tanto, mucho mayor en magnitud que el rendimiento sobre el nocional, tanto para las ganancias como para las pérdidas.
- Cifra bruta: La P&L calculada excluye comisiones, tarifas del exchange y de compensación, y el deslizamiento (la diferencia entre los precios de ejecución esperados y reales). Los resultados netos serán diferentes.
- Valoración diaria a mercado: Las posiciones de futuros se valoran a mercado cada día, por lo que las ganancias y pérdidas se abonan o cargan en la cuenta diariamente mediante el margen de variación. La P&L total que se muestra aquí es la suma de esos flujos de caja diarios durante la vida de la operación, no un único pago al cierre.
- Valor del tick: El valor del tick equivale al incremento mínimo de precio multiplicado por el tamaño del contrato, y vincula los movimientos de precio con dólares. Por ejemplo, un movimiento del ES de 0,25 puntos de índice equivale a \(0.25 \times \$50 = \$12.50\) por contrato.
Preguntas frecuentes
¿Qué es el tamaño del contrato? Es el número de unidades del subyacente que controla un solo contrato (también llamado multiplicador). Por ejemplo, los futuros del oro equivalen a 100 onzas troy por contrato.
¿Incluye comisiones o garantías (margen)? No. El resultado es el P&L bruto, antes de comisiones, tarifas del mercado y costes de financiación. Esos importes debes restarlos por separado.
¿Por qué mi P&L en corto es positivo si el precio bajó? Quien vende en corto gana cuando el precio cae, por eso la calculadora invierte la diferencia de precios en las posiciones cortas.