À quoi sert le calculateur de contrats à terme ?
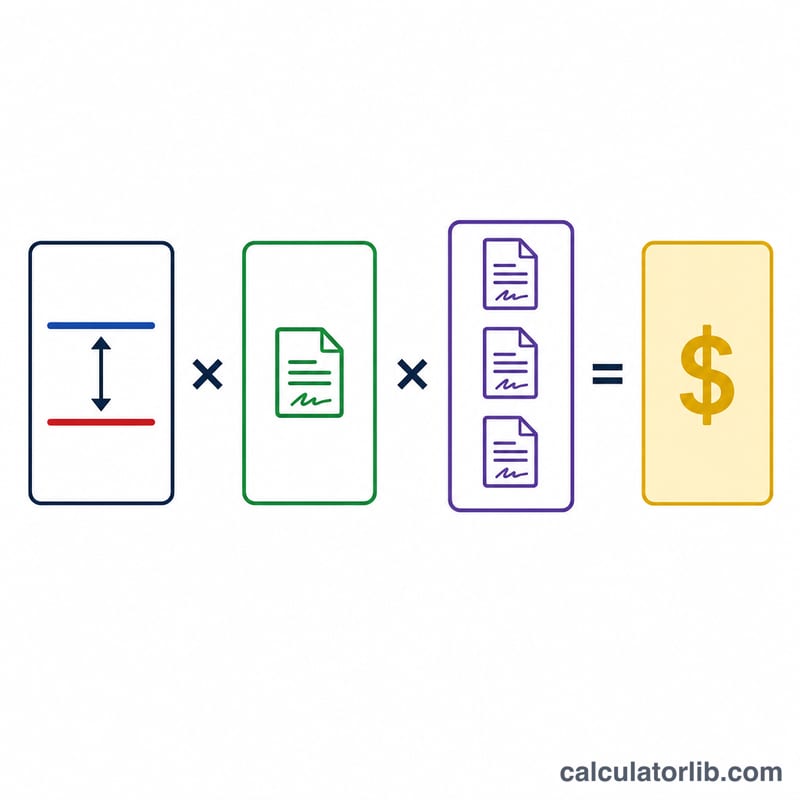
Cet outil estime le profit ou la perte (P&L) d'une position sur contrats à terme. Un contrat à terme (ou « future ») engage son détenteur à acheter ou à vendre un actif sous-jacent à un prix fixé, et chaque contrat porte sur un nombre déterminé d'unités de cet actif : c'est la taille du contrat, aussi appelée multiplicateur. Votre gain ou votre perte correspond simplement à la variation de prix multipliée par la taille du contrat et par le nombre de contrats détenus. Ce calcul est universel et s'applique à tous les marchés à terme — matières premières, indices, devises ou taux d'intérêt — dès lors que vous connaissez le multiplicateur du contrat.
Comment l'utiliser
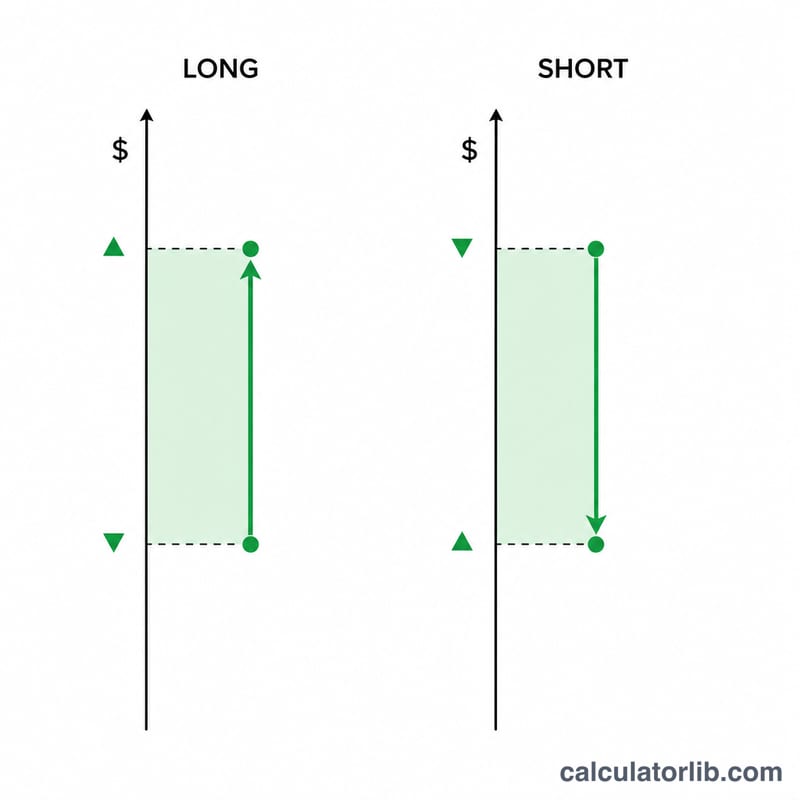
Indiquez d'abord le sens de votre position : Long (vous avez acheté et gagnez lorsque le prix monte) ou Short (vous avez vendu et gagnez lorsque le prix baisse). Saisissez ensuite le prix d'entrée, le prix de sortie, la taille du contrat (le nombre d'unités par contrat, par exemple 50 pour le E-mini S&P 500) et le nombre de contrats négociés. Le calculateur affiche le P&L total, le P&L par contrat, la valeur notionnelle à l'entrée et le rendement rapporté à ce notionnel.
La formule expliquée
L'équation de base pour une position longue est $$\text{P\&L} = \left( \text{Sortie} - \text{Entrée} \right) \times \text{Taille du contrat} \times \text{Nombre de contrats}$$. Pour une position courte (short), la différence est inversée et devient \((\text{Entrée} - \text{Sortie})\), car vous réalisez un gain lorsque le prix baisse. La valeur notionnelle vaut \(\text{Entrée} \times \text{Taille du contrat} \times \text{Nombre de contrats}\), et le rendement sur le notionnel est égal à \(\text{P\&L} \div \text{Notionnel} \times 100\).
Exemple chiffré
Imaginons que vous preniez une position longue sur 2 contrats, avec une taille de contrat de 50, en entrant à 100 et en sortant à 110. La variation de prix est de 10. Le P&L par contrat est donc de \(10 \times 50 = 500\). Le P&L total atteint \(500 \times 2 = 1\,000\). La valeur notionnelle à l'entrée vaut \(100 \times 50 \times 2 = 10\,000\), soit un rendement sur le notionnel de 10 %.
Tailles de contrats et multiplicateurs courants sur les contrats à terme
La taille du contrat (ou multiplicateur) convertit une variation de prix en dollars. Le tableau présente les spécifications largement publiées de contrats populaires négociés sur les bourses du groupe CME (CME, CBOT, NYMEX et COMEX). La valeur du tick correspond à l'incrément de prix minimal multiplié par la taille du contrat.
| Contrat (symbole) | Bourse | Taille du contrat / multiplicateur | Tick minimal | Valeur du tick |
|---|---|---|---|---|
| E-mini S&P 500 (ES) | CME | 50 $ × indice | 0,25 point d'indice | 12,50 $ |
| Micro E-mini S&P 500 (MES) | CME | 5 $ × indice | 0,25 point d'indice | 1,25 $ |
| E-mini Nasdaq-100 (NQ) | CME | 20 $ × indice | 0,25 point d'indice | 5,00 $ |
| Or (GC) | COMEX | 100 onces troy | 0,10 $ par once | 10,00 $ |
| Pétrole brut WTI (CL) | NYMEX | 1 000 barils | 0,01 $ par baril | 10,00 $ |
| Maïs (ZC) | CBOT | 5 000 boisseaux | ¼ de cent par boisseau | 12,50 $ |
| Euro FX (6E) | CME | 125 000 euros | 0,00005 $ par euro | 6,25 $ |
Par exemple, la valeur du tick de l'ES est \(0.25 \times \$50 = \$12.50\). Les spécifications peuvent être révisées par les bourses, et d'autres échéances ou produits peuvent différer ; vérifiez donc toujours les spécifications officielles du contrat auprès de la bourse avant de vous fier à ces chiffres.
Comparaison de scénarios : résultats en position longue et courte
Tous les scénarios utilisent un prix d'entrée de 100 et une taille de contrat de 50. Une position longue profite lorsque le prix monte, et une position courte profite lorsqu'il baisse. Pour une position courte, le signe de l'écart de prix est inversé. Le rendement sur le notionnel correspond au P&L divisé par le prix d'entrée × la taille du contrat × le nombre de contrats.
| Scénario | Sens | Entrée | Sortie | Taille du contrat | Contrats | P&L total | Rendement sur le notionnel |
|---|---|---|---|---|---|---|---|
| Gain en position longue | Longue | 100 | 110 | 50 | 1 | +500 $ | +10 % (notionnel 5 000 $) |
| Perte en position longue | Longue | 100 | 90 | 50 | 1 | -500 $ | -10 % (notionnel 5 000 $) |
| Perte en position courte | Courte | 100 | 110 | 50 | 1 | -500 $ | -10 % (notionnel 5 000 $) |
| Gain en position courte, 2 contrats | Courte | 100 | 90 | 50 | 2 | +1 000 $ | +10 % (notionnel 10 000 $) |
| Position longue plus importante | Longue | 100 | 110 | 50 | 5 | +2 500 $ | +10 % (notionnel 25 000 $) |
Vérification détaillée pour la ligne du gain en position courte : \((90 - 100) \times 50 \times 2 = -1{,}000\) pour l'écart de prix, ce qui se traduit par un profit de +1 000 $ pour une position courte. Le P&L varie linéairement avec le nombre de contrats, tandis que le rendement en pourcentage sur le notionnel reste le même pour une même variation de prix.
Interpréter votre résultat
- P&L positif ou négatif : Un résultat positif correspond à un gain et un résultat négatif à une perte. Pour une position longue, le P&L est \((\text{Sortie} - \text{Entrée}) \times \text{Taille} \times \text{Contrats}\). Pour une position courte, le signe est inversé : une baisse du prix produit donc un gain.
- Le rendement sur le notionnel n'est pas le rendement sur le capital : La valeur notionnelle est \(\text{Prix d'entrée} \times \text{Taille du contrat} \times \text{Contrats}\), et le rendement sur le notionnel est $$\frac{ \text{P\&L}}{ \text{Valeur notionnelle}}$$ Les contrats à terme sont à effet de levier : la marge initiale déposée ne représente qu'une fraction de la valeur notionnelle. Le rendement en pourcentage sur le capital de marge est donc beaucoup plus important en valeur absolue que le rendement sur le notionnel, aussi bien pour les gains que pour les pertes.
- Chiffre brut : Le P&L calculé exclut les commissions, les frais de bourse et de compensation, ainsi que le glissement (la différence entre les prix d'exécution attendus et réels). Les résultats nets seront différents.
- Valorisation quotidienne au prix du marché : Les positions sur contrats à terme sont valorisées au prix du marché chaque jour ; les gains et pertes sont donc crédités ou débités du compte chaque jour via la marge de variation. Le P&L total affiché ici correspond à la somme de ces flux de trésorerie quotidiens sur la durée de l'opération, et non à un paiement unique à la sortie.
- Valeur du tick : La valeur du tick est égale à l'incrément de prix minimal multiplié par la taille du contrat ; elle relie les variations de prix aux dollars. Par exemple, une variation de 0,25 point d'indice sur l'ES représente \(0.25 \times \$50 = \$12.50\) par contrat.
Questions fréquentes
Qu'est-ce que la taille du contrat ? C'est le nombre d'unités du sous-jacent contrôlées par un seul contrat (aussi appelé multiplicateur). Par exemple, un contrat à terme sur l'or porte sur 100 onces troy.
Les frais et la marge sont-ils inclus ? Non. Le résultat correspond au P&L brut, avant commissions, frais de Bourse et coûts de financement. Il faut les déduire séparément.
Pourquoi mon P&L est-il positif sur une position short alors que le prix a baissé ? Les vendeurs à découvert gagnent lorsque le prix recule : le calculateur inverse donc la différence de prix pour les positions courtes.