선물 계약 손익 계산기란?
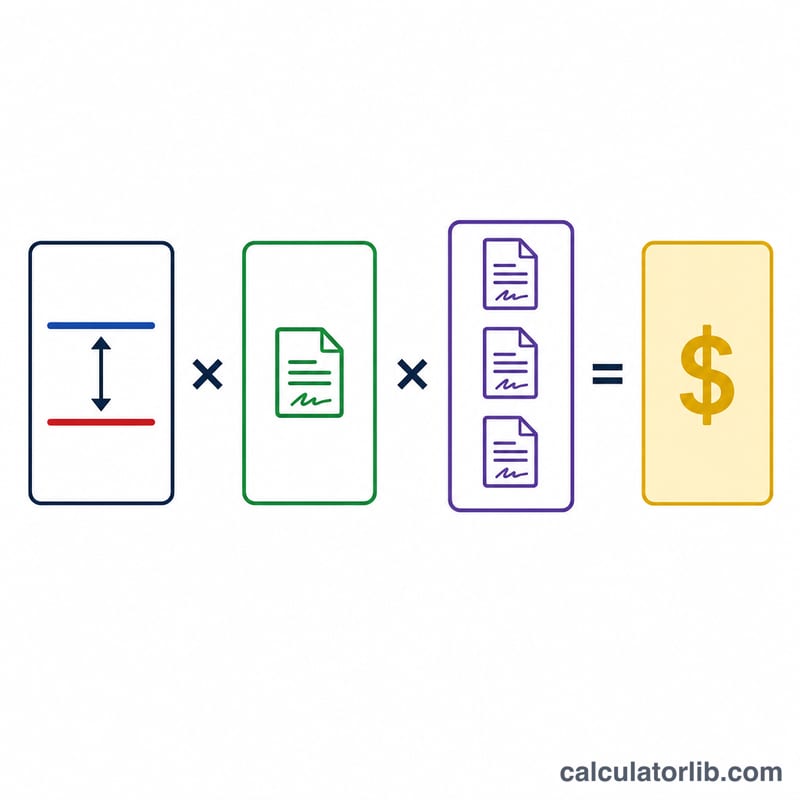
이 계산기는 선물 거래의 손익(P&L)을 빠르게 추정해 줍니다. 선물 계약은 정해진 가격에 기초자산을 사거나 팔아야 하는 약정으로, 계약 하나는 해당 자산의 고정된 수량(계약 크기 또는 승수)을 나타냅니다. 손익은 단순히 '가격 변동폭 × 계약 크기 × 보유 계약 수'로 계산됩니다. 계약 승수만 알고 있다면 원자재, 지수, 통화, 금리 등 어떤 선물 시장에든 똑같이 적용할 수 있는 보편적인 계산 방식입니다.
사용 방법
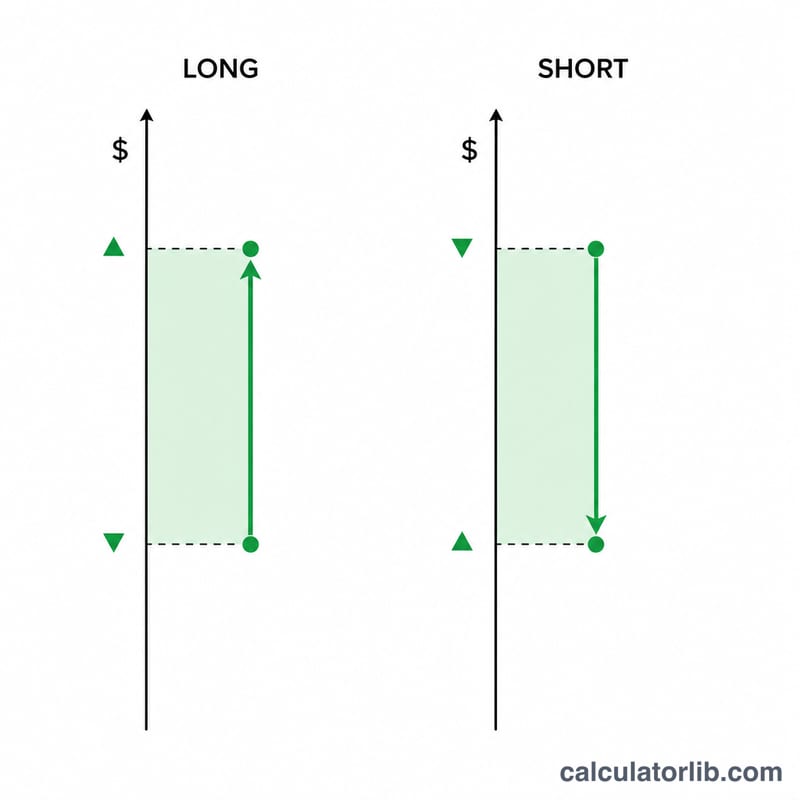
먼저 포지션이 롱(매수, 가격이 오를 때 수익)인지 숏(매도, 가격이 내릴 때 수익)인지 선택하세요. 그다음 진입가, 청산가, 계약 크기(계약당 단위 수, 예를 들어 E-mini S&P 500은 50), 그리고 거래한 계약 수를 입력합니다. 계산기는 총 손익, 계약당 손익, 진입 시점의 명목 가치, 그리고 그 명목 가치 대비 수익률을 보여 줍니다.
공식 풀이
핵심 공식은 롱 포지션 기준으로 $$\text{P\&L} = \left( \text{청산가} - \text{진입가} \right) \times \text{계약 크기} \times \text{계약 수}$$입니다. 숏 포지션은 가격이 내릴 때 이익이 나므로 차이를 뒤집어 \((\text{진입가} - \text{청산가})\)로 계산합니다. 명목 가치는 \(\text{진입가} \times \text{계약 크기} \times \text{계약 수}\)이며, 명목 가치 대비 수익률은 \(\text{손익} \div \text{명목 가치} \times 100\)으로 구합니다.
계산 예시
계약 크기 50인 선물을 2계약 롱으로 진입가 100에 매수하고 청산가 110에 정리했다고 가정해 봅시다. 가격 변동폭은 10입니다. 계약당 손익 = \(10 \times 50 = 500\). 총 손익 = \(500 \times 2 = 1{,}000\). 진입 시점 명목 가치 = \(100 \times 50 \times 2 = 10{,}000\)이므로 명목 가치 대비 수익률은 10%가 됩니다.
일반 선물 계약 규모 및 승수
계약 규모(또는 승수)는 가격 변동을 달러 금액으로 환산합니다. 이 표는 CME 그룹 거래소(CME, CBOT, NYMEX, COMEX)에서 거래되는 인기 계약들의 널리 알려진 사양을 보여 줍니다. 틱 가치는 최소 호가 단위에 계약 규모를 곱한 값입니다.
| 계약(심볼) | 거래소 | 계약 규모 / 승수 | 최소 틱 | 틱 가치 |
|---|---|---|---|---|
| E-mini S&P 500 (ES) | CME | $50 × 지수 | 0.25 지수 포인트 | $12.50 |
| Micro E-mini S&P 500 (MES) | CME | $5 × 지수 | 0.25 지수 포인트 | $1.25 |
| E-mini Nasdaq-100 (NQ) | CME | $20 × 지수 | 0.25 지수 포인트 | $5.00 |
| 금 (GC) | COMEX | 100 트로이 온스 | 온스당 $0.10 | $10.00 |
| 서부텍사스산 원유 (CL) | NYMEX | 1,000 배럴 | 배럴당 $0.01 | $10.00 |
| 옥수수 (ZC) | CBOT | 5,000 부셸 | 부셸당 ¼ 센트 | $12.50 |
| 유로/달러 (6E) | CME | 125,000 유로 | 유로당 $0.00005 | $6.25 |
예를 들어 ES의 틱 가치는 \(0.25 \times \$50 = \$12.50\)입니다. 사양은 거래소에 의해 변경될 수 있으며, 다른 결제월이나 상품은 다를 수 있으므로, 이 수치에 의존하기 전에 반드시 거래소의 공식 계약 사양을 확인하십시오.
시나리오 비교: 매수와 매도의 결과
모든 시나리오는 진입 가격 100과 계약 규모 50을 사용합니다. 매수 포지션은 가격이 오를 때 이익을 얻고, 매도 포지션은 가격이 내릴 때 이익을 얻습니다. 매도 포지션의 경우 가격 차이의 부호가 반대로 적용됩니다. 명목가치 대비 수익률은 손익을 진입 가격 × 계약 규모 × 계약 수로 나눈 값입니다.
| 시나리오 | 방향 | 진입 | 청산 | 계약 규모 | 계약 수 | 총 손익 | 명목가치 대비 수익률 |
|---|---|---|---|---|---|---|---|
| 매수 이익 | 매수 | 100 | 110 | 50 | 1 | +$500 | +10% (명목가치 $5,000) |
| 매수 손실 | 매수 | 100 | 90 | 50 | 1 | -$500 | -10% (명목가치 $5,000) |
| 매도 손실 | 매도 | 100 | 110 | 50 | 1 | -$500 | -10% (명목가치 $5,000) |
| 매도 이익, 2계약 | 매도 | 100 | 90 | 50 | 2 | +$1,000 | +10% (명목가치 $10,000) |
| 매수 대형 포지션 | 매수 | 100 | 110 | 50 | 5 | +$2,500 | +10% (명목가치 $25,000) |
매도 이익 행의 검산: \((90 - 100) \times 50 \times 2 = -1{,}000\)은 가격 차이이며, 매도 포지션에서는 +$1,000의 이익이 됩니다. 손익은 계약 수에 비례하여 선형으로 증가하는 반면, 같은 가격 변동에 대한 명목가치 대비 수익률은 동일하게 유지됩니다.
결과 해석하기
- 이익과 손실 손익: 양수 결과는 이익이고 음수 결과는 손실입니다. 매수 포지션의 손익은 \((\text{청산} - \text{진입}) \times \text{규모} \times \text{계약 수}\)입니다. 매도 포지션은 부호가 반대이므로, 가격 하락은 이익을 만듭니다.
- 명목가치 대비 수익률은 자본 대비 수익률이 아닙니다: 명목가치는 \(\text{진입 가격} \times \text{계약 규모} \times \text{계약 수}\)이며, 명목가치 대비 수익률은 $$\frac{ \text{손익}}{ \text{명목가치}}$$입니다. 선물은 레버리지를 사용하며, 예치하는 증거금은 명목가치의 일부에 불과합니다. 따라서 이익과 손실 모두에서 증거금 자본에 대한 수익률의 절댓값은 명목가치 대비 수익률보다 훨씬 큽니다.
- 총액 기준 수치: 계산된 손익에는 수수료, 거래소 및 청산 수수료, 슬리피지(예상 체결 가격과 실제 체결 가격의 차이)가 포함되어 있지 않습니다. 순 결과는 다를 수 있습니다.
- 일일 시가 평가: 선물 포지션은 매일 시가 평가되므로, 이익과 손실은 변동증거금을 통해 매일 계좌에 입금되거나 출금됩니다. 여기에 표시된 총 손익은 청산 시점의 단일 지급이 아니라, 거래 기간 동안의 이러한 일일 현금 흐름의 합계입니다.
- 틱 가치: 틱 가치는 최소 호가 단위에 계약 규모를 곱한 값이며, 가격 변동을 달러 금액과 연결합니다. 예를 들어 ES가 0.25 지수 포인트 움직이면 계약당 \(0.25 \times \$50 = \$12.50\)입니다.
자주 묻는 질문
계약 크기란 무엇인가요? 계약 하나가 다루는 기초자산의 단위 수(승수라고도 함)를 말합니다. 예를 들어 금 선물은 계약당 100트로이온스입니다.
수수료나 증거금이 포함되나요? 아니요. 결과는 수수료, 거래소 비용, 금융 비용을 차감하기 전의 총손익(gross P&L)입니다. 이런 비용은 별도로 빼야 합니다.
가격이 내렸는데 왜 숏 손익이 플러스인가요? 숏(공매도)은 가격이 떨어질 때 이익이 나기 때문에, 계산기가 숏 포지션에서는 가격 차이를 반대로 적용합니다.