Opsiyon Spread Hesaplayıcı Nedir?
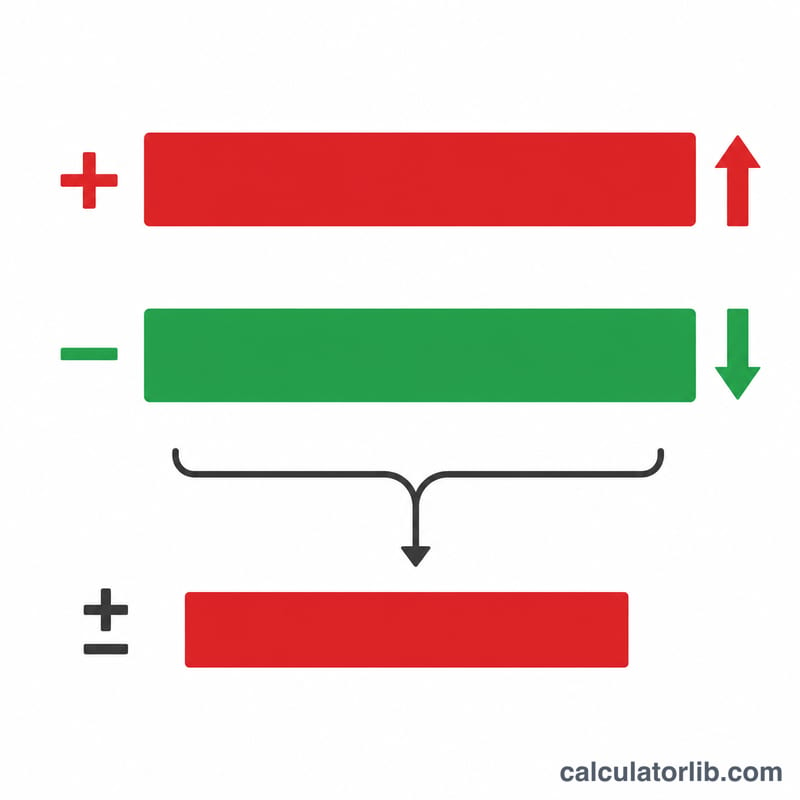
Bu araç bir dikey debit spread stratejisini analiz eder — yani aynı türde ve aynı vadede olan iki opsiyondan birini farklı kullanım fiyatından satın aldığınız (uzun bacak), diğerini sattığınız (kısa bacak) bir stratejiyi. Uzun bacak için ödediğiniz prim, kısa bacaktan tahsil ettiğiniz primden fazla olduğu için işlem net bir borç (net debit) ile açılır. Hesaplayıcı; net debit, maksimum kâr, maksimum zarar, başabaş fiyatı ve risk/ödül oranını anında, hem hisse başına hem de tüm kontratlar üzerinden hesaplar. Not: Bu araç ABD borsalarındaki standart hisse opsiyonlarına (her kontrat 100 hisse) göre kurgulanmıştır; Borsa İstanbul ve diğer piyasalardaki kontrat çarpanları farklı olabilir.
Nasıl Kullanılır?
Uzun opsiyon için ödediğiniz primi ve kısa opsiyondan tahsil ettiğiniz primi girin. Ardından iki kullanım fiyatını ve kontrat sayısını ekleyin. Standart bir hisse opsiyonu 100 hisseyi temsil ettiğinden, hesaplayıcı hisse başına değerleri 100 × kontrat sayısı ile çarparak gerçek dolar bazlı sonucu verir.
Formülün Açıklaması
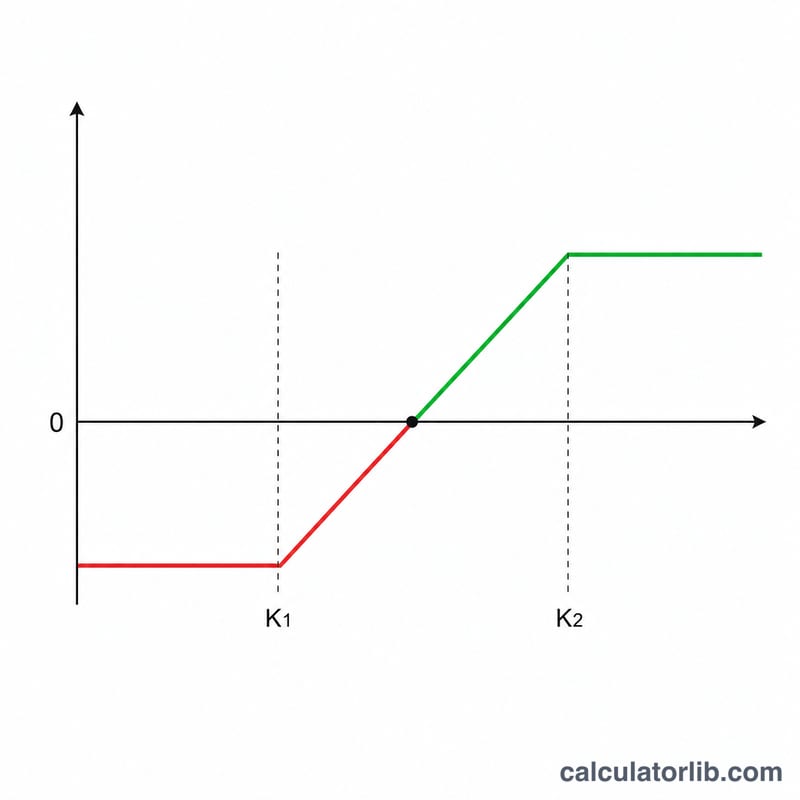
Net Debit = Uzun Prim − Kısa Prim. Bu hem maliyet esasınız hem de maksimum zararınızdır. Maksimum Kâr, kullanım fiyatları arasındaki mesafeden net debit'in çıkarılmasıyla bulunur:
$$\text{Max Profit} = \left(\left|\,\text{Kısa Kullanım Fiyatı} - \text{Uzun Kullanım Fiyatı}\,\right| - D\right) \times 100 \times \text{Kontrat}$$Bir bull call spread için Başabaş = Uzun Kullanım Fiyatı + Net Debit.
Örnek Hesaplama
Diyelim ki 100 $ kullanım fiyatlı bir call'u 5,00 $'a satın aldınız ve 110 $ kullanım fiyatlı bir call'u 2,00 $'a sattınız; tek kontrat. Net Debit = \(5 - 2 = 3{,}00\ \$\) hisse başına. Kullanım aralığı = 10. Maksimum Kâr = \(10 - 3 = 7{,}00\ \$\) hisse başına, yani toplam 700 $. Maksimum Zarar = hisse başına 3,00 $, yani toplam 300 $. Başabaş = \(100 + 3 = 103\ \$\). Risk/ödül = \(7 \div 3 \approx 2{,}33\).
Sıkça Sorulan Sorular
Credit spread'ler için de çalışır mı? Bu araç debit spread'ler için tasarlanmıştır. Bir credit spread negatif net debit oluşturur ve bu da kâr ile zararın işaretini basitçe tersine çevirir.
Neden 100 ile çarpılıyor? Her ABD hisse opsiyonu kontratı 100 dayanak hisseyi temsil eder; dolayısıyla dolar bazlı kâr/zarar, hisse başına değerin 100 ile ve kontrat sayısıyla çarpımına eşittir.
Komisyonlar dahil mi? Hayır. Kesin net rakam için aracı kurumunuzun kontrat başına ücretlerini sonuçlardan çıkarın.