コール利回り(YTC)とは?
コール利回り(YTC:Yield to Call)とは、繰上償還(コール)が可能な債券について、発行体が満期まで保有させずに最も早いコール日に償還した場合に投資家が得られる年率リターンを概算した指標です。発行体は金利が低下した局面で債券をコールすることが多いため、YTCはコール可能債券における「下振れ時の利回り」を示す重要な目安となります。実務では満期利回り(YTM)と比較し、より低い方を「最悪利回り(イールド・トゥ・ワースト)」として用いるのが一般的です。なお、この概念は米国を中心とした海外の社債・地方債などで広く使われており、日本国内の債券では繰上償還条項の有無や条件が異なる場合があるため、対象債券の発行要項を確認してください。
この計算ツールの使い方
債券の額面(パー価格)、現在の市場価格、コール価格(発行体が償還時に支払う金額)、年間クーポン利率(%)、そしてコール日までの年数を入力してください。本ツールは年間クーポン支払額を自動で算出し、概算のYTCを年率(%)で表示します。
計算式の解説
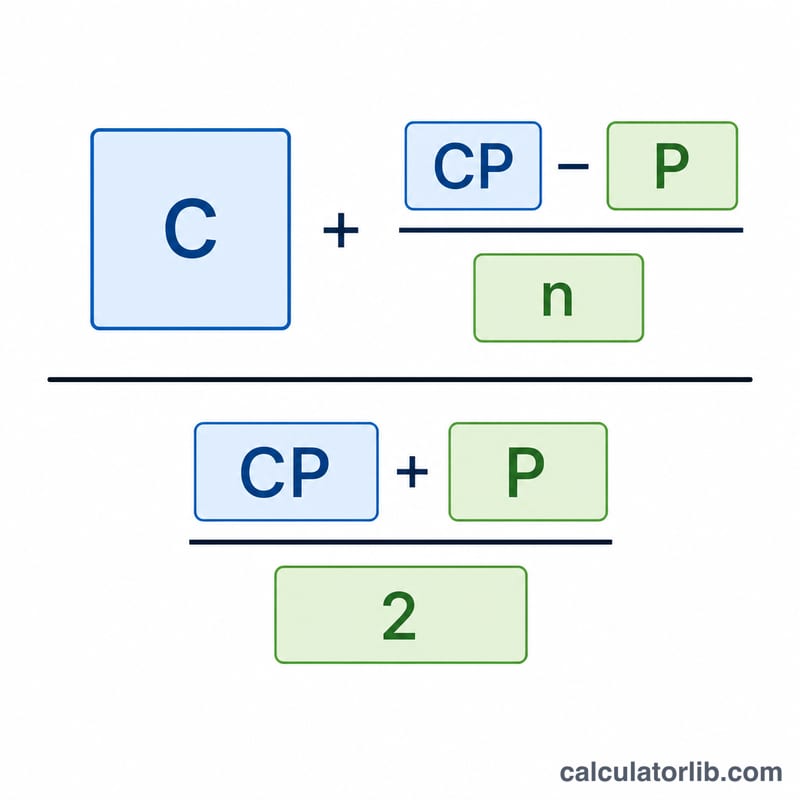
使用する概算式は $$\text{YTC} \approx \frac{C + \dfrac{\text{CP} - \text{P}}{n}}{\dfrac{\text{CP} + \text{P}}{2}}$$ です。ここで \(C\) は年間クーポン額(金額ベース)、\(\text{CP}\) はコール価格、\(\text{P}\) は現在価格、\(n\) はコールまでの年数を表します。分子は、クーポン収入に「コール価格に向けた1年あたりの価格変動(値上がり益または値下がり損)」を加えたものです。分母はコール価格と現在価格の平均で、投資元本の平均額を近似しています。
計算例
額面1,000ドルで8%のクーポン(年80ドル)を支払う債券を考えます。現在の取引価格は1,050ドル、5年後に1,100ドルでコール可能とします。分子:$$80 + \frac{1{,}100 - 1{,}050}{5} = 80 + 10 = 90$$ 分母:$$\frac{1{,}100 + 1{,}050}{2} = 1{,}075$$ よって $$\text{YTC} \approx \frac{90}{1{,}075} = 0.08372 \approx 8.37\%$$ となります。
さまざまなシナリオにおけるYTC
以下の表は、額面1,000ドルの債券について、近似式 \(\text{YTC} = \dfrac{C + (\text{コール価格} - \text{価格})/\text{年数}}{(\text{コール価格} + \text{価格})/2} \times 100\%\) を適用したものです。ここで\(C\)は年間クーポン(ドル建て)です。価格はドル建てです。これは近似値であり、正確な内部収益率の解ではありません。
| シナリオ | クーポン率 | 価格 | コール価格 | コールまでの年数 | おおよそのYTC |
|---|---|---|---|---|---|
| プレミアム債 | 8% | $1,050 | $1,100 | 5 | 8.37% |
| 額面で発行、額面で償還 | 6% | $1,000 | $1,000 | 5 | 6.00% |
| 額面割れ債、額面で償還 | 5% | $950 | $1,000 | 4 | 6.41% |
| コールまでの期間が短い | 8% | $1,050 | $1,100 | 2 | 9.77% |
| コールプレミアムが高い | 8% | $1,050 | $1,150 | 5 | 9.09% |
最初の行の計算例:\(C = 1000 \times 8/100 = 80\)。年換算の価格変動は \((1100 - 1050)/5 = 10\)。分子は \(80 + 10 = 90\)、分母は \((1100 + 1050)/2 = 1075\) なので、\(90/1075 = 0.0837\)、つまり8.37%です。
1行目、4行目、5行目を比較してください。同じ債券でも、コール日が近いほど(価格を上回る50ドルのプレミアムがより少ない年数に配分されるため)、またはコール価格が高いほど(コール時の利益が大きくなるため)、YTCは高くなります。
YTCの結果の解釈
- YTCは予測ではなく、一つのシナリオです。 現在の価格で購入し、発行体が最も早いコール日にコール価格で債券を償還し、その時点まで保有した場合の年換算リターンを示します。
- YTCとYTMの比較。 プレミアムで取引されている債券の場合、コール価格は通常、満期まで保有した場合の価値を下回ります。そのため、YTCは満期利回り(YTM)より低くなることが多いです。YTCがYTMを大きく下回る場合は、コールリスクがあることを示します。つまり、債券が早期に償還され、支払ったプレミアムの一部しか回収できない可能性があります。
- 最低利回り。 最低利回りとは、考えられるすべての償還シナリオの中で最も低い利回りのことです。コール日が一つだけの債券の場合、YTCとYTMのうち低い方になります。
- YTCとクーポン率・current yieldの比較。 現在利回り(current yield)は、年間クーポンを価格で割ったものです(1,050ドルで取引される8%の債券の場合、80 / 1,050 ≈ 7.62%)。プレミアム債の場合、YTCは通常クーポン率より低くなります。最初のシナリオでは、8.37%というおおよそのYTCがクーポン率より高いですが、これはコールまでの期間が短いことと、コール価格が購入価格を上回っていることによるものです。額面で償還される額面割れ債の場合、購入者は割引分をすぐに得られるため、YTCは通常クーポン率を上回ります。
- コールが行われる場合。 発行体は、市場金利が下がると、より低いコストで借り換えができるため、プレミアム債をコールしやすくなります。市場金利を大きく上回るクーポンの債券が、最もコールされやすいです。
- 計算の簡略化。 この計算は、最も早いコール日にコールされると仮定しています。クーポンの再投資、税金、取引コスト、経過利息は考慮されていません。また、割引率を正確に解くのではなく、平均化による近似を用いているため、証券会社が提示する数値とわずかに異なる場合があります。
これは一般的な教育目的の情報であり、個人向けの投資助言ではありません。
主要用語と用語集
- 額面(パー)価格
- 満期時に発行体が償還する金額で、クーポン支払いの基準となります。通常、債券1口あたり1,000ドルです。
- 市場価格
- 債券が現在取引されている価格です。額面を上回る(プレミアム)、額面と同じ、または額面を下回る(ディスカウント)場合があります。
- コール価格
- コール日に、発行体が早期償還のために保有者に支払う金額です。
- コール日
- 発行体が満期前に債券を償還する権利を持つ日です。複数のコール日が設定されている債券もあります。
- コールプレミアム
- コール価格が額面を上回る金額です。早期償還に対する保有者への補償となります。
- クーポン率
- 額面に対する、債券が支払う年間の利率(パーセント)です。
- 年間クーポン支払額
- 額面 × クーポン率です。クーポン率8%の1,000ドルの債券は、年間80ドルを支払い、多くの場合は半年ごとに分割して支払われます。
- 満期利回り(YTM)
- 債券を満期まで保有し、すべての支払いが予定どおり行われた場合の年換算リターンです。
- 最低利回り
- 考えられるすべての償還の結果の中で、投資家が受け取る可能性のある最も低い利回りです。例えば、YTCとYTMのうち低い方を指します。
- 現在利回り(current yield)
- 年間クーポン支払額を現在の市場価格で割ったものです。価格変動による利益や損失は考慮されません。
- コール可能債
- 発行条件に基づき、発行体が満期前に定められた価格で償還できる債券です。
- コール禁止期間
- 発行後の一定期間で、この間は債券をコールできません。投資家にある程度の利息収入の安定性をもたらします。
本日の国債利回り
2026-11-13時点の日本国債(JGB)の年限別利回り(財務省公表、自動更新)。債券価格、住宅ローン、預金商品が連動する市場金利です。比較のため、米国債とユーロ圏の利回りを下に掲載しています。
- 日本国債10年
- 2.90%
- 日本国債2年
- 1.88%
- 日本国債30年
- 4.04%
- 10年-2年
- +1.02 ポイント
| 年限 | 利回り | 1か月前(2026-10-13) | 変化 |
|---|---|---|---|
| 1年 | 1.66% | 1.66% | +1 bp |
| 2年 | 1.88% | 1.93% | −5 bp |
| 3年 | 1.98% | 2.07% | −8 bp |
| 5年 | 2.26% | 2.37% | −11 bp |
| 7年 | 2.48% | 2.61% | −13 bp |
| 10年 | 2.90% | 3.02% | −12 bp |
| 15年 | 3.45% | 3.55% | −11 bp |
| 20年 | 3.76% | 3.84% | −8 bp |
| 30年 | 4.04% | 4.06% | −3 bp |
| 40年 | 4.07% | 4.06% | +1 bp |
米国債利回り(2026-11-16)
- 米国債10年
- 5.12%
- 米国債2年
- 4.83%
- 米国債3か月
- 4.34%
- 10年-2年
- +0.29 ポイント
米国財務省が債務に支払う平均金利(2026年10月)
発行済みの米国債の平均金利を種類別に示します。財務省財政局(Bureau of the Fiscal Service)が毎月公表しています。既発の固定利付国債は満期まで発行時の金利のままなので、合計はゆっくりとしか動きません。短期国債と変動利付国債は市場金利により早く追随します。
- 市場性国債(2026年10月)
- 3.570%
- 1年間の変化
- +18 bp
| 種類 | 平均金利(2026年10月) | 2025年10月 | 変化 |
|---|---|---|---|
| 短期国債(Bills) | 4.014% | 4.075% | −6 bp |
| 中期国債(Notes) | 3.399% | 3.124% | +28 bp |
| 長期国債(Bonds) | 3.483% | 3.338% | +15 bp |
| 物価連動国債(TIPS) | 1.227% | 0.964% | +26 bp |
| 変動利付国債(FRN) | 4.170% | 3.901% | +27 bp |
| 市場性国債の合計 | 3.570% | 3.393% | +18 bp |
| 利付債務の合計 | 3.580% | 3.355% | +23 bp |
ユーロ圏の10年国債利回り(2026-09)
ユーロ圏平均:3.93%
| 国 | 利回り |
|---|---|
| フランス | 4.44% |
| イタリア | 4.36% |
| ギリシャ | 4.22% |
| マルタ | 4.19% |
| スロバキア | 4.16% |
| ラトビア | 4.15% |
| ベルギー | 4.12% |
| ブルガリア | 4.09% |
| エストニア | 4.09% |
| スペイン | 3.93% |
| キプロス | 3.92% |
| スロベニア | 3.86% |
| ポルトガル | 3.85% |
| フィンランド | 3.80% |
| ルクセンブルク | 3.70% |
| オーストリア | 3.69% |
| アイルランド | 3.59% |
| クロアチア | 3.59% |
| オランダ | 3.56% |
| ドイツ | 3.47% |
| リトアニア | 2.88% |
最新の値:2026-11-13 データ更新日 2026-11-16 · 最新
出典: Ministry of Finance Japan, Interest Rate (JGB) Public Data License 1.0 (PDL1.0); U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates パブリックドメイン(米国政府の著作物); European Central Bank, long-term interest rate statistics ECBの再利用ポリシー; U.S. Department of the Treasury, Bureau of the Fiscal Service 米国政府の著作物
10年債と2年債の利回り差、およびベーシスポイント(1 bp = 0.01パーセントポイント)での変化は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- Ministry of Finance Japan, Interest Rate (JGB) — Interest Rate (JGB yield curve, constant maturity)
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
よくある質問(FAQ)
この数値は正確ですか? いいえ、あくまで標準的な概算値です。厳密なYTCは、割引後のキャッシュフローの合計が価格と一致する利率を求める必要がありますが、この近似式でも多くの債券では十分に近い値が得られます。
YTCとYTMの違いは? YTM(満期利回り)は満期まで保有することを前提とし、YTCはコール日に償還されることを前提とします。投資家はこの2つのうち低い方を「最悪利回り(イールド・トゥ・ワースト)」として利用します。
なぜコールプレミアムが付くのですか? 多くの債券は、早期償還を受ける投資家への補償として、額面を上回る価格でコールされます(例:額面1,000ドルの債券を1,100ドルでコール)。このプレミアムがYTCを押し上げる要因となります。