ما هو العائد حتى الاستدعاء؟
يُقدّر العائد حتى الاستدعاء (YTC) نسبة العائد السنوي الذي يحققه المستثمر من سند قابل للاستدعاء في حال قام المُصدِر باسترداده (استدعائه) في أقرب تاريخ استدعاء ممكن بدلًا من الاحتفاظ به حتى تاريخ الاستحقاق. ولأن جهات الإصدار غالبًا ما تستدعي السندات عند انخفاض أسعار الفائدة، يُعدّ هذا المؤشر مقياسًا أساسيًا للعائد في أسوأ الحالات بالنسبة للسندات القابلة للاستدعاء، وكثيرًا ما تجري مقارنته مع العائد حتى الاستحقاق لتحديد الأدنى بينهما، أي ما يُعرف بـ«العائد حتى أسوأ حالة» (Yield to Worst).
كيفية استخدام الحاسبة
أدخِل القيمة الاسمية للسند، وسعره السوقي الحالي، وسعر الاستدعاء (أي المبلغ الذي يدفعه المُصدِر لاستردادها)، ومعدل الكوبون السنوي كنسبة مئوية، وعدد السنوات حتى تاريخ الاستدعاء. تقوم الحاسبة باستخراج قيمة الكوبون السنوي وتعرض العائد التقريبي حتى الاستدعاء كنسبة مئوية سنوية.
شرح المعادلة
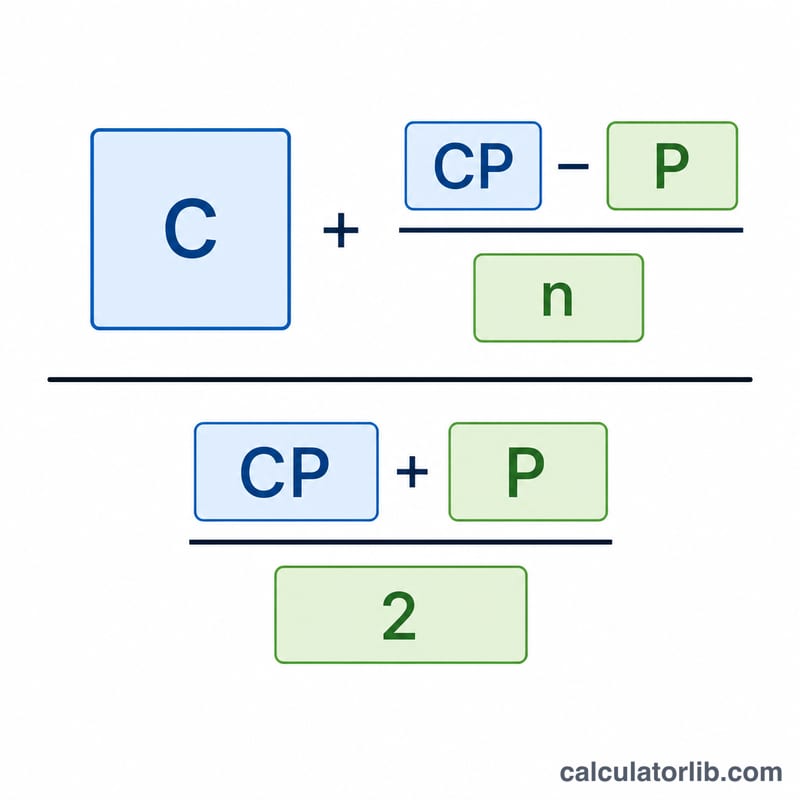
يُحسب التقدير وفق الصيغة $$\text{YTC} \approx \frac{C + \dfrac{\text{CP} - \text{P}}{n}}{\dfrac{\text{CP} + \text{P}}{2}}$$ حيث \(C\) هي قيمة الكوبون السنوي بالدولار، و\(\text{CP}\) سعر الاستدعاء، و\(P\) السعر الحالي، و\(n\) عدد السنوات حتى الاستدعاء. يجمع البسط بين دخل الكوبون والربح أو الخسارة السنوية في السعر باتجاه سعر الاستدعاء؛ أما المقام فهو متوسط سعر الاستدعاء والسعر الحالي، وهو تقريب لمتوسط رأس المال المستثمر.
مثال تطبيقي
سند بقيمة اسمية قدرها 1,000 دولار يدفع كوبونًا بنسبة 8% (أي 80 دولارًا سنويًا). يُتداول بسعر 1,050 دولارًا، وقابل للاستدعاء بسعر 1,100 دولار بعد 5 سنوات. البسط: $$80 + \frac{1100 - 1050}{5} = 80 + 10 = 90$$ المقام: $$\frac{1100 + 1050}{2} = 1075$$ ومن ثمّ: $$\text{YTC} \approx \frac{90}{1075} = 0.08372 \approx 8.37\%$$
عائد الاستدعاء YTC عبر السيناريوهات المختلفة
يطبّق الجدول أدناه صيغة التقريب \(\text{YTC} = \dfrac{C + (\text{سعر الاستدعاء} - \text{السعر})/\text{السنوات}}{(\text{سعر الاستدعاء} + \text{السعر})/2} \times 100\%\) على سند قيمته الاسمية 1,000 دولار، حيث \(C\) هو الكوبون السنوي بالدولار. الأسعار بالدولار. هذا تقريب وليس حلاً دقيقاً لمعدل العائد الداخلي.
| السيناريو | معدل الكوبون | السعر | سعر الاستدعاء | السنوات حتى الاستدعاء | YTC التقريبي |
|---|---|---|---|---|---|
| سند بعلاوة | 8% | $1,050 | $1,100 | 5 | 8.37% |
| مُسعّر بالقيمة الاسمية ويُستدعى بها | 6% | $1,000 | $1,000 | 5 | 6.00% |
| سند بخصم يُستدعى بالقيمة الاسمية | 5% | $950 | $1,000 | 4 | 6.41% |
| وقت أقصر حتى الاستدعاء | 8% | $1,050 | $1,100 | 2 | 9.77% |
| علاوة استدعاء أعلى | 8% | $1,050 | $1,150 | 5 | 9.09% |
مثال تحقق للصف الأول: \(C = 1000 \times 8/100 = 80\). التغيّر السنوي في السعر هو \((1100 - 1050)/5 = 10\). البسط هو \(80 + 10 = 90\) والمقام هو \((1100 + 1050)/2 = 1075\)، إذن \(90/1075 = 0.0837\)، أي 8.37%.
قارن الصفوف 1 و4 و5. يظهر السند نفسه عائد استدعاء أعلى عندما يكون تاريخ الاستدعاء أقرب (لأن علاوة الـ50 دولاراً فوق السعر تُوزَّع على عدد أقل من السنوات)، أو عندما يكون سعر الاستدعاء أعلى (مكسب أكبر عند الاستدعاء).
تفسير نتيجة YTC الخاصة بك
- YTC سيناريو وليس توقعاً. يُظهر العائد السنوي إذا اشتريت بالسعر الحالي، واستدعى المُصدر السند في أقرب تاريخ استدعاء بسعر الاستدعاء، واحتفظت به حتى ذلك الحين.
- YTC مقابل YTM. بالنسبة لسند يُتداول بعلاوة، عادةً ما يكون سعر الاستدعاء أقل من القيمة التي سيكون عليها السند لو احتُفظ به حتى الاستحقاق. لذلك يكون YTC غالباً أقل من عائد الاستحقاق (YTM). وانخفاض YTC بشكل ملحوظ عن YTM يشير إلى مخاطر الاستدعاء: فقد يُسترد السند مبكراً ولا تُسترد العلاوة المدفوعة إلا جزئياً.
- أسوأ عائد. أسوأ عائد هو الأدنى بين العوائد عبر سيناريوهات الاسترداد المحتملة. وبالنسبة لسند له تاريخ استدعاء واحد، فهو الأقل من YTC وYTM.
- YTC مقابل معدل الكوبون والعائد الجاري. العائد الجاري هو الكوبون السنوي مقسوماً على السعر (بالنسبة للسند 8% بسعر 1,050 دولار: 80 / 1,050 ≈ 7.62%). وبالنسبة للسند المتداول بعلاوة، يكون YTC عادةً أقل من معدل الكوبون. وفي السيناريو الأول، يتجاوز YTC التقريبي البالغ 8.37% الكوبون فقط بسبب الأفق القصير حتى الاستدعاء وكون سعر الاستدعاء أعلى من سعر الشراء. أما السند بخصم المُستدعى بالقيمة الاسمية، فعادةً ما يتجاوز YTC معدل الكوبون لأن المشتري يحقق الخصم بسرعة.
- متى تحدث عمليات الاستدعاء. يكون المُصدرون أكثر ميلاً لاستدعاء السندات المتداولة بعلاوة عندما تنخفض أسعار الفائدة في السوق، لأنهم يستطيعون إعادة التمويل بتكلفة أقل. والسندات ذات الكوبونات الأعلى بكثير من أسعار السوق الحالية هي الأكثر عرضة للاستدعاء.
- تبسيطات. يفترض الحساب استدعاء السند في أقرب تاريخ استدعاء. ويتجاهل إعادة استثمار الكوبونات والضرائب وتكاليف التداول والفائدة المستحقة. كما أنه يستخدم تقريب المتوسط بدلاً من حل معدل الخصم بدقة، لذلك قد تختلف النتائج قليلاً عن الرقم الذي يعرضه الوسيط.
هذه معلومات تعليمية عامة وليست نصيحة مالية شخصية.
المصطلحات الأساسية والمسرد
- القيمة الاسمية (بار)
- المبلغ الذي يسدده المُصدر عند الاستحقاق، وهو الأساس لحساب دفعات الكوبون، وغالباً ما يكون 1,000 دولار لكل سند.
- سعر السوق
- السعر الحالي الذي يُتداول به السند. قد يكون أعلى (بعلاوة)، أو مساوياً (بالقيمة الاسمية)، أو أقل (بخصم) من القيمة الاسمية.
- سعر الاستدعاء
- المبلغ الذي يدفعه المُصدر لحامل السند لاسترداده مبكراً في تاريخ الاستدعاء.
- تاريخ الاستدعاء
- التاريخ الذي يملك فيه المُصدر حق استرداد السند قبل الاستحقاق. وبعض السندات لها عدة تواريخ استدعاء.
- علاوة الاستدعاء
- المقدار الذي يتجاوز فيه سعر الاستدعاء القيمة الاسمية. وهي تعوّض الحاملين عن الاسترداد المبكر.
- معدل الكوبون
- معدل الفائدة السنوي، كنسبة من القيمة الاسمية، الذي يدفعه السند.
- دفعة الكوبون السنوية
- القيمة الاسمية × معدل الكوبون. فالسند الذي قيمته 1,000 دولار وكوبونه 8% يدفع 80 دولاراً سنوياً، وغالباً ما تُقسَّم إلى دفعتين نصف سنويتين.
- عائد الاستحقاق (YTM)
- العائد السنوي إذا احتُفظ بالسند حتى الاستحقاق وسُددت جميع المدفوعات في مواعيدها.
- أسوأ عائد
- أدنى عائد يمكن أن يحصل عليه المستثمر عبر جميع نتائج الاسترداد المحتملة، مثل الأقل بين YTC وYTM.
- العائد الجاري
- دفعة الكوبون السنوية مقسومة على سعر السوق الحالي. وهو لا يأخذ في الحسبان المكاسب أو الخسائر الناتجة عن تغيّر السعر.
- سند قابل للاستدعاء
- سند يجوز للمُصدر استرداده قبل الاستحقاق بسعر محدد وفق شروط الإصدار.
- فترة الحماية من الاستدعاء
- الفترة الأولية بعد الإصدار التي لا يجوز خلالها استدعاء السند، مما يمنح المستثمرين قدراً من الاطمئنان إلى استمرار الدخل.
عوائد السندات الحكومية اليوم
عوائد سندات الخزانة الأمريكية حسب الأجل في 2026-11-16 وعوائد السندات الحكومية لأجل 10 سنوات في منطقة اليورو، تُحدَّث تلقائيًا: أسعار السوق التي تتبعها أسعار السندات والرهون العقارية ومنتجات الادخار.
- سندات الخزانة لأجل 10 سنوات
- 5.12%
- سندات الخزانة لأجل سنتين
- 4.83%
- أذون الخزانة لأجل 3 أشهر
- 4.34%
- 10 سنوات ناقص سنتين
- +0.29 نقطة مئوية
| الأجل | العائد | قبل شهر (2026-10-16) | التغير |
|---|---|---|---|
| 1 شهر | 4.10% | 4.12% | −2 نقطة أساس |
| 3 شهر | 4.34% | 4.26% | +8 نقطة أساس |
| 6 شهر | 4.42% | 4.34% | +8 نقطة أساس |
| 1 سنة | 4.62% | 4.46% | +16 نقطة أساس |
| 2 سنة | 4.83% | 4.74% | +9 نقطة أساس |
| 3 سنة | 4.87% | 4.82% | +5 نقطة أساس |
| 5 سنة | 4.93% | 4.89% | +4 نقطة أساس |
| 7 سنة | 5.01% | 4.98% | +3 نقطة أساس |
| 10 سنة | 5.12% | 5.09% | +3 نقطة أساس |
| 20 سنة | 5.51% | 5.47% | +4 نقطة أساس |
| 30 سنة | 5.46% | 5.43% | +3 نقطة أساس |
متوسط سعر الفائدة الذي تدفعه وزارة الخزانة الأمريكية على ديونها، أكتوبر 2026
متوسط سعر الفائدة على أوراق الخزانة الأمريكية القائمة حسب نوع الورقة، كما ينشره مكتب الخدمات المالية (Bureau of the Fiscal Service) شهريًا. يتغير الإجمالي ببطء: تحتفظ الأوراق ذات السعر الثابت المصدرة سابقًا بالسعر الذي بيعت به حتى استحقاقها، أما أذون الخزانة والسندات ذات السعر العائم فتتبع أسعار السوق بسرعة أكبر.
- الدين القابل للتداول، أكتوبر 2026
- 3.570%
- التغير خلال سنة
- +18 نقطة أساس
| نوع الورقة | متوسط السعر، أكتوبر 2026 | أكتوبر 2025 | التغير |
|---|---|---|---|
| أذون الخزانة (Bills) | 4.014% | 4.075% | −6 نقطة أساس |
| سندات الخزانة متوسطة الأجل (Notes) | 3.399% | 3.124% | +28 نقطة أساس |
| سندات الخزانة طويلة الأجل (Bonds) | 3.483% | 3.338% | +15 نقطة أساس |
| الأوراق المحمية من التضخم (TIPS) | 1.227% | 0.964% | +26 نقطة أساس |
| سندات بسعر فائدة عائم (FRN) | 4.170% | 3.901% | +27 نقطة أساس |
| إجمالي الدين القابل للتداول | 3.570% | 3.393% | +18 نقطة أساس |
| إجمالي الدين المحمّل بفائدة | 3.580% | 3.355% | +23 نقطة أساس |
عوائد السندات الحكومية لأجل 10 سنوات في منطقة اليورو، 2026-09
متوسط منطقة اليورو: 3.93%
| الدولة | العائد |
|---|---|
| فرنسا | 4.44% |
| إيطاليا | 4.36% |
| اليونان | 4.22% |
| مالطا | 4.19% |
| سلوفاكيا | 4.16% |
| لاتفيا | 4.15% |
| بلجيكا | 4.12% |
| بلغاريا | 4.09% |
| إستونيا | 4.09% |
| إسبانيا | 3.93% |
| قبرص | 3.92% |
| سلوفينيا | 3.86% |
| البرتغال | 3.85% |
| فنلندا | 3.80% |
| لوكسمبورغ | 3.70% |
| النمسا | 3.69% |
| أيرلندا | 3.59% |
| كرواتيا | 3.59% |
| هولندا | 3.56% |
| ألمانيا | 3.47% |
| ليتوانيا | 2.88% |
أحدث رقم: 2026-11-16 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates ملكية عامة (عمل حكومي أمريكي); European Central Bank, long-term interest rate statistics سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; U.S. Department of the Treasury, Bureau of the Fiscal Service عمل حكومي أمريكي
الفرق بين عائد السندات لأجل 10 سنوات وعائدها لأجل سنتين والتغيرات بنقاط الأساس (نقطة الأساس = 0.01 نقطة مئوية) يحسبها CalculatorLib من هذه البيانات.
تفاصيل المصدر والمنهجية
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
عوائد السندات الحكومية: الولايات المتحدة: جميع الأرقام والسجل
الأسئلة الشائعة
هل النتيجة دقيقة تمامًا؟ لا — إنها التقدير التقريبي المتعارف عليه. أما حساب العائد حتى الاستدعاء بدقة فيتطلب إيجاد المعدل الذي يجعل القيمة الحالية للتدفقات النقدية المخصومة مساوية للسعر، لكن هذا التقدير قريب جدًا في معظم السندات.
العائد حتى الاستدعاء مقابل العائد حتى الاستحقاق؟ يفترض العائد حتى الاستحقاق أنك تحتفظ بالسند حتى موعد استحقاقه، بينما يفترض العائد حتى الاستدعاء أن السند سيُستدعى في تاريخ الاستدعاء. ويعتمد المستثمرون الأدنى بين القيمتين باعتباره «العائد حتى أسوأ حالة».
لماذا تُضاف علاوة الاستدعاء؟ تُستدعى كثير من السندات بسعر أعلى من القيمة الاسمية (مثل 1,100 دولار لسند قيمته 1,000 دولار) لتعويض حامليها عن الاسترداد المبكر، وهذه العلاوة ترفع من العائد حتى الاستدعاء.