¿Qué es el rendimiento al rescate?
El rendimiento al rescate (YTC, por sus siglas en inglés yield to call) estima la rentabilidad anualizada que obtiene un inversor en un bono rescatable si el emisor lo amortiza (lo «rescata») en la primera fecha de rescate posible, en lugar de mantenerlo hasta su vencimiento. Como los emisores suelen rescatar los bonos cuando bajan los tipos de interés, el YTC es una medida clave del rendimiento mínimo de los bonos rescatables, y se compara con frecuencia con el rendimiento al vencimiento para hallar el menor de ambos, el llamado «rendimiento al peor escenario» (yield to worst).
Cómo usar esta calculadora
Introduce el valor nominal (a la par) del bono, su precio de mercado actual, el precio de rescate (lo que paga el emisor para amortizarlo), la tasa de cupón anual expresada en porcentaje y el número de años que faltan hasta la fecha de rescate. La calculadora deduce el pago anual del cupón y devuelve el YTC aproximado como un porcentaje anualizado.
La fórmula explicada
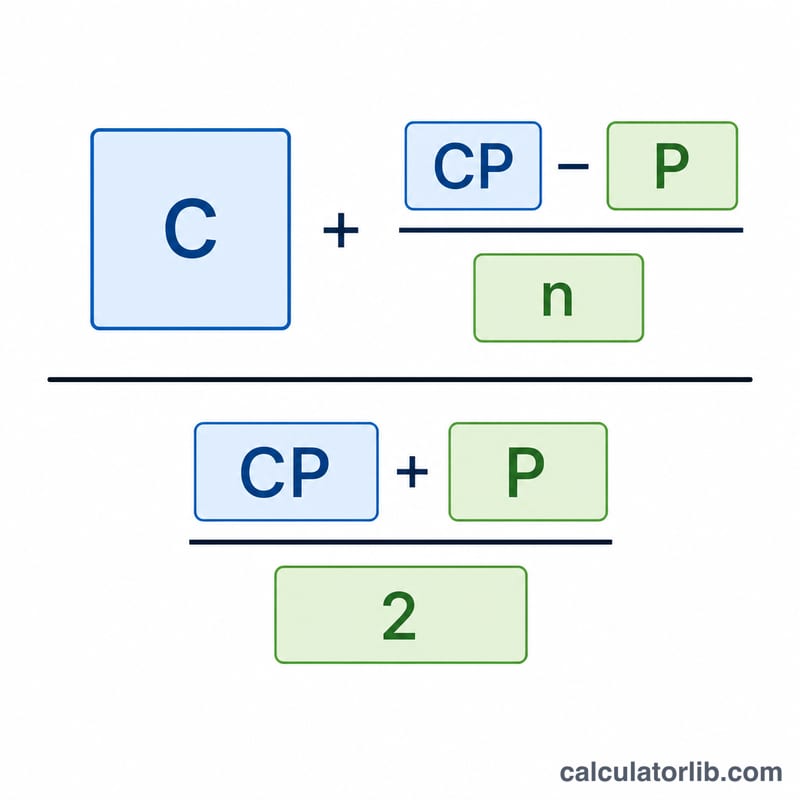
La aproximación es $$\text{YTC} = \frac{C + \dfrac{\text{Call Price} - \text{Price}}{\text{Years}}}{\dfrac{\text{Call Price} + \text{Price}}{2}} \times 100\%$$ donde \(C\) es el importe anual del cupón, \(PR\) es el precio de rescate, \(P\) es el precio actual y \(n\) son los años hasta el rescate. El numerador suma los ingresos por cupón a la ganancia o pérdida anual de precio hasta alcanzar el precio de rescate; el denominador es el promedio entre el precio de rescate y el precio actual, lo que aproxima el capital medio invertido.
Ejemplo práctico
Un bono con un valor nominal de 1.000 $ paga un cupón del 8 % (80 $ al año). Cotiza a 1.050 $ y es rescatable a 1.100 $ dentro de 5 años. Numerador: \(80 + (1100 - 1050)/5 = 80 + 10 = 90\). Denominador: \((1100 + 1050)/2 = 1075\). $$\text{YTC} \approx 90 / 1075 = 0{,}08372 \approx \textbf{8{,}37\%}$$
TIR al vencimiento anticipado (YTC) en distintos escenarios
La tabla siguiente aplica la fórmula aproximada \(\text{YTC} = \dfrac{C + (\text{Precio de rescate} - \text{Precio})/\text{Años}}{(\text{Precio de rescate} + \text{Precio})/2} \times 100\%\) a un bono con un valor nominal de $1,000, donde \(C\) es el cupón anual en dólares. Los precios están en dólares. Se trata de una aproximación, no de una solución exacta de la tasa interna de retorno.
| Escenario | Tasa de cupón | Precio | Precio de rescate | Años hasta el rescate | YTC aprox. |
|---|---|---|---|---|---|
| Bono con prima | 8% | $1,050 | $1,100 | 5 | 8.37% |
| A la par, rescatado a la par | 6% | $1,000 | $1,000 | 5 | 6.00% |
| Bono con descuento rescatado a la par | 5% | $950 | $1,000 | 4 | 6.41% |
| Menor tiempo hasta el rescate | 8% | $1,050 | $1,100 | 2 | 9.77% |
| Prima de rescate mayor | 8% | $1,050 | $1,150 | 5 | 9.09% |
Verificación detallada de la primera fila: \(C = 1000 \times 8/100 = 80\). El cambio anualizado del precio es \((1100 - 1050)/5 = 10\). El numerador es \(80 + 10 = 90\) y el denominador es \((1100 + 1050)/2 = 1075\), así que \(90/1075 = 0.0837\), o 8.37%.
Compare las filas 1, 4 y 5. El mismo bono muestra una YTC más alta cuando la fecha de rescate está más cercana (la prima de $50 sobre el precio se reparte en menos años) o cuando el precio de rescate es mayor (una ganancia mayor en el rescate).
Interpretación de su resultado de YTC
- La YTC es un escenario, no una previsión. Muestra el rendimiento anualizado si compra al precio actual, el emisor rescata el bono en la primera fecha de rescate posible al precio de rescate, y usted lo mantiene hasta entonces.
- YTC frente a YTM. En un bono que cotiza con prima, el precio de rescate suele ser inferior a lo que valdría el bono si se mantuviera hasta el vencimiento. Por ello, la YTC suele ser menor que el rendimiento al vencimiento (YTM). Una YTC muy por debajo de la YTM indica riesgo de rescate: el bono puede ser amortizado anticipadamente y la prima pagada podría recuperarse solo en parte.
- Rendimiento hasta el peor caso. El rendimiento hasta el peor caso es el menor de los rendimientos de los posibles escenarios de amortización. Para un bono con una única fecha de rescate, es el menor entre la YTC y la YTM.
- YTC frente a la tasa de cupón y al rendimiento corriente. El rendimiento corriente es el cupón anual dividido entre el precio (para el bono del 8% a $1,050, 80 / 1,050 ≈ 7.62%). En un bono con prima, la YTC suele ser inferior a la tasa de cupón. En el primer escenario, la YTC aproximada de 8.37% está por encima del cupón solo debido al horizonte corto hasta el rescate y a que el precio de rescate es superior al precio de compra. En un bono con descuento rescatado a la par, la YTC normalmente supera la tasa de cupón porque el comprador gana el descuento rápidamente.
- Cuándo se producen los rescates. Es más probable que los emisores rescaten bonos con prima cuando los tipos de interés del mercado bajan, porque pueden refinanciarse a un coste menor. Los bonos con cupones muy por encima de los tipos de mercado actuales son los más propensos a ser rescatados.
- Simplificaciones. El cálculo supone un rescate en la primera fecha de rescate posible. No tiene en cuenta la reinversión de los cupones, los impuestos, los costes de operación ni los intereses devengados. Además, utiliza una aproximación por promedio en lugar de resolver exactamente la tasa de descuento, por lo que los resultados pueden diferir ligeramente de la cifra cotizada por un bróker.
Esta es información general con fines educativos, no asesoramiento financiero personal.
Términos clave y glosario
- Valor nominal (a la par)
- La cantidad que el emisor reembolsa al vencimiento y la base para calcular los pagos de cupón, a menudo $1,000 por bono.
- Precio de mercado
- El precio actual al que se negocia el bono. Puede estar por encima (con prima), a la par o por debajo (con descuento) del valor nominal.
- Precio de rescate
- La cantidad que el emisor paga al tenedor para amortizar anticipadamente el bono en la fecha de rescate.
- Fecha de rescate
- La fecha en la que el emisor tiene derecho a amortizar el bono antes del vencimiento. Algunos bonos tienen varias fechas de rescate.
- Prima de rescate
- La cantidad en que el precio de rescate supera el valor nominal. Compensa a los tenedores por la amortización anticipada.
- Tasa de cupón
- La tasa de interés anual, como porcentaje del valor nominal, que paga el bono.
- Pago anual de cupón
- Valor nominal × tasa de cupón. Un bono de $1,000 con cupón del 8% paga $80 al año, a menudo divididos en pagos semestrales.
- Rendimiento al vencimiento (YTM)
- El rendimiento anualizado si el bono se mantiene hasta el vencimiento y todos los pagos se realizan según lo previsto.
- Rendimiento hasta el peor caso
- El rendimiento más bajo que un inversor podría recibir entre todos los posibles resultados de amortización, como el menor entre la YTC y la YTM.
- Rendimiento corriente
- El pago anual de cupón dividido entre el precio de mercado actual. No tiene en cuenta las ganancias o pérdidas por cambios de precio.
- Bono amortizable (callable)
- Un bono que el emisor puede amortizar antes del vencimiento a un precio fijado, según las condiciones de la emisión.
- Periodo de protección contra el rescate
- El periodo inicial tras la emisión durante el cual el bono no puede ser rescatado, lo que ofrece a los inversores cierta seguridad de ingresos.
Rendimientos de los bonos del Estado hoy
Rendimientos del Tesoro de EE. UU. por plazo al 2026-11-16 y rendimientos de los bonos del Estado a 10 años en la zona euro, actualizados automáticamente: las tasas de mercado que siguen los precios de los bonos, las hipotecas y los productos de ahorro.
- Tesoro a 10 años
- 5,12 %
- Tesoro a 2 años
- 4,83 %
- Tesoro a 3 meses
- 4,34 %
- 10 años menos 2 años
- +0,29 pp
| Plazo | Rendimiento | Un mes antes (2026-10-16) | Variación |
|---|---|---|---|
| 1 m | 4,10 % | 4,12 % | −2 pb |
| 3 m | 4,34 % | 4,26 % | +8 pb |
| 6 m | 4,42 % | 4,34 % | +8 pb |
| 1 a | 4,62 % | 4,46 % | +16 pb |
| 2 a | 4,83 % | 4,74 % | +9 pb |
| 3 a | 4,87 % | 4,82 % | +5 pb |
| 5 a | 4,93 % | 4,89 % | +4 pb |
| 7 a | 5,01 % | 4,98 % | +3 pb |
| 10 a | 5,12 % | 5,09 % | +3 pb |
| 20 a | 5,51 % | 5,47 % | +4 pb |
| 30 a | 5,46 % | 5,43 % | +3 pb |
Tipo de interés medio que paga el Tesoro de EE. UU. por su deuda, octubre de 2026
El tipo de interés medio de los valores del Tesoro de EE. UU. en circulación, por tipo de valor, publicado cada mes por el Bureau of the Fiscal Service. El total cambia despacio: los valores a tipo fijo ya emitidos conservan el tipo al que se vendieron hasta su vencimiento; las letras y las notas a tipo variable siguen antes a los tipos de mercado.
- Deuda negociable, octubre de 2026
- 3,570 %
- Cambio en 1 año
- +18 pb
| Tipo de valor | Tipo medio, octubre de 2026 | octubre de 2025 | Variación |
|---|---|---|---|
| Letras del Tesoro (bills) | 4,014 % | 4,075 % | −6 pb |
| Notas del Tesoro (notes) | 3,399 % | 3,124 % | +28 pb |
| Bonos del Tesoro (bonds) | 3,483 % | 3,338 % | +15 pb |
| Valores protegidos contra la inflación (TIPS) | 1,227 % | 0,964 % | +26 pb |
| Notas a tipo variable (FRN) | 4,170 % | 3,901 % | +27 pb |
| Total de la deuda negociable | 3,570 % | 3,393 % | +18 pb |
| Total de la deuda que devenga intereses | 3,580 % | 3,355 % | +23 pb |
Rendimientos de los bonos del Estado a 10 años en la zona euro, 2026-09 (España resaltada)
Promedio de la zona euro: 3,93 %
| País | Rendimiento |
|---|---|
| Francia | 4,44 % |
| Italia | 4,36 % |
| Grecia | 4,22 % |
| Malta | 4,19 % |
| Eslovaquia | 4,16 % |
| Letonia | 4,15 % |
| Bélgica | 4,12 % |
| Bulgaria | 4,09 % |
| Estonia | 4,09 % |
| España | 3,93 % |
| Chipre | 3,92 % |
| Eslovenia | 3,86 % |
| Portugal | 3,85 % |
| Finlandia | 3,80 % |
| Luxemburgo | 3,70 % |
| Austria | 3,69 % |
| Irlanda | 3,59 % |
| Croacia | 3,59 % |
| Países Bajos | 3,56 % |
| Alemania | 3,47 % |
| Lituania | 2,88 % |
Último dato: 2026-11-16 Datos actualizados el 2026-11-16 · vigente
Fuente: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Dominio público (obra del Gobierno de EE. UU.); European Central Bank, long-term interest rate statistics Política de reutilización del BCE; U.S. Department of the Treasury, Bureau of the Fiscal Service Obra del Gobierno de EE. UU.
El diferencial entre el rendimiento a 10 años y a 2 años y las variaciones en puntos básicos (1 pb = 0,01 punto porcentual) los calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Rendimiento de la deuda pública: Estados Unidos: todas las cifras y el histórico
Preguntas frecuentes
¿Es un cálculo exacto? No: se trata de la aproximación estándar. Un YTC preciso exige despejar la tasa que iguala los flujos de caja descontados al precio, pero esta estimación se acerca mucho en la mayoría de los bonos.
¿YTC frente a YTM? El rendimiento al vencimiento (YTM) supone que mantienes el bono hasta su vencimiento; el YTC supone que el bono se rescata en la fecha de rescate. Los inversores toman el menor de ambos como «rendimiento al peor escenario».
¿Por qué se incluye una prima de rescate? Muchos bonos se rescatan por encima de la par (por ejemplo, a 1.100 $ en un bono de 1.000 $) para compensar a los tenedores por la amortización anticipada; esa prima eleva el YTC.