¿Qué es el rendimiento por descuento?
El rendimiento por descuento bancario (también llamado tasa de descuento o rendimiento al descuento) es la forma habitual de expresar la rentabilidad de los instrumentos a corto plazo emitidos al descuento, como las letras del Tesoro de Estados Unidos (T-bills), el papel comercial y las aceptaciones bancarias. Estos títulos no pagan cupón: se venden por debajo de su valor nominal y se reembolsan al valor nominal al llegar el vencimiento. El rendimiento por descuento anualiza esa ganancia usando un año de 360 días, que es la convención propia de los instrumentos del mercado monetario.
Cómo usar esta calculadora
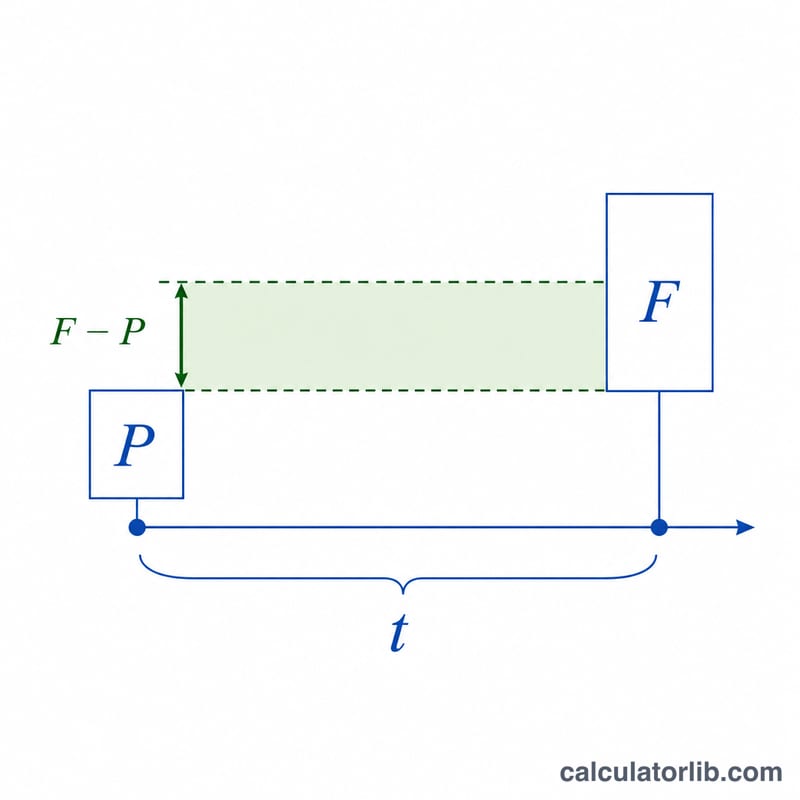
Introduce tres datos: el valor nominal (F) que el título paga al vencimiento, el precio de compra (P) que pagas hoy en realidad y los días al vencimiento (t). La calculadora devuelve el rendimiento por descuento bancario anualizado en porcentaje, el descuento en dólares (F − P) y el rendimiento equivalente a bono, para que puedas compararlo más fácilmente con los bonos con cupón.
La fórmula explicada
El rendimiento por descuento bancario se calcula así:
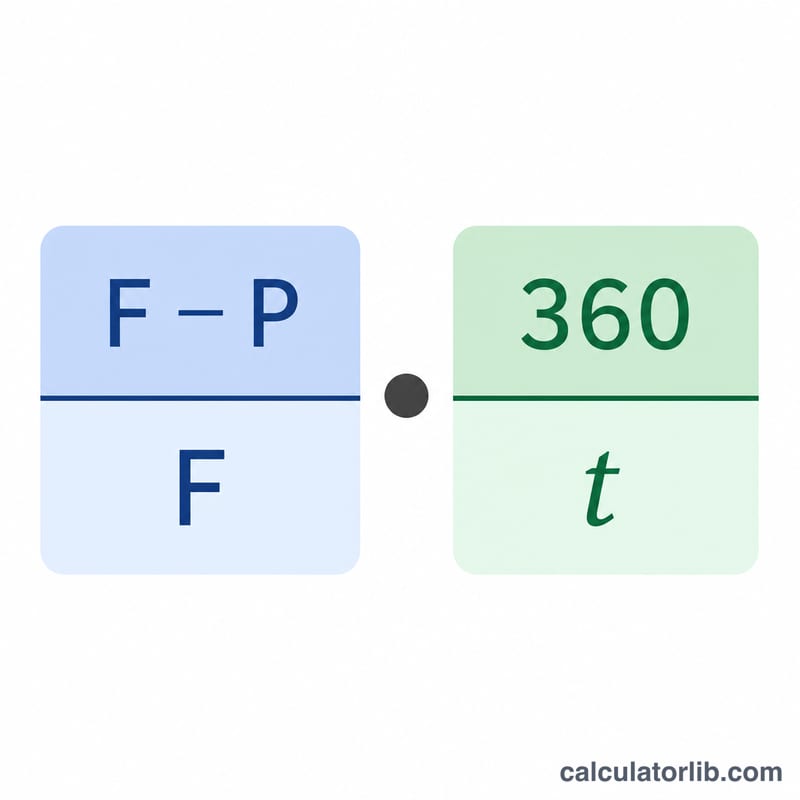
$$\text{Discount Yield} = \frac{\text{Face }(F) - \text{Price }(P)}{\text{Face }(F)} \times \frac{360}{\text{Days }(t)} \times 100\%$$
El primer término, \((F - P) / F\), es el descuento expresado como fracción del valor nominal. El segundo, \(360 / t\), anualiza esa cifra sobre una base de 360 días. Conviene tener en cuenta que el rendimiento por descuento utiliza el valor nominal como denominador, lo que subestima ligeramente la rentabilidad real de la inversión; por eso también se muestra el rendimiento equivalente a bono (que emplea el precio y un año de 365 días).
Ejemplo resuelto
Imagina que compras una letra del Tesoro con un valor nominal de 10.000 $ por 9.750 $, con vencimiento a 90 días. El descuento es de \(10.000\ \$ - 9.750\ \$ = 250\ \$\). El rendimiento por descuento es $$\frac{250}{10.000} \times \frac{360}{90} = 0{,}025 \times 4 = 0{,}10$$ es decir, un 10,00 %. El rendimiento equivalente a bono es \(\frac{250}{9.750} \times \frac{365}{90} \approx 10{,}40\%\).
Rendimientos de los bonos del Estado hoy
Rendimientos del Tesoro de EE. UU. por plazo al 2026-11-16 y rendimientos de los bonos del Estado a 10 años en la zona euro, actualizados automáticamente: las tasas de mercado que siguen los precios de los bonos, las hipotecas y los productos de ahorro.
- Tesoro a 10 años
- 5,12 %
- Tesoro a 2 años
- 4,83 %
- Tesoro a 3 meses
- 4,34 %
- 10 años menos 2 años
- +0,29 pp
| Plazo | Rendimiento | Un mes antes (2026-10-16) | Variación |
|---|---|---|---|
| 1 m | 4,10 % | 4,12 % | −2 pb |
| 3 m | 4,34 % | 4,26 % | +8 pb |
| 6 m | 4,42 % | 4,34 % | +8 pb |
| 1 a | 4,62 % | 4,46 % | +16 pb |
| 2 a | 4,83 % | 4,74 % | +9 pb |
| 3 a | 4,87 % | 4,82 % | +5 pb |
| 5 a | 4,93 % | 4,89 % | +4 pb |
| 7 a | 5,01 % | 4,98 % | +3 pb |
| 10 a | 5,12 % | 5,09 % | +3 pb |
| 20 a | 5,51 % | 5,47 % | +4 pb |
| 30 a | 5,46 % | 5,43 % | +3 pb |
Tipo de interés medio que paga el Tesoro de EE. UU. por su deuda, octubre de 2026
El tipo de interés medio de los valores del Tesoro de EE. UU. en circulación, por tipo de valor, publicado cada mes por el Bureau of the Fiscal Service. El total cambia despacio: los valores a tipo fijo ya emitidos conservan el tipo al que se vendieron hasta su vencimiento; las letras y las notas a tipo variable siguen antes a los tipos de mercado.
- Deuda negociable, octubre de 2026
- 3,570 %
- Cambio en 1 año
- +18 pb
| Tipo de valor | Tipo medio, octubre de 2026 | octubre de 2025 | Variación |
|---|---|---|---|
| Letras del Tesoro (bills) | 4,014 % | 4,075 % | −6 pb |
| Notas del Tesoro (notes) | 3,399 % | 3,124 % | +28 pb |
| Bonos del Tesoro (bonds) | 3,483 % | 3,338 % | +15 pb |
| Valores protegidos contra la inflación (TIPS) | 1,227 % | 0,964 % | +26 pb |
| Notas a tipo variable (FRN) | 4,170 % | 3,901 % | +27 pb |
| Total de la deuda negociable | 3,570 % | 3,393 % | +18 pb |
| Total de la deuda que devenga intereses | 3,580 % | 3,355 % | +23 pb |
Rendimientos de los bonos del Estado a 10 años en la zona euro, 2026-09 (España resaltada)
Promedio de la zona euro: 3,93 %
| País | Rendimiento |
|---|---|
| Francia | 4,44 % |
| Italia | 4,36 % |
| Grecia | 4,22 % |
| Malta | 4,19 % |
| Eslovaquia | 4,16 % |
| Letonia | 4,15 % |
| Bélgica | 4,12 % |
| Bulgaria | 4,09 % |
| Estonia | 4,09 % |
| España | 3,93 % |
| Chipre | 3,92 % |
| Eslovenia | 3,86 % |
| Portugal | 3,85 % |
| Finlandia | 3,80 % |
| Luxemburgo | 3,70 % |
| Austria | 3,69 % |
| Irlanda | 3,59 % |
| Croacia | 3,59 % |
| Países Bajos | 3,56 % |
| Alemania | 3,47 % |
| Lituania | 2,88 % |
Último dato: 2026-11-16 Datos actualizados el 2026-11-16 · vigente
Fuente: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Dominio público (obra del Gobierno de EE. UU.); European Central Bank, long-term interest rate statistics Política de reutilización del BCE; U.S. Department of the Treasury, Bureau of the Fiscal Service Obra del Gobierno de EE. UU.
El diferencial entre el rendimiento a 10 años y a 2 años y las variaciones en puntos básicos (1 pb = 0,01 punto porcentual) los calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Rendimiento de la deuda pública: Estados Unidos: todas las cifras y el histórico
Preguntas frecuentes
¿Por qué 360 días y no 365? Los mercados monetarios usan tradicionalmente un año de 360 días para los instrumentos al descuento. Es una convención de cotización, no el calendario real.
¿Por qué el rendimiento por descuento es menor que el equivalente a bono? El rendimiento por descuento divide entre el valor nominal (un denominador mayor) y emplea 360 días; ambos factores reducen la cifra frente a la rentabilidad real de la inversión.
¿Esto sirve fuera de Estados Unidos? Las convenciones 360/365 se utilizan ampliamente en los mercados monetarios internacionales, aunque cada instrumento puede regirse por reglas locales de cómputo de días. La fórmula que aquí se aplica corresponde a la base de descuento estándar de las letras del Tesoro estadounidense. En otros países (por ejemplo, las Letras del Tesoro en España o los Cetes en México) la mecánica es parecida, pero las normas concretas pueden diferir.