Qu'est-ce que le taux d'escompte ?
Le taux d'escompte bancaire (aussi appelé taux d'escompte ou rendement à l'escompte) est la méthode standard pour exprimer le rendement des instruments d'escompte à court terme, comme les bons du Trésor américains (Treasury bills ou T-bills), les billets de trésorerie et les acceptations bancaires. Ces titres ne versent aucun coupon : ils sont vendus en dessous de leur valeur nominale, puis remboursés à leur valeur nominale à l'échéance. Le taux d'escompte annualise ce gain sur la base d'une année de 360 jours, conformément à la convention des instruments du marché monétaire.
Comment utiliser ce calculateur
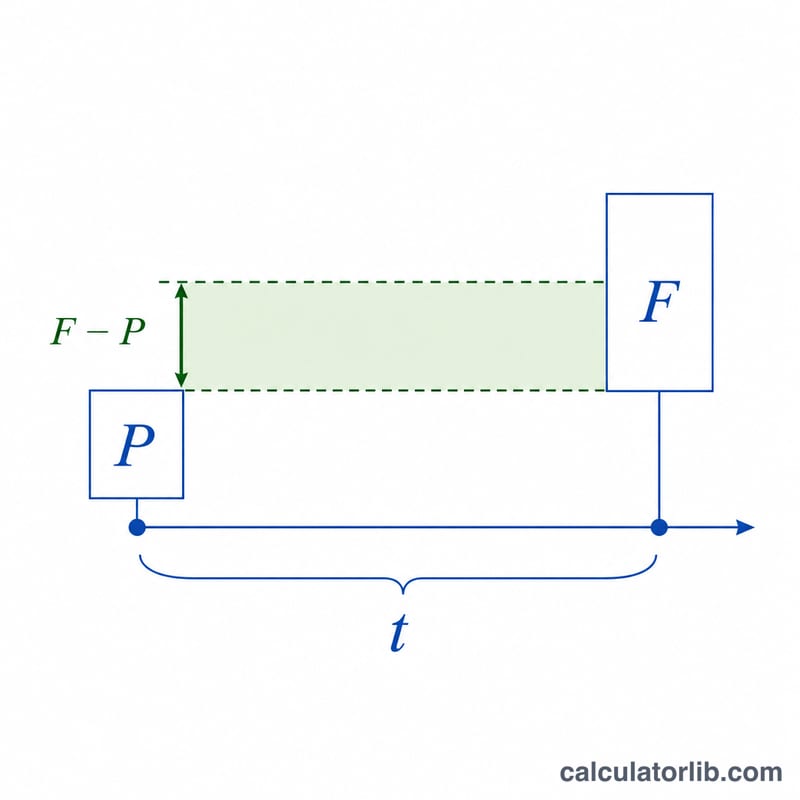
Saisissez trois valeurs : la valeur nominale (F) que le titre rembourse à l'échéance, le prix d'achat (P) que vous payez aujourd'hui, et le nombre de jours jusqu'à l'échéance (t). Le calculateur affiche le taux d'escompte bancaire annualisé en pourcentage, le montant de l'escompte en dollars \((F - P)\) et le rendement équivalent obligataire, plus pratique pour comparer avec des obligations à coupon.
La formule expliquée
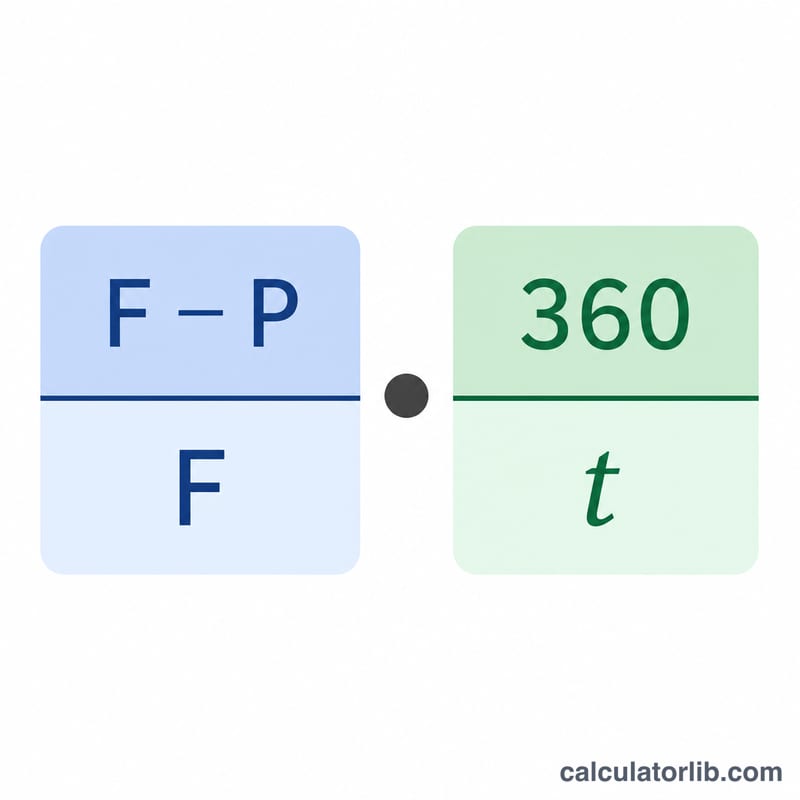
Le taux d'escompte bancaire se calcule ainsi :
$$d = \frac{F - P}{F} \times \frac{360}{t}$$Le premier terme, \(\frac{F - P}{F}\), représente l'escompte exprimé en fraction de la valeur nominale. Le second terme, \(\frac{360}{t}\), annualise ce résultat sur une base de 360 jours. Notez que le taux d'escompte utilise la valeur nominale comme dénominateur, ce qui sous-estime légèrement le rendement réel de l'investissement — c'est précisément pourquoi le rendement équivalent obligataire (qui s'appuie sur le prix et une année de 365 jours) est lui aussi affiché.
Exemple chiffré
Supposons que vous achetiez un T-bill d'une valeur nominale de 10 000 $ pour 9 750 $, arrivant à échéance dans 90 jours. L'escompte est de \(10\,000\ \$ - 9\,750\ \$ = 250\ \$\). Le taux d'escompte vaut alors $$\frac{250}{10\,000} \times \frac{360}{90} = 0{,}025 \times 4 = 0{,}10$$ soit 10,00 %. Le rendement équivalent obligataire est de \(\frac{250}{9\,750} \times \frac{365}{90} \approx 10{,}40\%\).
Rendements des obligations d’État aujourd’hui
Rendements du Trésor américain par échéance au 2026-11-13 et rendements des obligations d’État à 10 ans dans la zone euro, mis à jour automatiquement : les taux de marché que suivent le prix des obligations, les crédits immobiliers et les produits d’épargne.
- Trésor à 10 ans
- 5,15 %
- Trésor à 2 ans
- 4,88 %
- Trésor à 3 mois
- 4,32 %
- 10 ans moins 2 ans
- +0,27 pt
| Échéance | Rendement | Un mois plus tôt (2026-10-13) | Variation |
|---|---|---|---|
| 1 mois | 4,10 % | 4,10 % | 0 pb |
| 3 mois | 4,32 % | 4,26 % | +6 pb |
| 6 mois | 4,42 % | 4,34 % | +8 pb |
| 1 ans | 4,65 % | 4,48 % | +17 pb |
| 2 ans | 4,88 % | 4,79 % | +9 pb |
| 3 ans | 4,92 % | 4,90 % | +2 pb |
| 5 ans | 4,98 % | 5,00 % | −2 pb |
| 7 ans | 5,05 % | 5,11 % | −6 pb |
| 10 ans | 5,15 % | 5,21 % | −6 pb |
| 20 ans | 5,52 % | 5,60 % | −8 pb |
| 30 ans | 5,47 % | 5,56 % | −9 pb |
Taux d’intérêt moyen payé par le Trésor américain sur sa dette, octobre 2026
Le taux d’intérêt moyen des titres du Trésor américain en circulation, par type de titre, publié chaque mois par le Bureau of the Fiscal Service. Le total évolue lentement : les titres à taux fixe déjà émis gardent le taux auquel ils ont été vendus jusqu’à leur échéance ; les bons et les obligations à taux variable suivent plus vite les taux du marché.
- Dette négociable, octobre 2026
- 3,570 %
- Variation sur 1 an
- +18 pb
| Type de titre | Taux moyen, octobre 2026 | octobre 2025 | Variation |
|---|---|---|---|
| Bons du Trésor (bills) | 4,014 % | 4,075 % | −6 pb |
| Obligations à moyen terme (notes) | 3,399 % | 3,124 % | +28 pb |
| Obligations à long terme (bonds) | 3,483 % | 3,338 % | +15 pb |
| Titres indexés sur l’inflation (TIPS) | 1,227 % | 0,964 % | +26 pb |
| Obligations à taux variable (FRN) | 4,170 % | 3,901 % | +27 pb |
| Total de la dette négociable | 3,570 % | 3,393 % | +18 pb |
| Total de la dette portant intérêt | 3,580 % | 3,355 % | +23 pb |
Rendements des obligations d’État à 10 ans dans la zone euro, 2026-09 (France en surbrillance)
Moyenne de la zone euro : 3,93 %
| Pays | Rendement |
|---|---|
| France | 4,44 % |
| Italie | 4,36 % |
| Grèce | 4,22 % |
| Malte | 4,19 % |
| Slovaquie | 4,16 % |
| Lettonie | 4,15 % |
| Belgique | 4,12 % |
| Bulgarie | 4,09 % |
| Estonie | 4,09 % |
| Espagne | 3,93 % |
| Chypre | 3,92 % |
| Slovénie | 3,86 % |
| Portugal | 3,85 % |
| Finlande | 3,80 % |
| Luxembourg | 3,70 % |
| Autriche | 3,69 % |
| Irlande | 3,59 % |
| Croatie | 3,59 % |
| Pays-Bas | 3,56 % |
| Allemagne | 3,47 % |
| Lituanie | 2,88 % |
Dernier chiffre : 2026-11-13 Données mises à jour le 2026-11-13 · à jour
Source : U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Domaine public (œuvre du gouvernement des États-Unis); European Central Bank, long-term interest rate statistics Politique de réutilisation de la BCE; U.S. Department of the Treasury, Bureau of the Fiscal Service Œuvre du gouvernement des États-Unis
L’écart entre les taux à 10 ans et à 2 ans et les variations en points de base (1 pb = 0,01 point de pourcentage) sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Rendements des obligations d’État : États-Unis : tous les chiffres et l’historique
Questions fréquentes
Pourquoi 360 jours et non 365 ? Historiquement, les marchés monétaires retiennent une année de 360 jours pour les instruments d'escompte. C'est une convention de cotation, et non le calendrier réel.
Pourquoi le taux d'escompte est-il inférieur au rendement équivalent obligataire ? Le taux d'escompte divise par la valeur nominale (un dénominateur plus élevé) et s'appuie sur 360 jours : ces deux facteurs réduisent le chiffre par rapport au rendement réel de l'investissement.
Cela s'applique-t-il hors des États-Unis ? Les conventions 360/365 sont largement utilisées sur les marchés monétaires internationaux, même si certains instruments suivent des règles de décompte de jours propres à chaque pays. En France et dans la zone euro, par exemple, les Bons du Trésor à taux fixe (BTF) reposent sur des conventions qui peuvent différer. La formule présentée ici correspond à la base d'escompte standard des T-bills américains.