

Ce que fait maintenant le calculateur
Saisissez le prix et jusqu’à trois remises : le prix final, l’économie et la vraie remise totale se mettent à jour pendant la saisie. Chaque remise s’applique au prix laissé par la précédente : les remises se multiplient, elles ne s’additionnent pas. Ajoutez la taxe pour voir le prix à payer.
Exemple : 50,00 € × (1 − 20 %) × (1 − 10 %) = 36,00 €, soit 28 % de remise au total. Les chiffres saisis restent dans votre navigateur.
À quoi sert le calculateur de triple remise
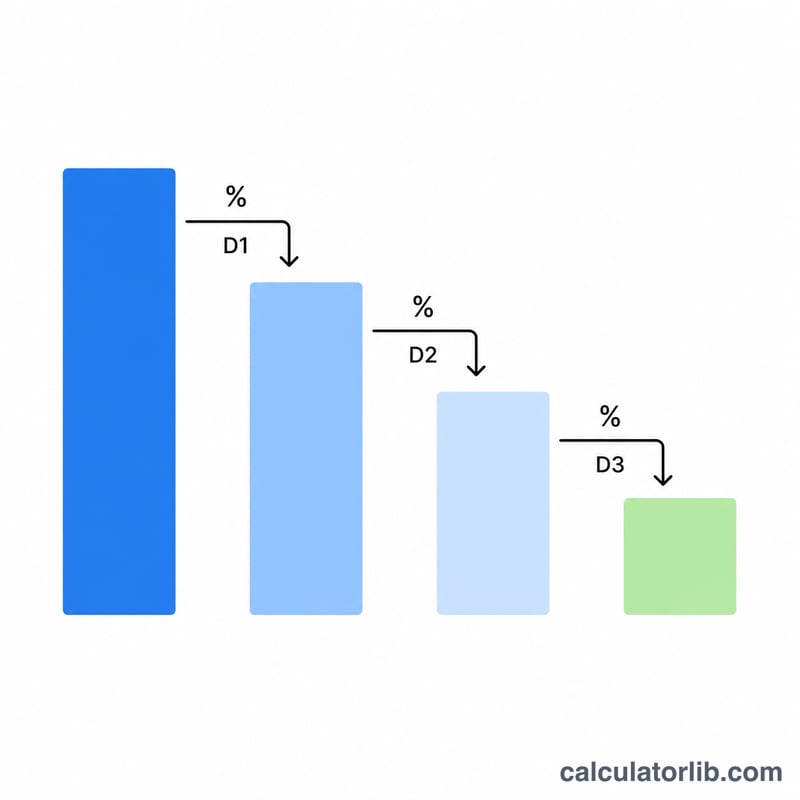
Cet outil détermine le prix final d'un article après l'application de trois réductions distinctes, les unes après les autres (en cascade) et non en une seule fois. C'est un cas fréquent lorsque les promotions se cumulent : par exemple un prix soldé, plus un code promo, plus une remise fidélité. Chaque pourcentage s'applique au prix qui subsiste après la réduction précédente — c'est pourquoi trois remises de « 20 % » ne donnent pas 60 % de réduction.
La formule
Le calculateur multiplie le prix par chaque coefficient de réduction, l'un après l'autre :
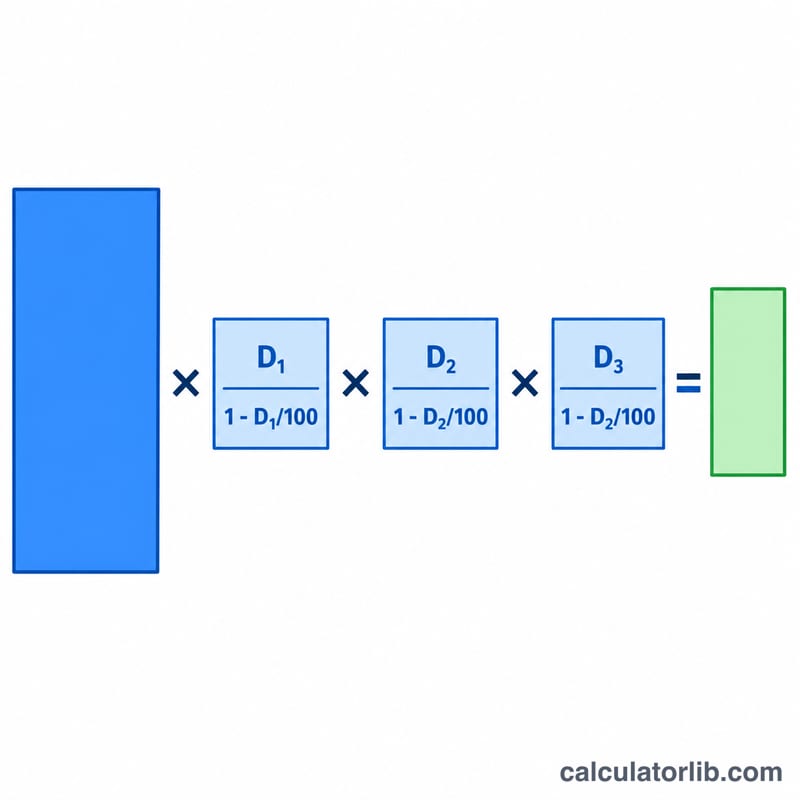
P = Pinit × (1 − d₁/100) × (1 − d₂/100) × (1 − d₃/100)
Il indique également le prix après chaque étape, l'économie totale (prix initial − prix final) et le taux de remise effectif = (économie totale ÷ prix initial) × 100, qui correspond à la réduction unique équivalente.
Exemple concret
Supposons un prix initial de 200 € avec des remises de 20 %, 10 % et 5 % :
- Après la première remise : 200 × (1 − 0,20) = 160 €
- Après la deuxième remise : 160 × (1 − 0,10) = 144 €
- Après la troisième remise (prix final) : 144 × (1 − 0,05) = 136,80 €
- Économie totale : 200 − 136,80 = 63,20 €
- Taux de remise effectif : (63,20 ÷ 200) × 100 = 31,6 %
On remarque que les 35 % de remise nominale cumulée ne représentent en réalité qu'une économie effective de 31,6 %.
Remise nominale et remise effective : comparaison de scénarios
Les trois remises successives sont appliquées l'une après l'autre (en cascade), de sorte que chaque remise est calculée sur un prix déjà réduit. Le résultat est toujours inférieur à la simple addition des trois pourcentages. Le tableau utilise un prix initial de 100 $ et la formule \(P = 100 \times (1-d_1)(1-d_2)(1-d_3)\).
| Remise 1 | Remise 2 | Remise 3 | Somme nominale | Prix final | Économies totales | Remise effective |
|---|---|---|---|---|---|---|
| 10 % | 10 % | 10 % | 30 % | 72,90 $ | 27,10 $ | 27,1 % |
| 20 % | 20 % | 20 % | 60 % | 51,20 $ | 48,80 $ | 48,8 % |
| 30 % | 20 % | 10 % | 60 % | 50,40 $ | 49,60 $ | 49,6 % |
| 50 % | 25 % | 10 % | 85 % | 33,75 $ | 66,25 $ | 66,25 % |
| 20 % | 0 % | 0 % | 20 % | 80,00 $ | 20,00 $ | 20 % |
Points clés à retenir :
- La remise effective est toujours inférieure à la somme nominale dès qu'au moins deux remises sont supérieures à zéro. Pour 20/20/20, la somme nominale est de 60 %, mais vous économisez en réalité 48,8 %.
- Avec une seule remise non nulle (20/0/0), les taux nominal et effectif sont identiques.
- Pour des remises en pourcentage, l'ordre ne modifie pas le prix final : 30/20/10 et 10/20/30 donnent tous deux 50,40 $, car la multiplication est commutative. L'ordre n'importe que si certaines remises sont des bons de réduction à montant fixe plutôt que des pourcentages.
Comment calculer les triples remises à la main
- Convertissez chaque remise en facteur. Pour chaque pourcentage \(d\), calculez \(1 - \frac{d}{100}\). Une remise de 20 % devient 0,80, 15 % devient 0,85 et 10 % devient 0,90.
- Appliquez le premier facteur. Multipliez le prix initial par le premier facteur. Exemple avec un prix de 200 $ : \(200 \times 0{,}80 = 160\).
- Appliquez le deuxième facteur. Multipliez le résultat par le deuxième facteur : \(160 \times 0{,}85 = 136\).
- Appliquez le troisième facteur. Multipliez ce résultat par le troisième facteur pour obtenir le prix final : \(136 \times 0{,}90 = 122{,}40\), donc le prix final est 122,40 $.
- Calculez les économies totales. Soustrayez le prix final du prix initial : \(200 - 122{,}40 = 77{,}60\).
- Calculez le taux de remise effectif. Divisez les économies par le prix initial et multipliez par 100 : \(\frac{77{,}60}{200} \times 100 = 38{,}8\%\).
Raccourci
Vous pouvez obtenir directement la remise effective sans utiliser le prix :
$$\text{Remise effective} = 1 - (1-d_1)(1-d_2)(1-d_3)$$
Avec \(d_1 = 0{,}20\), \(d_2 = 0{,}15\), \(d_3 = 0{,}10\) : \(1 - (0{,}80)(0{,}85)(0{,}90) = 1 - 0{,}612 = 0{,}388\), soit 38,8 %. Multipliez ce résultat par n'importe quel prix initial pour obtenir les économies, ou multipliez le prix par 0,612 pour obtenir directement le prix final.
Questions fréquentes
Pourquoi 20 % + 10 % + 5 % ne font-ils pas 35 % de réduction ? Parce que chaque remise s'applique à un montant plus faible, déjà réduit. Seule la première réduction porte sur le prix complet.
L'ordre des remises a-t-il une importance ? Non. La multiplication est commutative : le prix final reste identique quelle que soit la remise appliquée en premier — même si les prix intermédiaires, eux, diffèrent.
Puis-je l'utiliser pour une ou deux remises seulement ? Oui. Mettez à 0 les champs de remise inutilisés : multiplier par (1 − 0/100) = 1 laisse le prix inchangé.