割引利回りとは?
銀行割引利回り(ディスカウントレート、割引利回りとも呼ばれます)は、米国財務省短期証券(T-Bill)、コマーシャルペーパー、銀行引受手形といった短期の割引証券の利回りを表示する際の標準的な方法です。これらの証券にはクーポン(利札)がなく、額面より低い価格で発行され、満期時に額面で償還されます。割引利回りは、この値上がり益を1年=360日として年率換算したもので、これはマネーマーケット商品で広く用いられる慣行です。
この計算ツールの使い方
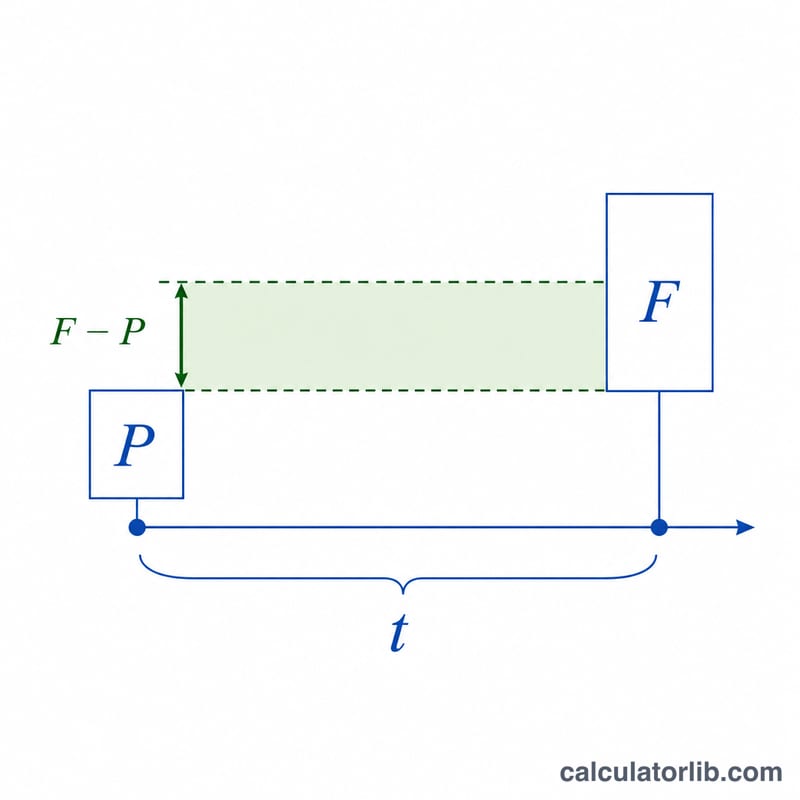
入力する値は3つです。満期時に証券が支払う額面(F)、今日実際に支払う購入価格(P)、そして満期までの日数(t)です。計算ツールは、年率換算した銀行割引利回り(%)、割引額(F − P)、そしてクーポン債との比較がしやすい債券等価利回りを算出します。
計算式の解説
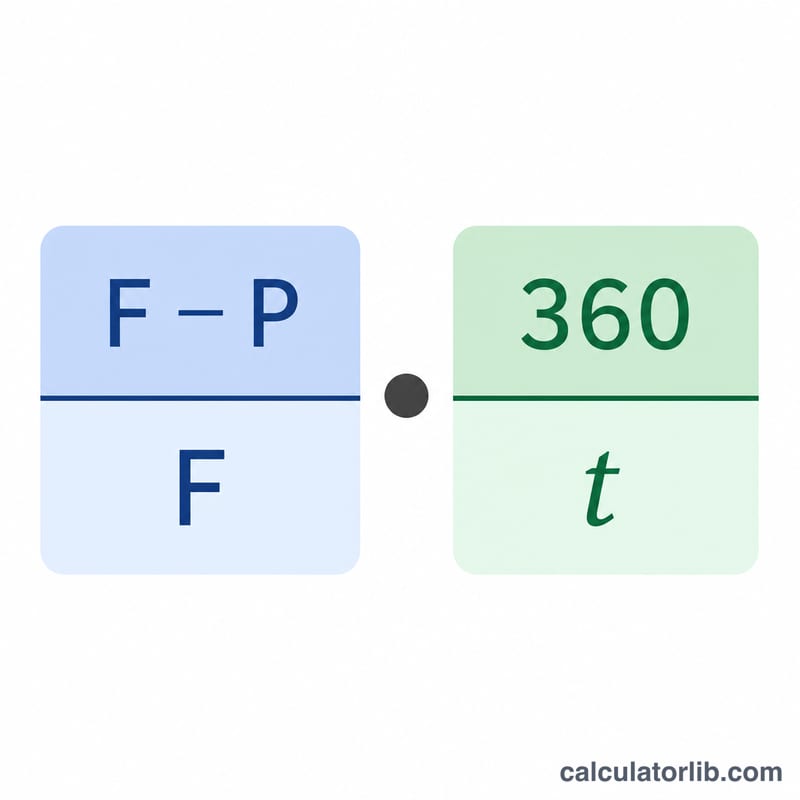
銀行割引利回りは次の式で求められます。
$$\text{Discount Yield} = \frac{\text{Face }(F) - \text{Price }(P)}{\text{Face }(F)} \times \frac{360}{\text{Days }(t)} \times 100\%$$
前半の \(\frac{F - P}{F}\) は、割引額を額面に対する割合で表したものです。後半の \(\frac{360}{t}\) は、その値を360日ベースで年率換算します。割引利回りでは分母に額面を用いるため、実際の投資リターンよりもわずかに小さく見える点に注意してください。そのため、価格と365日を用いる債券等価利回りも併せて表示しています。
計算例
額面10,000ドルのT-Billを9,750ドルで購入し、90日後に満期を迎えるとします。割引額は \(10{,}000 - 9{,}750 = 250\) ドル です。割引利回りは $$\frac{250}{10{,}000} \times \frac{360}{90} = 0.025 \times 4 = 0.10$$ つまり10.00%となります。債券等価利回りは \(\frac{250}{9{,}750} \times \frac{365}{90} \approx 10.40\%\) です。
本日の国債利回り
2026-11-13時点の日本国債(JGB)の年限別利回り(財務省公表、自動更新)。債券価格、住宅ローン、預金商品が連動する市場金利です。比較のため、米国債とユーロ圏の利回りを下に掲載しています。
- 日本国債10年
- 2.90%
- 日本国債2年
- 1.88%
- 日本国債30年
- 4.04%
- 10年-2年
- +1.02 ポイント
| 年限 | 利回り | 1か月前(2026-10-13) | 変化 |
|---|---|---|---|
| 1年 | 1.66% | 1.66% | +1 bp |
| 2年 | 1.88% | 1.93% | −5 bp |
| 3年 | 1.98% | 2.07% | −8 bp |
| 5年 | 2.26% | 2.37% | −11 bp |
| 7年 | 2.48% | 2.61% | −13 bp |
| 10年 | 2.90% | 3.02% | −12 bp |
| 15年 | 3.45% | 3.55% | −11 bp |
| 20年 | 3.76% | 3.84% | −8 bp |
| 30年 | 4.04% | 4.06% | −3 bp |
| 40年 | 4.07% | 4.06% | +1 bp |
米国債利回り(2026-11-13)
- 米国債10年
- 5.15%
- 米国債2年
- 4.88%
- 米国債3か月
- 4.32%
- 10年-2年
- +0.27 ポイント
米国財務省が債務に支払う平均金利(2026年10月)
発行済みの米国債の平均金利を種類別に示します。財務省財政局(Bureau of the Fiscal Service)が毎月公表しています。既発の固定利付国債は満期まで発行時の金利のままなので、合計はゆっくりとしか動きません。短期国債と変動利付国債は市場金利により早く追随します。
- 市場性国債(2026年10月)
- 3.570%
- 1年間の変化
- +18 bp
| 種類 | 平均金利(2026年10月) | 2025年10月 | 変化 |
|---|---|---|---|
| 短期国債(Bills) | 4.014% | 4.075% | −6 bp |
| 中期国債(Notes) | 3.399% | 3.124% | +28 bp |
| 長期国債(Bonds) | 3.483% | 3.338% | +15 bp |
| 物価連動国債(TIPS) | 1.227% | 0.964% | +26 bp |
| 変動利付国債(FRN) | 4.170% | 3.901% | +27 bp |
| 市場性国債の合計 | 3.570% | 3.393% | +18 bp |
| 利付債務の合計 | 3.580% | 3.355% | +23 bp |
ユーロ圏の10年国債利回り(2026-09)
ユーロ圏平均:3.93%
| 国 | 利回り |
|---|---|
| フランス | 4.44% |
| イタリア | 4.36% |
| ギリシャ | 4.22% |
| マルタ | 4.19% |
| スロバキア | 4.16% |
| ラトビア | 4.15% |
| ベルギー | 4.12% |
| ブルガリア | 4.09% |
| エストニア | 4.09% |
| スペイン | 3.93% |
| キプロス | 3.92% |
| スロベニア | 3.86% |
| ポルトガル | 3.85% |
| フィンランド | 3.80% |
| ルクセンブルク | 3.70% |
| オーストリア | 3.69% |
| アイルランド | 3.59% |
| クロアチア | 3.59% |
| オランダ | 3.56% |
| ドイツ | 3.47% |
| リトアニア | 2.88% |
最新の値:2026-11-13 データ更新日 2026-11-16 · 最新
出典: Ministry of Finance Japan, Interest Rate (JGB) Public Data License 1.0 (PDL1.0); U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates パブリックドメイン(米国政府の著作物); European Central Bank, long-term interest rate statistics ECBの再利用ポリシー; U.S. Department of the Treasury, Bureau of the Fiscal Service 米国政府の著作物
10年債と2年債の利回り差、およびベーシスポイント(1 bp = 0.01パーセントポイント)での変化は、これらのデータからCalculatorLibが計算したものです。
出典の詳細と算出方法
- Ministry of Finance Japan, Interest Rate (JGB) — Interest Rate (JGB yield curve, constant maturity)
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
よくある質問
なぜ365日ではなく360日なのですか? マネーマーケットでは、割引証券に対して歴史的に1年=360日を用いてきました。これは表示上の慣行であり、実際の暦とは異なります。
なぜ割引利回りは債券等価利回りより低くなるのですか? 割引利回りは額面(より大きな分母)で割り、さらに360日を用いるため、いずれも実際の投資リターンに比べて数値を小さくする方向に働きます。
米国以外でも使えますか? 360日/365日の慣行は国際的なマネーマーケットでも広く使われていますが、商品によっては各国独自の日数計算ルールに従う場合があります。日本の割引短期国債(T-Bill)など類似の商品もありますが、ここで用いている計算式は米国T-Billの標準的な割引方式に対応しています。