¿Qué es el rendimiento al vencimiento?
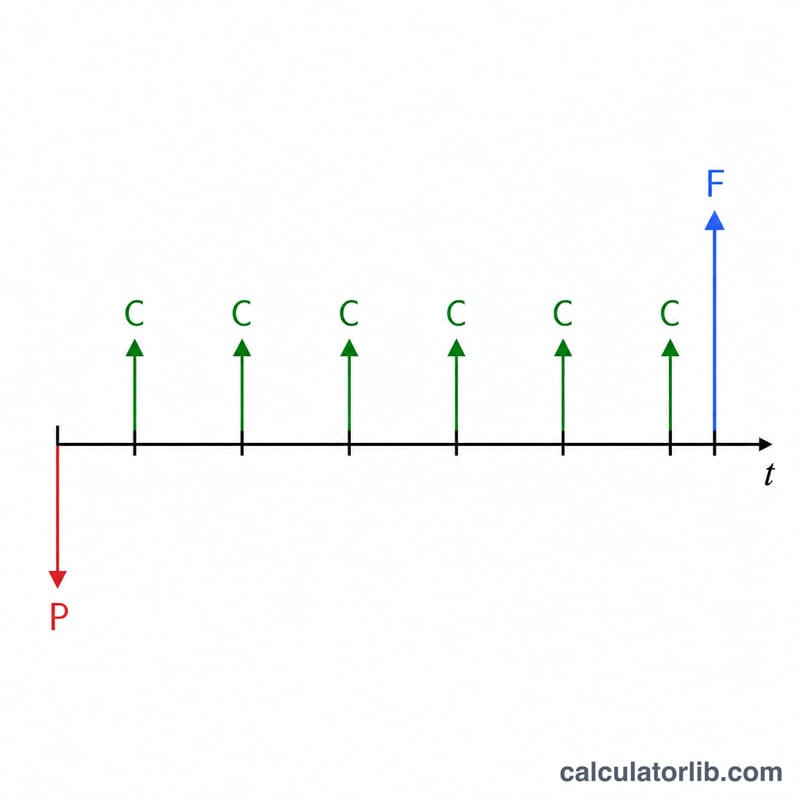
El rendimiento al vencimiento (YTM, por sus siglas en inglés yield to maturity) es la rentabilidad anualizada total que obtiene un inversor si compra un bono hoy y lo conserva hasta su vencimiento, suponiendo que todos los cupones se pagan según lo previsto. Tiene en cuenta los ingresos por cupones, el precio de compra y cualquier ganancia o pérdida entre el precio pagado y el valor nominal que se recibe al vencimiento. Esta calculadora utiliza la conocida fórmula del YTM aproximado, que ofrece una estimación rápida y muy cercana sin necesidad de resolver la ecuación de valoración del bono de forma iterativa.
Cómo usar esta calculadora
Introduce el valor nominal del bono (la cantidad que se devuelve al vencimiento, a menudo 1.000 $), el precio actual que pagarías, la tasa de cupón anual en porcentaje y el número de años hasta el vencimiento. La herramienta calcula al instante el pago anual del cupón, el rendimiento corriente y el rendimiento al vencimiento aproximado.
La fórmula explicada
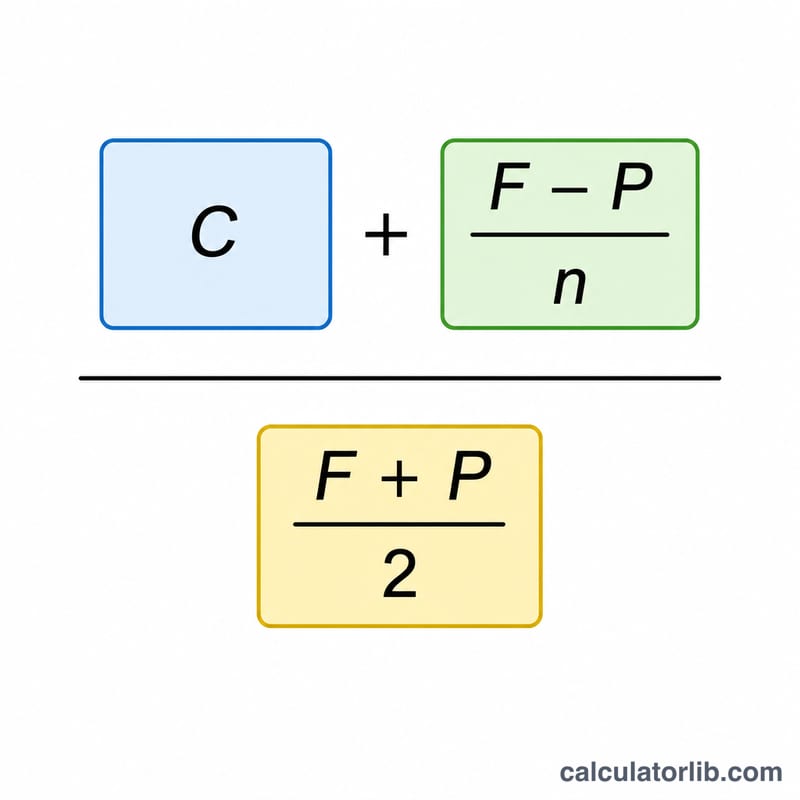
El YTM aproximado es: $$\text{YTM} = \frac{C + \dfrac{\text{Face} - \text{Price}}{\text{Years}}}{\dfrac{\text{Face} + \text{Price}}{2}} \times 100\%$$ donde \(C\) es el importe anual del cupón, \(F\) es el valor nominal, \(P\) es el precio y \(n\) son los años. El numerador combina los ingresos por cupón con la ganancia o pérdida de capital media anual. El denominador es la media entre el precio y el valor nominal, una aproximación del capital comprometido durante la vida del bono.
Ejemplo práctico
Imagina un bono con un valor nominal de 1.000 $, que cotiza a 920 $, paga un cupón anual del 6 % y vence en 10 años. El cupón anual es de 60 $. $$\text{YTM} \approx \frac{60 + \dfrac{1000 - 920}{10}}{\dfrac{1000 + 920}{2}} = \frac{60 + 8}{960} = \frac{68}{960} = 0{,}07083$$ es decir, alrededor del 7,08 %.
Rendimientos de los bonos del Estado hoy
Rendimientos del Tesoro de EE. UU. por plazo al 2026-11-16 y rendimientos de los bonos del Estado a 10 años en la zona euro, actualizados automáticamente: las tasas de mercado que siguen los precios de los bonos, las hipotecas y los productos de ahorro.
- Tesoro a 10 años
- 5,12 %
- Tesoro a 2 años
- 4,83 %
- Tesoro a 3 meses
- 4,34 %
- 10 años menos 2 años
- +0,29 pp
| Plazo | Rendimiento | Un mes antes (2026-10-16) | Variación |
|---|---|---|---|
| 1 m | 4,10 % | 4,12 % | −2 pb |
| 3 m | 4,34 % | 4,26 % | +8 pb |
| 6 m | 4,42 % | 4,34 % | +8 pb |
| 1 a | 4,62 % | 4,46 % | +16 pb |
| 2 a | 4,83 % | 4,74 % | +9 pb |
| 3 a | 4,87 % | 4,82 % | +5 pb |
| 5 a | 4,93 % | 4,89 % | +4 pb |
| 7 a | 5,01 % | 4,98 % | +3 pb |
| 10 a | 5,12 % | 5,09 % | +3 pb |
| 20 a | 5,51 % | 5,47 % | +4 pb |
| 30 a | 5,46 % | 5,43 % | +3 pb |
Tipo de interés medio que paga el Tesoro de EE. UU. por su deuda, octubre de 2026
El tipo de interés medio de los valores del Tesoro de EE. UU. en circulación, por tipo de valor, publicado cada mes por el Bureau of the Fiscal Service. El total cambia despacio: los valores a tipo fijo ya emitidos conservan el tipo al que se vendieron hasta su vencimiento; las letras y las notas a tipo variable siguen antes a los tipos de mercado.
- Deuda negociable, octubre de 2026
- 3,570 %
- Cambio en 1 año
- +18 pb
| Tipo de valor | Tipo medio, octubre de 2026 | octubre de 2025 | Variación |
|---|---|---|---|
| Letras del Tesoro (bills) | 4,014 % | 4,075 % | −6 pb |
| Notas del Tesoro (notes) | 3,399 % | 3,124 % | +28 pb |
| Bonos del Tesoro (bonds) | 3,483 % | 3,338 % | +15 pb |
| Valores protegidos contra la inflación (TIPS) | 1,227 % | 0,964 % | +26 pb |
| Notas a tipo variable (FRN) | 4,170 % | 3,901 % | +27 pb |
| Total de la deuda negociable | 3,570 % | 3,393 % | +18 pb |
| Total de la deuda que devenga intereses | 3,580 % | 3,355 % | +23 pb |
Rendimientos de los bonos del Estado a 10 años en la zona euro, 2026-09 (España resaltada)
Promedio de la zona euro: 3,93 %
| País | Rendimiento |
|---|---|
| Francia | 4,44 % |
| Italia | 4,36 % |
| Grecia | 4,22 % |
| Malta | 4,19 % |
| Eslovaquia | 4,16 % |
| Letonia | 4,15 % |
| Bélgica | 4,12 % |
| Bulgaria | 4,09 % |
| Estonia | 4,09 % |
| España | 3,93 % |
| Chipre | 3,92 % |
| Eslovenia | 3,86 % |
| Portugal | 3,85 % |
| Finlandia | 3,80 % |
| Luxemburgo | 3,70 % |
| Austria | 3,69 % |
| Irlanda | 3,59 % |
| Croacia | 3,59 % |
| Países Bajos | 3,56 % |
| Alemania | 3,47 % |
| Lituania | 2,88 % |
Último dato: 2026-11-16 Datos actualizados el 2026-11-16 · vigente
Fuente: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Dominio público (obra del Gobierno de EE. UU.); European Central Bank, long-term interest rate statistics Política de reutilización del BCE; U.S. Department of the Treasury, Bureau of the Fiscal Service Obra del Gobierno de EE. UU.
El diferencial entre el rendimiento a 10 años y a 2 años y las variaciones en puntos básicos (1 pb = 0,01 punto porcentual) los calcula CalculatorLib a partir de estos datos.
Detalles de la fuente y metodología
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Rendimiento de la deuda pública: Estados Unidos: todas las cifras y el histórico
Preguntas frecuentes
¿Qué precisión tiene la fórmula aproximada? Suele situarse a unas pocas décimas de punto porcentual del YTM real y resulta excelente para comparaciones rápidas. El YTM exacto requiere un cálculo iterativo de raíces.
¿Cuál es la diferencia entre el YTM y el rendimiento corriente? El rendimiento corriente es simplemente cupón ÷ precio e ignora cualquier ganancia o pérdida al vencimiento, mientras que el YTM sí la incluye.
¿Por qué aquí el YTM es mayor que la tasa de cupón? Porque el bono cotiza por debajo de su valor nominal (con descuento), por lo que el inversor también gana la diferencia entre el precio y la par, lo que eleva la rentabilidad total.