यील्ड टू मैच्योरिटी क्या है?
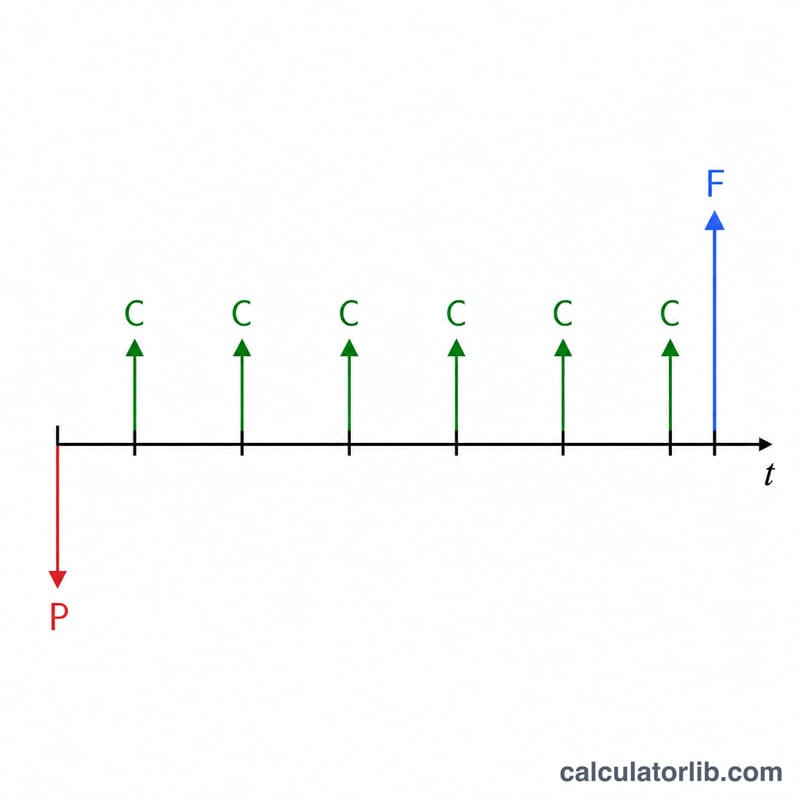
यील्ड टू मैच्योरिटी (YTM) वह कुल सालाना रिटर्न है जो एक निवेशक को तब मिलता है जब वह किसी बॉन्ड को आज खरीदता है और उसे मैच्योरिटी तक अपने पास रखता है—यह मानते हुए कि सभी कूपन भुगतान समय पर मिलते रहें। यह कूपन से होने वाली आय, खरीद कीमत, और चुकाई गई कीमत व मैच्योरिटी पर मिलने वाली फेस वैल्यू के बीच के फ़ायदे या नुकसान, तीनों को ध्यान में रखता है। यह कैलकुलेटर आम तौर पर सिखाए जाने वाले अनुमानित YTM फ़ॉर्मूले का इस्तेमाल करता है, जो बॉन्ड-प्राइसिंग समीकरण को बार-बार हल किए बिना एक तेज़ और काफ़ी सटीक अंदाज़ा दे देता है।
इस कैलकुलेटर का इस्तेमाल कैसे करें
बॉन्ड की फेस वैल्यू (मैच्योरिटी पर चुकाई जाने वाली रकम, अक्सर $1,000), जो मौजूदा कीमत आप चुकाएँगे, सालाना कूपन दर को प्रतिशत में, और मैच्योरिटी तक के वर्षों की संख्या दर्ज करें। यह टूल तुरंत सालाना कूपन भुगतान, मौजूदा यील्ड और अनुमानित यील्ड टू मैच्योरिटी निकाल देता है।
फ़ॉर्मूला समझें
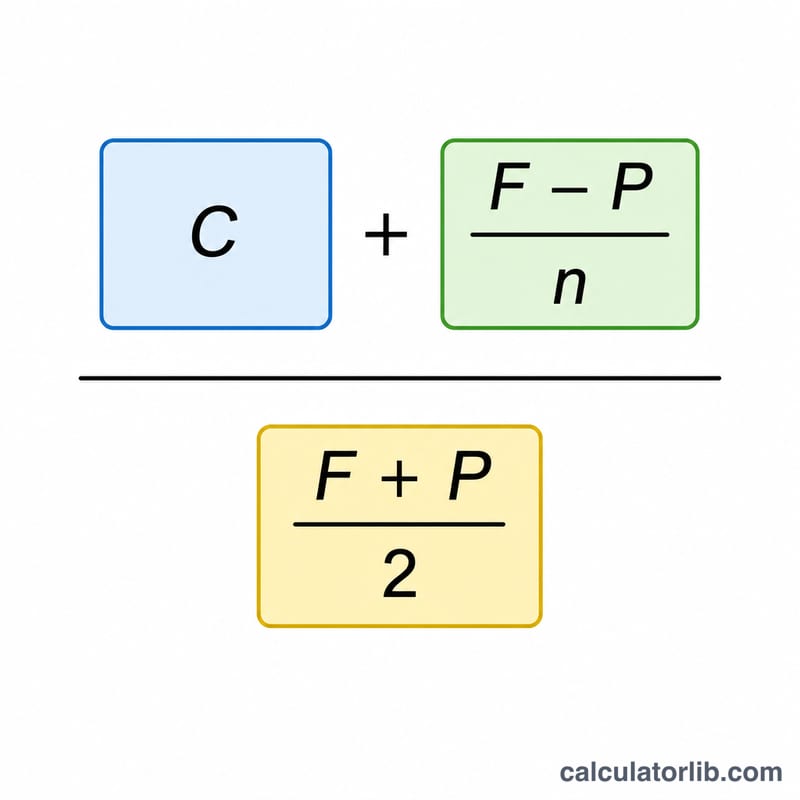
अनुमानित YTM इस तरह निकलता है:
$$\text{YTM} = \frac{C + \dfrac{\text{Face} - \text{Price}}{\text{Years}}}{\dfrac{\text{Face} + \text{Price}}{2}} \times 100\%$$जहाँ \(C\) सालाना कूपन की डॉलर रकम है, \(F\) फेस वैल्यू है, \(P\) कीमत है, और \(n\) वर्षों की संख्या है। ऊपर वाला हिस्सा (न्यूमरेटर) कूपन आय को औसत सालाना पूँजीगत लाभ या हानि के साथ जोड़ता है। नीचे वाला हिस्सा (डिनॉमिनेटर) कीमत और फेस वैल्यू का औसत है, जो बॉन्ड की पूरी अवधि में फँसी पूँजी का एक मोटा अनुमान देता है।
हल किया हुआ उदाहरण
मान लीजिए किसी बॉन्ड की फेस वैल्यू $1,000 है, यह $920 में बिक रहा है, 6% सालाना कूपन देता है, और 10 वर्षों में मैच्योर होता है। सालाना कूपन $60 हुआ।
$$\text{YTM} \approx \frac{60 + \dfrac{1000 - 920}{10}}{\dfrac{1000 + 920}{2}} = \frac{60 + 8}{960} = \frac{68}{960} = 0.07083$$यानी लगभग 7.08%।
आज सरकारी बॉन्ड यील्ड
2026-11-16 को परिपक्वता के अनुसार अमेरिकी ट्रेज़री यील्ड और यूरो क्षेत्र में 10 वर्षीय सरकारी बॉन्ड यील्ड, अपने-आप अपडेट: वे बाज़ार दरें जिनका अनुसरण बॉन्ड की कीमतें, होम लोन और बचत उत्पाद करते हैं।
- 10 वर्षीय ट्रेज़री
- 5.12%
- 2 वर्षीय ट्रेज़री
- 4.83%
- 3 महीने का ट्रेज़री
- 4.34%
- 10 वर्ष घटा 2 वर्ष
- +0.29 प्रतिशत अंक
| परिपक्वता | यील्ड | एक महीने पहले (2026-10-16) | बदलाव |
|---|---|---|---|
| 1 महीने | 4.10% | 4.12% | −2 बीपी |
| 3 महीने | 4.34% | 4.26% | +8 बीपी |
| 6 महीने | 4.42% | 4.34% | +8 बीपी |
| 1 वर्ष | 4.62% | 4.46% | +16 बीपी |
| 2 वर्ष | 4.83% | 4.74% | +9 बीपी |
| 3 वर्ष | 4.87% | 4.82% | +5 बीपी |
| 5 वर्ष | 4.93% | 4.89% | +4 बीपी |
| 7 वर्ष | 5.01% | 4.98% | +3 बीपी |
| 10 वर्ष | 5.12% | 5.09% | +3 बीपी |
| 20 वर्ष | 5.51% | 5.47% | +4 बीपी |
| 30 वर्ष | 5.46% | 5.43% | +3 बीपी |
अमेरिकी ट्रेज़री अपने कर्ज़ पर जो औसत ब्याज दर चुकाती है, अक्टूबर 2026
बकाया अमेरिकी ट्रेज़री प्रतिभूतियों पर औसत ब्याज दर, प्रतिभूति के प्रकार के अनुसार, जिसे Bureau of the Fiscal Service हर महीने प्रकाशित करता है। कुल दर धीरे बदलती है: पहले जारी स्थिर दर वाली प्रतिभूतियाँ परिपक्व होने तक उसी दर पर रहती हैं जिस पर वे बेची गई थीं; बिल और फ़्लोटिंग रेट नोट बाज़ार दरों के साथ जल्दी बदलते हैं।
- बाज़ार योग्य कर्ज़, अक्टूबर 2026
- 3.570%
- 1 वर्ष में बदलाव
- +18 बीपी
| प्रतिभूति का प्रकार | औसत दर, अक्टूबर 2026 | अक्टूबर 2025 | बदलाव |
|---|---|---|---|
| ट्रेज़री बिल | 4.014% | 4.075% | −6 बीपी |
| ट्रेज़री नोट | 3.399% | 3.124% | +28 बीपी |
| ट्रेज़री बॉन्ड | 3.483% | 3.338% | +15 बीपी |
| मुद्रास्फीति-सुरक्षित प्रतिभूतियाँ (TIPS) | 1.227% | 0.964% | +26 बीपी |
| फ़्लोटिंग रेट नोट (FRN) | 4.170% | 3.901% | +27 बीपी |
| कुल बाज़ार योग्य कर्ज़ | 3.570% | 3.393% | +18 बीपी |
| कुल ब्याज वाला कर्ज़ | 3.580% | 3.355% | +23 बीपी |
यूरो क्षेत्र में 10 वर्षीय सरकारी बॉन्ड यील्ड, 2026-09
यूरो क्षेत्र का औसत: 3.93%
| देश | यील्ड |
|---|---|
| फ़्रांस | 4.44% |
| इटली | 4.36% |
| यूनान | 4.22% |
| माल्टा | 4.19% |
| स्लोवाकिया | 4.16% |
| लातविया | 4.15% |
| बेल्जियम | 4.12% |
| बुल्गारिया | 4.09% |
| एस्टोनिया | 4.09% |
| स्पेन | 3.93% |
| साइप्रस | 3.92% |
| स्लोवेनिया | 3.86% |
| पुर्तगाल | 3.85% |
| फ़िनलैंड | 3.80% |
| लग्ज़मबर्ग | 3.70% |
| ऑस्ट्रिया | 3.69% |
| आयरलैंड | 3.59% |
| क्रोएशिया | 3.59% |
| नीदरलैंड | 3.56% |
| जर्मनी | 3.47% |
| लिथुआनिया | 2.88% |
नवीनतम आंकड़ा: 2026-11-16 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank, long-term interest rate statistics ECB की पुन: उपयोग नीति; U.S. Department of the Treasury, Bureau of the Fiscal Service अमेरिकी सरकार की कृति
10 वर्ष और 2 वर्ष के प्रतिफल का अंतर और बेसिस पॉइंट में बदलाव (1 bp = 0.01 प्रतिशत अंक) CalculatorLib ने इन्हीं आंकड़ों से निकाले हैं।
स्रोत का विवरण और कार्यप्रणाली
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
अक्सर पूछे जाने वाले सवाल
अनुमानित फ़ॉर्मूला कितना सटीक है? यह आम तौर पर असली YTM से कुछ ही दशमलव प्रतिशत के अंदर रहता है और जल्दी तुलना करने के लिए बेहतरीन है। सटीक YTM के लिए बार-बार दोहराकर (iterative) हल निकालना पड़ता है।
YTM और मौजूदा यील्ड में क्या फ़र्क है? मौजूदा यील्ड सिर्फ़ कूपन ÷ कीमत होती है और मैच्योरिटी पर होने वाले लाभ या हानि को नहीं गिनती, जबकि YTM इसे भी शामिल करती है।
यहाँ YTM कूपन दर से ज़्यादा क्यों है? क्योंकि यह बॉन्ड फेस वैल्यू से कम कीमत पर (डिस्काउंट पर) बिक रहा है, निवेशक को कीमत और पार वैल्यू का अंतर भी फ़ायदे के रूप में मिलता है, जिससे कुल रिटर्न बढ़ जाता है।