Что такое доходность к погашению?
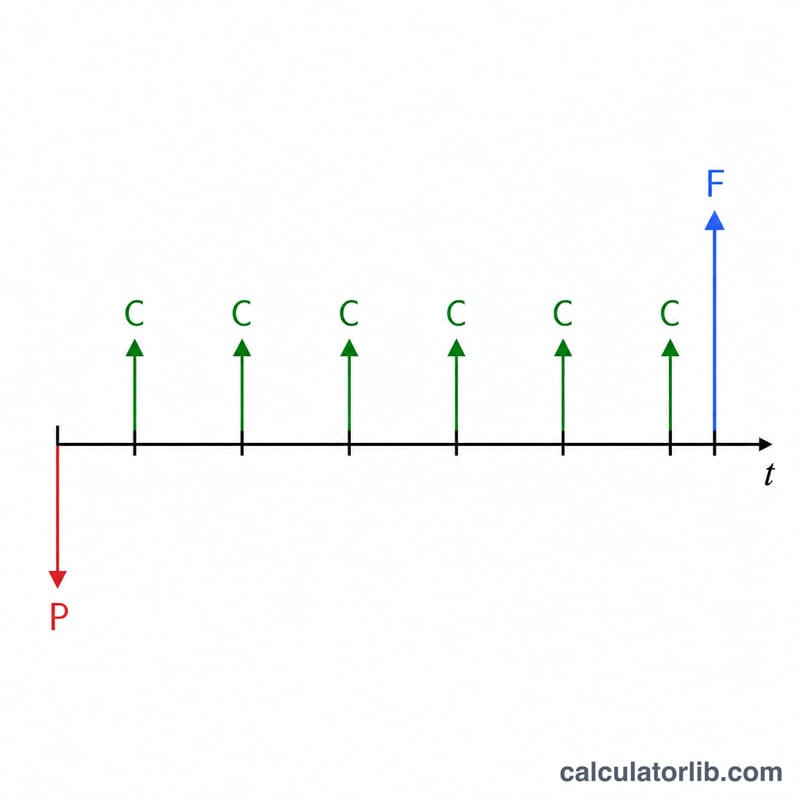
Доходность к погашению (YTM, yield to maturity) — это совокупная годовая доходность, которую получит инвестор, если купит облигацию сегодня и будет держать её до момента погашения, при условии что все купонные выплаты поступят вовремя. Этот показатель учитывает купонный доход, цену покупки, а также прибыль или убыток от разницы между уплаченной ценой и номиналом, который возвращается при погашении. Наш калькулятор использует широко известную формулу приблизительной YTM: она даёт быструю и достаточно точную оценку без необходимости итеративно решать уравнение ценообразования облигации.
Как пользоваться калькулятором
Укажите номинал облигации (сумму, которая выплачивается при погашении, часто это 1000 $), текущую цену, которую вы готовы заплатить, годовую купонную ставку в процентах и количество лет до погашения. Калькулятор мгновенно рассчитает годовой купонный платёж, текущую доходность и приблизительную доходность к погашению.
Разбор формулы
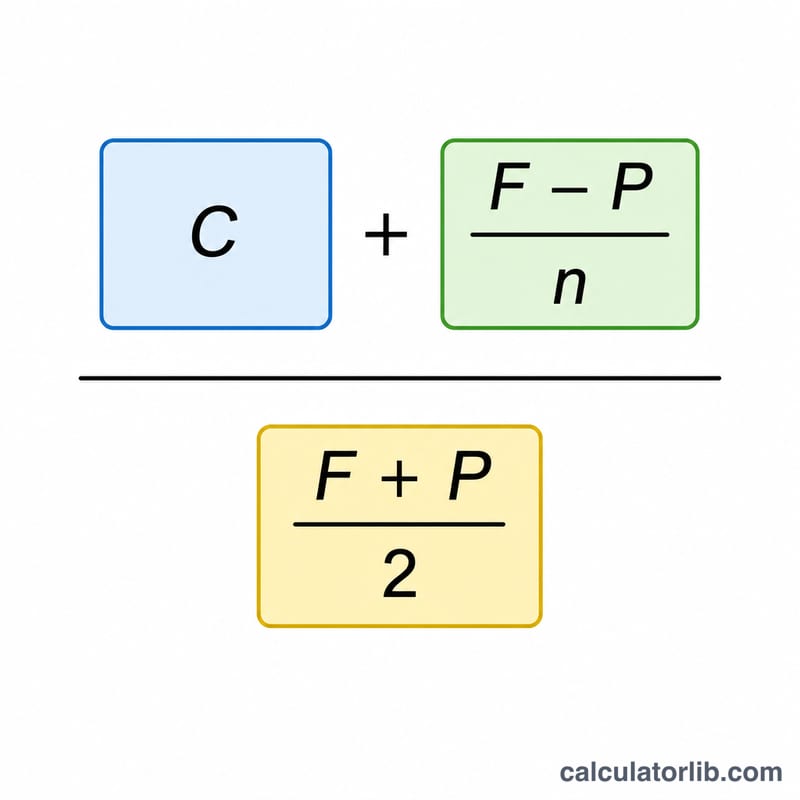
Приблизительная YTM считается так: $$\text{YTM} = \frac{C + \dfrac{\text{Face} - \text{Price}}{\text{Years}}}{\dfrac{\text{Face} + \text{Price}}{2}} \times 100\%$$, где \(C\) — годовой купон в денежном выражении, \(F\) — номинал, \(P\) — цена, \(n\) — количество лет. В числителе купонный доход складывается со средним годовым приростом или убытком капитала. В знаменателе берётся среднее значение цены и номинала — это приближённая оценка капитала, задействованного на протяжении всего срока жизни облигации.
Пример расчёта
Допустим, у облигации номинал 1000 $, она продаётся за 920 $, по ней выплачивается купон 6 % годовых, а до погашения остаётся 10 лет. Годовой купон составляет 60 $.
$$\text{YTM} \approx \frac{60 + \dfrac{1000 - 920}{10}}{\dfrac{1000 + 920}{2}} = \frac{60 + 8}{960} = \frac{68}{960} = 0{,}07083$$то есть около 7,08 %.
Доходность государственных облигаций сегодня
Доходность казначейских облигаций США по срокам на 2026-11-16 и доходность 10-летних государственных облигаций в еврозоне, обновляется автоматически: рыночные ставки, за которыми следуют цены облигаций, ипотека и сберегательные продукты.
- 10-летние казначейские
- 5,12 %
- 2-летние казначейские
- 4,83 %
- 3-месячные казначейские
- 4,34 %
- 10 лет минус 2 года
- +0,29 п.п.
| Срок | Доходность | Месяц назад (2026-10-16) | Изменение |
|---|---|---|---|
| 1 мес. | 4,10 % | 4,12 % | −2 б. п. |
| 3 мес. | 4,34 % | 4,26 % | +8 б. п. |
| 6 мес. | 4,42 % | 4,34 % | +8 б. п. |
| 1 г. | 4,62 % | 4,46 % | +16 б. п. |
| 2 г. | 4,83 % | 4,74 % | +9 б. п. |
| 3 г. | 4,87 % | 4,82 % | +5 б. п. |
| 5 г. | 4,93 % | 4,89 % | +4 б. п. |
| 7 г. | 5,01 % | 4,98 % | +3 б. п. |
| 10 г. | 5,12 % | 5,09 % | +3 б. п. |
| 20 г. | 5,51 % | 5,47 % | +4 б. п. |
| 30 г. | 5,46 % | 5,43 % | +3 б. п. |
Средняя ставка, которую Казначейство США платит по своему долгу, октябрь 2026 г.
Средняя процентная ставка по находящимся в обращении казначейским ценным бумагам США по типам бумаг; ежемесячно публикуется Bureau of the Fiscal Service. Общий показатель меняется медленно: уже выпущенные бумаги с фиксированной ставкой сохраняют ставку, по которой были проданы, до погашения; векселя и ноты с плавающей ставкой быстрее следуют за рыночными ставками.
- Рыночный долг, октябрь 2026 г.
- 3,570 %
- Изменение за 1 год
- +18 б. п.
| Тип бумаг | Средняя ставка, октябрь 2026 г. | октябрь 2025 г. | Изменение |
|---|---|---|---|
| Казначейские векселя (bills) | 4,014 % | 4,075 % | −6 б. п. |
| Казначейские ноты (notes) | 3,399 % | 3,124 % | +28 б. п. |
| Казначейские облигации (bonds) | 3,483 % | 3,338 % | +15 б. п. |
| Бумаги с защитой от инфляции (TIPS) | 1,227 % | 0,964 % | +26 б. п. |
| Ноты с плавающей ставкой (FRN) | 4,170 % | 3,901 % | +27 б. п. |
| Весь рыночный долг | 3,570 % | 3,393 % | +18 б. п. |
| Весь процентный долг | 3,580 % | 3,355 % | +23 б. п. |
Доходность 10-летних государственных облигаций в еврозоне, 2026-09
Среднее по еврозоне: 3,93 %
| Страна | Доходность |
|---|---|
| Франция | 4,44 % |
| Италия | 4,36 % |
| Греция | 4,22 % |
| Мальта | 4,19 % |
| Словакия | 4,16 % |
| Латвия | 4,15 % |
| Бельгия | 4,12 % |
| Болгария | 4,09 % |
| Эстония | 4,09 % |
| Испания | 3,93 % |
| Кипр | 3,92 % |
| Словения | 3,86 % |
| Португалия | 3,85 % |
| Финляндия | 3,80 % |
| Люксембург | 3,70 % |
| Австрия | 3,69 % |
| Ирландия | 3,59 % |
| Хорватия | 3,59 % |
| Нидерланды | 3,56 % |
| Германия | 3,47 % |
| Литва | 2,88 % |
Последнее значение: 2026-11-16 Данные обновлены 2026-11-16 · актуально
Источник: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Общественное достояние (произведение правительства США); European Central Bank, long-term interest rate statistics Правила повторного использования данных ЕЦБ; U.S. Department of the Treasury, Bureau of the Fiscal Service Произведение правительства США
Спред между доходностью 10-летних и 2-летних облигаций и изменения в базисных пунктах (1 б. п. = 0,01 процентного пункта) рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Доходность гособлигаций: Соединенные Штаты: все данные и история
Частые вопросы
Насколько точна приблизительная формула? Как правило, она отличается от истинной YTM лишь на несколько десятых процента и прекрасно подходит для быстрого сравнения облигаций. Точная YTM требует итеративного поиска корня уравнения.
Чем YTM отличается от текущей доходности? Текущая доходность — это просто купон ÷ цена, она не учитывает прибыль или убыток при погашении, тогда как YTM их включает.
Почему YTM здесь выше купонной ставки? Потому что облигация торгуется ниже номинала (с дисконтом), и инвестор дополнительно зарабатывает на разнице между ценой и номиналом — это повышает совокупную доходность.