Что такое калькулятор суммы к погашению?
Сумма к погашению — это полная сумма, которую вы получаете, когда срок вклада или инвестиции подходит к концу. Она складывается из вашего первоначального капитала и всех начисленных за этот период процентов. Калькулятор подходит для срочных вкладов, накопительных счетов, облигаций и любых разовых вложений, которые растут под известную процентную ставку, и поддерживает расчёт как по простым, так и по сложным процентам.
Как пользоваться
Введите сумму вклада (то, что вы вкладываете сегодня), годовую процентную ставку в процентах и срок в годах. Выберите тип процентов — простые или сложные. Для сложных процентов также укажите, как часто начисляются проценты: раз в год, раз в полугодие, ежеквартально, ежемесячно или ежедневно. Калькулятор сразу покажет сумму к погашению, ваш первоначальный капитал и общий доход в виде процентов.
Разбор формулы
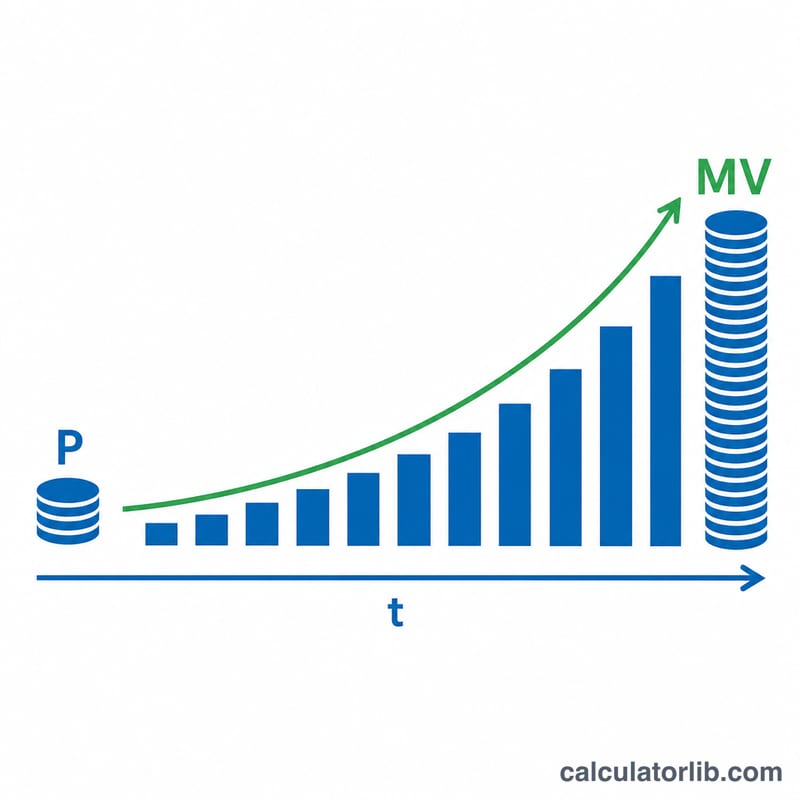
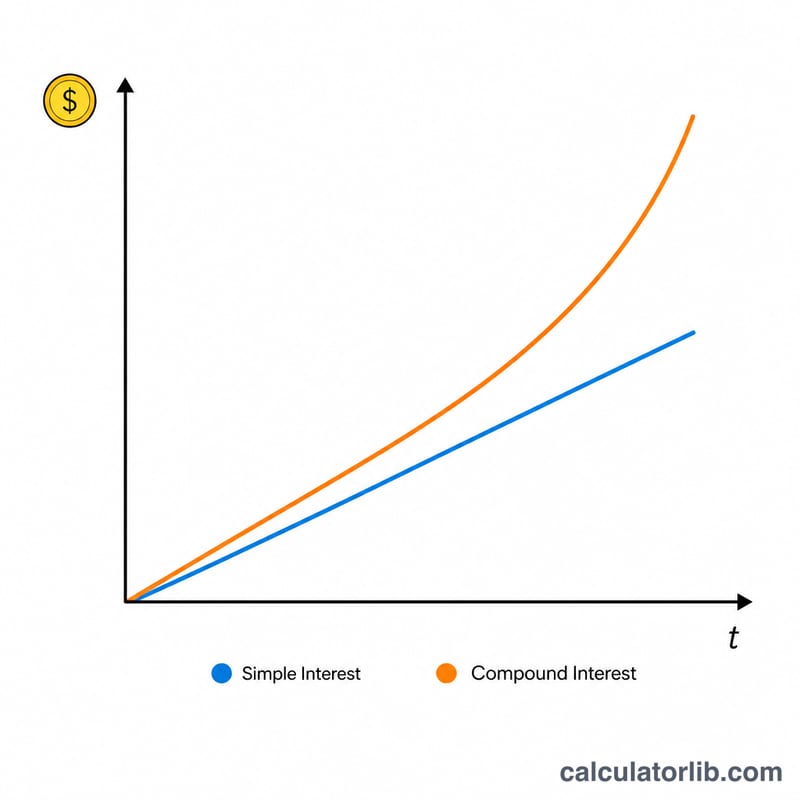
При простых процентах доход начисляется только на первоначальную сумму: $$MV = P \times (1 + r \times t)$$ При сложных процентах проценты прибавляются к балансу в конце каждого периода, и вы получаете «проценты на проценты»: $$MV = P \times \left(1 + \frac{r}{n}\right)^{n \times t}$$ Здесь \(r\) — ставка в виде десятичной дроби (5% = 0,05), а \(n\) — число периодов капитализации в году. Чем чаще капитализируются проценты, тем выше итоговая сумма.
Пример расчёта
Вы вкладываете 10 000 $ под 5% годовых на 5 лет с ежемесячной капитализацией (n = 12). Тогда $$MV = 10\,000 \times \left(1 + \frac{0{,}05}{12}\right)^{12 \times 5} = 10\,000 \times (1{,}0041667)^{60} \approx 12\,833{,}59\ \$$$ Общий доход составит около 2 833,59 $. При простых процентах результат был бы скромнее: $$MV = 10\,000 \times (1 + 0{,}05 \times 5) = 12\,500\ \$$$
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Чем простые проценты отличаются от сложных? Простые проценты начисляются только на первоначальную сумму, а сложные — на сумму вклада вместе с уже накопленными процентами, поэтому деньги растут быстрее.
Влияет ли периодичность капитализации? Да. Чем чаще капитализируются проценты (например, ежедневно вместо ежегодно), тем выше итоговая сумма при той же ставке.
Ставка указывается до или после налогов? Калькулятор использует номинальную ставку, которую вы вводите. Если ваш доход облагается налогом, введите эффективную ставку после налогов — так результат будет точнее.