満期金額計算ツールとは?
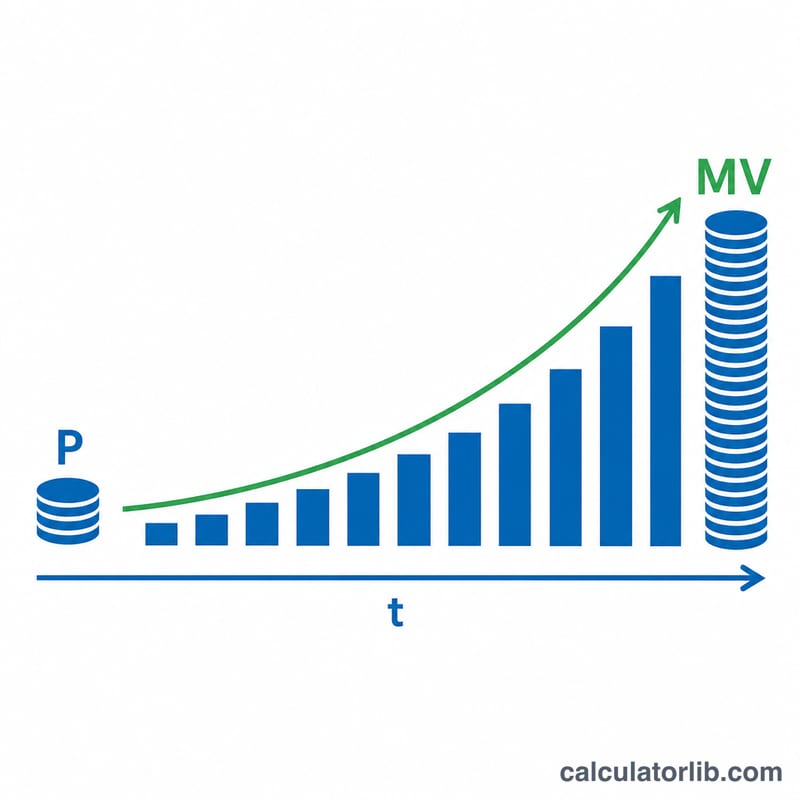
満期金額(満期受取額)とは、投資や預金が満期を迎えたときに受け取れる総額のことです。最初に預けた元本に、運用期間中に得たすべての利息を合計した金額を指します。この計算ツールは、定期預金や積立預金、債券、まとまった資金を一定の利率で運用する一括投資など、幅広いケースに対応しており、単利・複利のどちらでも試算できます。
使い方
元本(いま投資する金額)、年利率(%)、運用期間(年数)を入力します。次に、利息のタイプを単利か複利から選択してください。複利を選んだ場合は、利息が組み入れられる頻度(年1回・半年ごと・四半期ごと・毎月・毎日)も指定します。入力すると、満期金額・元本・得られる利息の合計が瞬時に表示されます。
計算式の解説
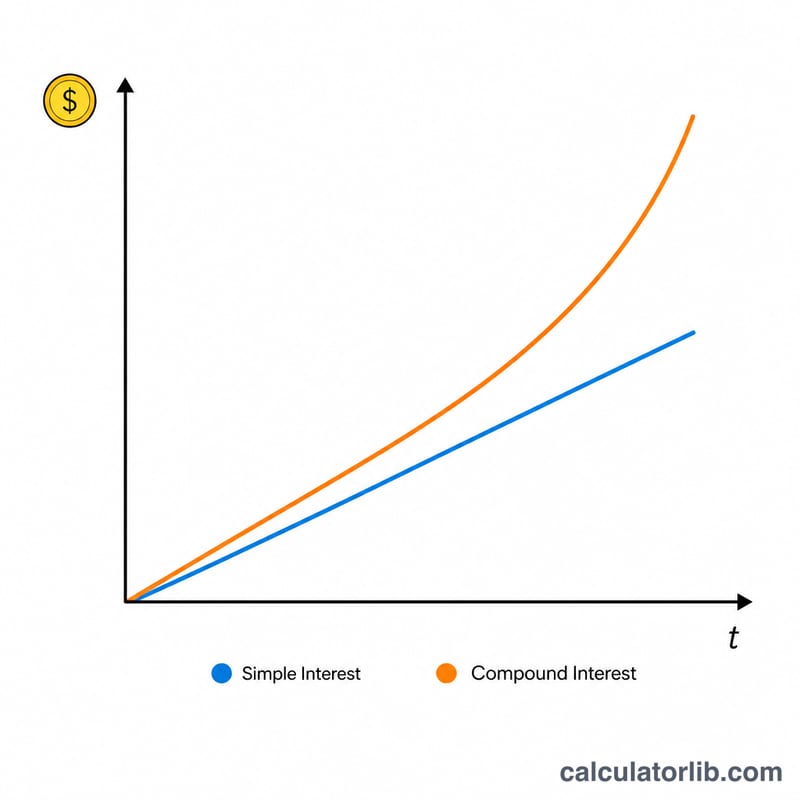
単利の場合、利息は元本に対してのみ計算されます。$$M = P\left(1 + r \times t\right)$$ となります。一方複利では、各期間ごとに利息が残高に組み入れられ、利息にもさらに利息が付きます。$$M = P\left(1 + \frac{r}{n}\right)^{n\,t}$$ です。ここで \(r\) は利率を小数で表したもの(5% = 0.05)、\(n\) は1年あたりの複利計算回数を表します。複利の頻度が高いほど、満期金額は大きくなります。
計算例
10,000ドルを年利5%で5年間、毎月複利(\(n = 12\))で運用するとします。このとき満期金額は、$$10{,}000 \times \left(1 + \frac{0.05}{12}\right)^{12 \times 5} = 10{,}000 \times \left(1.0041667\right)^{60} \approx 12{,}833.59 \text{ドル}$$ となります。得られる利息はおよそ2,833.59ドルです。これを単利で計算した場合は、$$10{,}000 \times \left(1 + 0.05 \times 5\right) = 12{,}500 \text{ドル}$$ となります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
単利と複利の違いは何ですか? 単利は最初の元本に対してのみ利息が計算されます。一方、複利は元本にこれまで積み上がった利息を加えた金額に対して利息が計算されるため、より速いペースでお金が増えていきます。
複利の頻度は結果に影響しますか? はい、影響します。同じ利率でも、複利の頻度が高い(例:年1回より毎日)ほど、満期金額はわずかに大きくなります。
入力する利率は税引き前ですか、税引き後ですか? このツールは入力された名目利率をそのまま使って計算します。運用益に税金がかかる場合は、税引き後の実効利率を入力すると、より実態に近い金額を試算できます。なお、預金利息にかかる税金は国や制度によって異なるため、日本の場合は別途お住まいの税制をご確認ください。