ポートフォリオのベータとは?
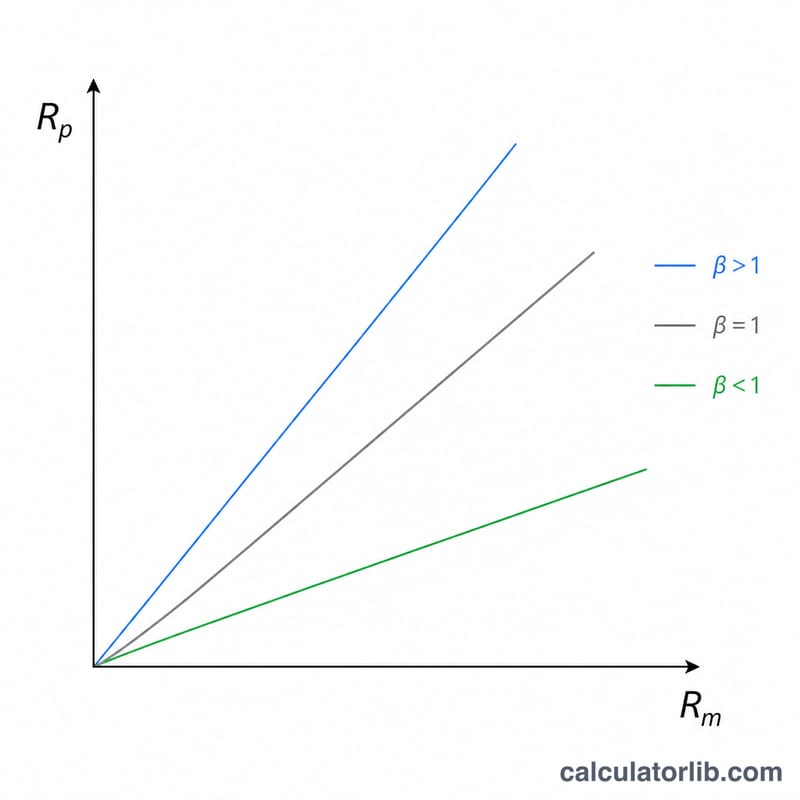
ベータ(β)とは、ある投資対象が市場全体の値動きにどれだけ敏感に反応するかを示す指標です。ベータが1.0の場合、その資産は市場とほぼ同じように動く傾向があります。1.0を上回ると市場より値動きが大きく(ボラティリティが高く)、1.0を下回ると値動きが小さい(ボラティリティが低い)ことを意味します。ポートフォリオ・ベータは、保有しているすべての銘柄のベータを一つの数値にまとめ、ポートフォリオ全体のシステマティック・リスク(市場リスク)を表します。
この計算機の使い方
各保有銘柄の現在の評価額(米ドル建て)とベータを、最大4銘柄まで入力してください。使わない行は空欄のままで構いません。計算機は、各銘柄の評価額をポートフォリオ全体の評価額で割って構成比(ウェイト)を求め、それぞれのベータを掛け合わせて合計し、ポートフォリオ・ベータを算出します。
計算式の解説
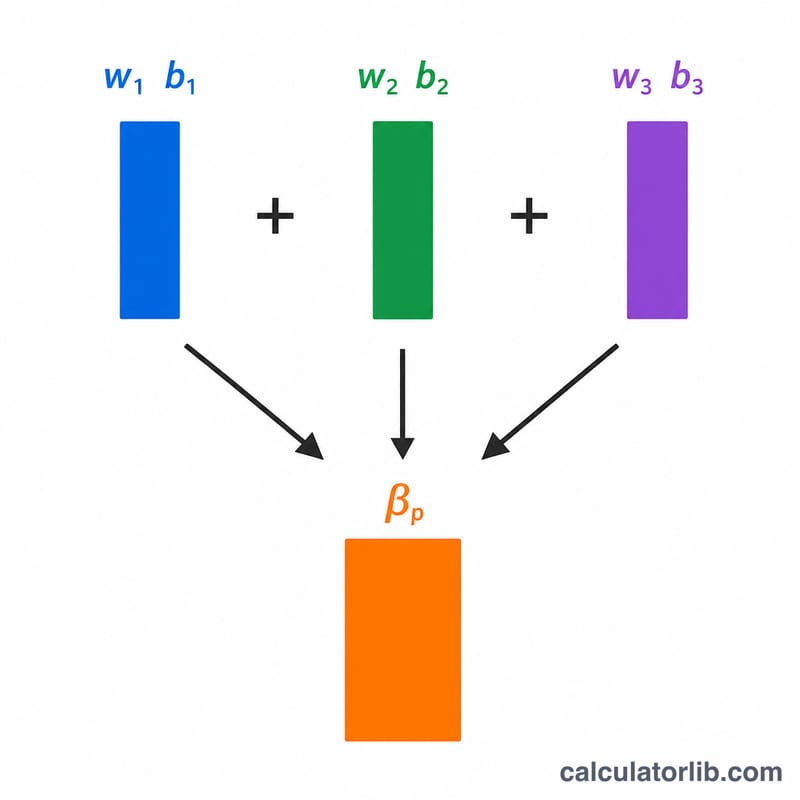
ポートフォリオ・ベータは時価加重平均で求められます。
$$\beta_p = \sum (w_i \times \beta_i)$$ ここで \(w_i = V_i / \sum V\) です。
各ウェイトの合計は1になるため、ポートフォリオ・ベータは個別銘柄のベータを加重平均したものにほかなりません。保有金額が大きいポジションほど、結果に与える影響も大きくなります。
計算例
たとえば、ベータ1.2の株式を1万ドル、ベータ0.8の株式を1万5,000ドル保有しているとします。合計評価額は2万5,000ドルです。加重ベータ=\((10{,}000 \times 1.2) + (15{,}000 \times 0.8) = 12{,}000 + 12{,}000 = 24{,}000\)。これを25,000で割ると、ポートフォリオ・ベータは0.96となり、市場よりわずかにボラティリティが低い状態を示します。
ポートフォリオのベータの読み方
ベータは、ある投資対象またはポートフォリオが、選んだ市場ベンチマークの値動きに対してどの程度敏感に反応してきたかを示す指標です。ポートフォリオのベータ \(\beta_p\) は、各保有銘柄のベータを時価加重平均したもので、ポートフォリオの系統的リスク(市場に関連するリスク)を要約します。個別企業に固有のリスクは反映されません。
| ポートフォリオのベータ | 一般的な意味 |
|---|---|
| 0未満 | 市場とは逆方向に動く傾向があった(分散された株式ポートフォリオでは稀) |
| 0以上1未満 | 市場より値動きが小さい傾向があった |
| 約1 | 市場とほぼ同じ方向・同程度に動く傾向があった |
| 1超 | 上下両方向で市場の値動きを増幅する傾向があった |
市場が10%動いた場合の例
ベンチマークが10%動いた場合、ベータから見たポートフォリオの概算の変動は \(\beta_p \times 10\%\) となります:
- ベータ0.5:市場が10%上昇すると概ね \(0.5 \times 10\% = 5\%\) の上昇、10%下落すると概ね \(0.5 \times (-10\%) = -5\%\) の下落。
- ベータ1.0:概ね上下10%。
- ベータ1.5:市場が10%上昇すると概ね \(1.5 \times 10\% = 15\%\) の上昇、10%下落すると概ね \(1.5 \times (-10\%) = -15\%\) の下落。
したがって、ベータが高いほど利益も損失も同じように拡大し、ベータが低いほどその両方が抑えられます。
重要な制約
- ベータは、S&P 500などの選択したベンチマークに対する過去のリターンから推計されます。ベンチマーク、リターンの頻度(日次・週次・月次)、または遡及期間(例えば2年と5年)が異なると、同じ資産でも異なるベータになることがあります。
- 企業や市場の変化に伴いベータは時間とともに変わるため、加重計算の結果は、入力した値に基づく一時点のスナップショットにすぎません。
- 実際の関係性は近似的なものです。実際のリターンは企業固有の要因にも左右されるため、市場が10%動いても、ポートフォリオが理論上の変動と正確に一致するとは限りません。
- ベータは過去の感応度を示すものであり、将来のリターンを予測するものではありません。
これは一般的な教育目的の情報であり、投資助言ではありません。意思決定の前に、ご自身の目標、投資期間、リスク許容度を検討するか、資格を持つ専門家にご相談ください。
よくある質問
ベータが1.5とはどういう意味ですか? 市場が1%動くごとに、ポートフォリオは約1.5%動くと見込まれます。つまり市場より50%値動きが大きいということです。
ポートフォリオ・ベータがマイナスになることはありますか? あります。市場と逆方向に動く資産(一部のインバース型ファンドや特定のコモディティなど)を保有している場合、マイナスになることがあります。
ベータはすべてのリスクを捉えていますか? いいえ。ベータが測定するのはシステマティック・リスク(市場リスク)のみで、分散投資によって低減できる個別企業固有のリスク(非システマティック・リスク)は含まれません。