什麼是投資組合 Beta?
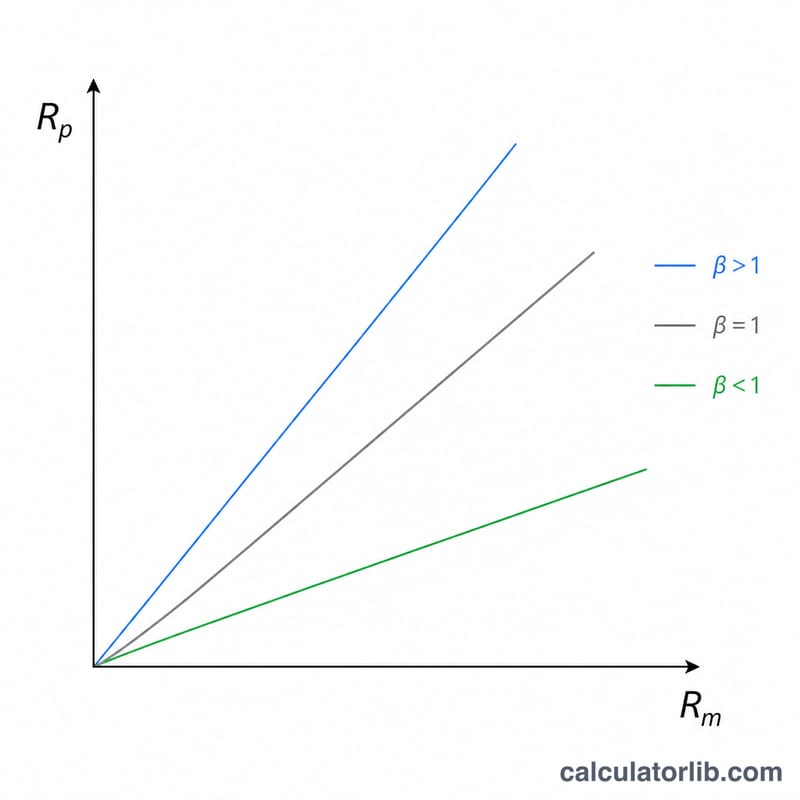
Beta(貝塔係數)用來衡量一項投資對整體市場波動的敏感程度。Beta 等於 1.0,代表該資產的漲跌大致與市場同步;高於 1.0 表示波動更劇烈,低於 1.0 則表示波動較為平緩。投資組合 Beta 則是把所有持股的 Beta 整合成一個數字,用來描述整個投資組合所承擔的系統性風險。
如何使用這個計算器
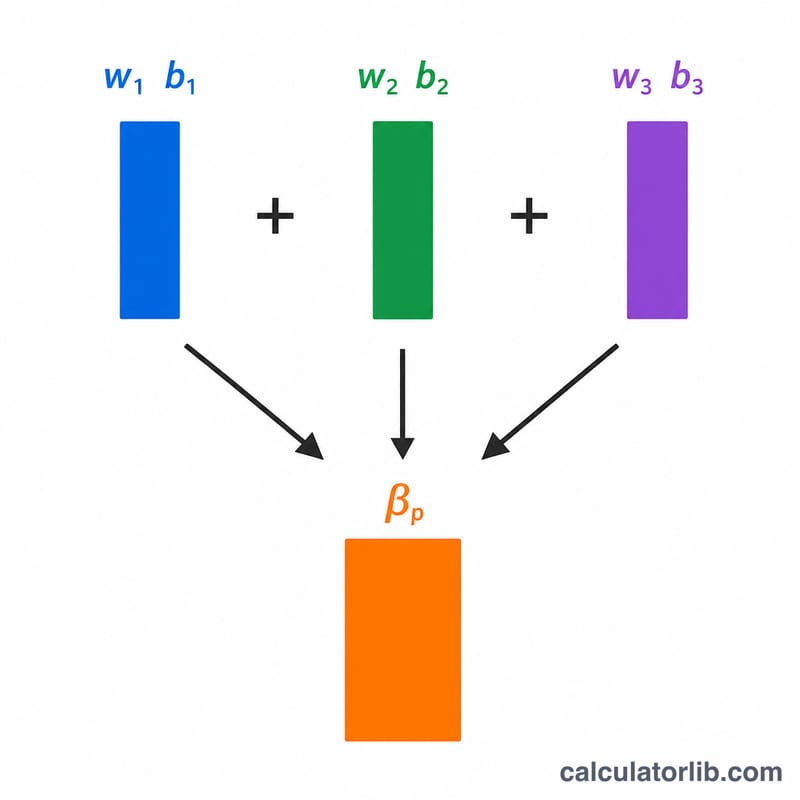
分別輸入每檔持股目前的市值與 Beta 值(最多四檔),用不到的欄位留空即可。計算器會以「該持股市值 ÷ 投資組合總市值」算出各檔的權重,再將每個權重乘上對應的 Beta,最後加總得出整體投資組合的 Beta。
計算公式解析
投資組合 Beta 是一種以市值加權的平均值:
$$\beta_p = \frac{\sum_{i=1}^{4} V_i \, \beta_i}{\sum_{i=1}^{4} V_i}$$\(\beta_p = \sum (w_i \times \beta_i)\),其中 \(w_i = V_i / \sum V\)。
由於所有權重相加恰好等於 1,投資組合 Beta 其實就是各持股 Beta 的加權平均。部位越大的持股,對最終結果的影響也越大。
實際範例
假設你持有 Beta 為 1.2、市值 $10,000 的股票,以及 Beta 為 0.8、市值 $15,000 的股票,總市值為 $25,000。加權計算為 $$(10{,}000 \times 1.2) + (15{,}000 \times 0.8) = 12{,}000 + 12{,}000 = 24{,}000,$$ 再除以 25,000,得到投資組合 Beta 為 0.96——波動略低於整體市場。
解讀您的投資組合 Beta 值
Beta 衡量某項投資或投資組合相對於所選市場基準的價格波動敏感度。投資組合 Beta 值 \(\beta_p\) 是各持股 Beta 值依權重加總的平均值,因此它概括了投資組合的系統性(與市場相關)風險。它並不涵蓋個別公司特有的風險。
| 投資組合 Beta 值 | 一般含義 |
|---|---|
| 低於 0 | 過去往往與市場走勢相反(對於分散化的股票投資組合而言很少見) |
| 0 至低於 1 | 過去往往比市場波動較小 |
| 約為 1 | 過去往往與市場大致同步變動 |
| 高於 1 | 過去往往放大市場波動,無論上漲或下跌 |
以市場變動 10% 為例說明
若基準指數變動 10%,Beta 值意味著投資組合的近似變動幅度為 \(\beta_p \times 10\%\):
- Beta 為 0.5:市場上漲 10% 時,投資組合約上漲 \(0.5 \times 10\% = 5\%\);市場下跌 10% 時,約下跌 \(0.5 \times (-10\%) = -5\%\)。
- Beta 為 1.0:市場上漲或下跌 10% 時,投資組合約上漲或下跌 10%。
- Beta 為 1.5:市場上漲 10% 時,投資組合約上漲 \(1.5 \times 10\% = 15\%\);市場下跌 10% 時,約下跌 \(1.5 \times (-10\%) = -15\%\)。
因此,Beta 值越高,漲跌幅度都會被放大;Beta 值越低,漲跌幅度則都會被壓低。
重要限制
- Beta 值是根據歷史報酬率,相對於所選基準(例如標準普爾 500 指數)估算而來。使用不同的基準、報酬率頻率(每日、每週、每月)或回顧期間(例如 2 年與 5 年),可能會得出同一資產不同的 Beta 值。
- Beta 值會隨公司與市場的變化而改變,因此加權結果只是根據您所輸入資料得出的某一時點快照。
- 現實中的關係只是近似值:實際報酬還取決於公司特有的因素,因此市場變動 10% 不一定會精確帶動隱含的投資組合變動幅度。
- Beta 值描述的是過去的敏感度,並非對未來報酬的預測。
本內容僅為一般教育資訊,不構成投資建議。在做出任何決定之前,請考量您自身的目標、投資期限與風險承受度,或諮詢合格的專業人士。
常見問題
Beta 等於 1.5 代表什麼?表示市場每漲跌 1%,這個投資組合預期會跟著漲跌約 1.5%,波動性比市場高出 50%。
投資組合 Beta 可能是負值嗎?會的。如果你持有與市場走勢相反的資產(例如某些反向 ETF 或特定商品),就可能出現負的 Beta。
Beta 能涵蓋所有風險嗎?不能。Beta 只衡量系統性(市場)風險,並不包含可透過分散投資降低的個別公司風險或非系統性風險。