ما هو معامل بيتا للمحفظة؟
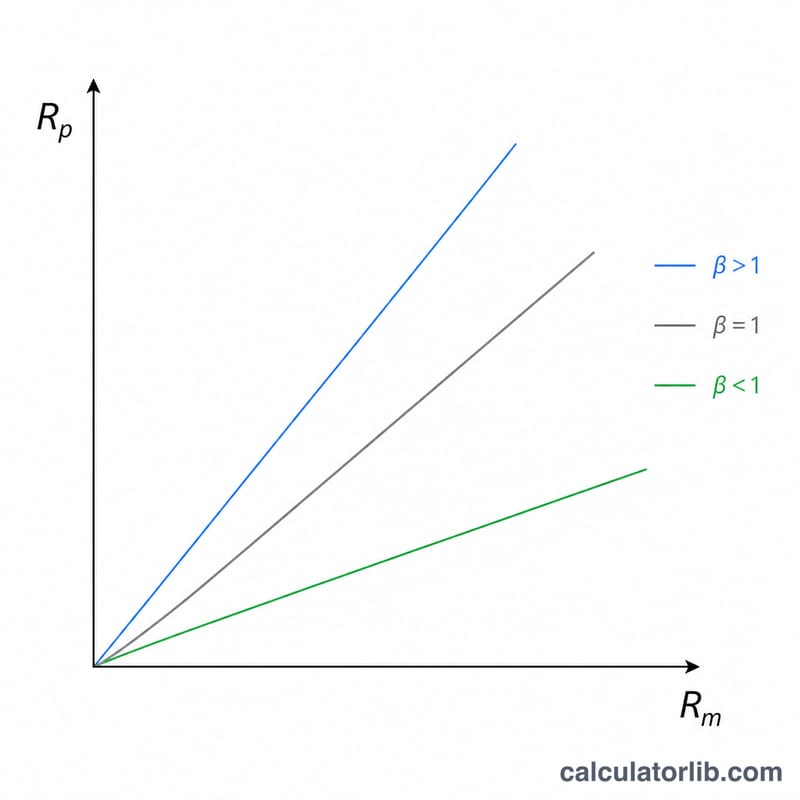
يقيس معامل بيتا مدى حساسية الاستثمار لتحركات السوق ككل. فقيمة بيتا تساوي 1.0 تعني أن الأصل يتحرك عادةً بالتوازي مع السوق، أما القيمة الأعلى من 1.0 فتدل على تقلب أكبر، بينما تشير القيمة الأقل من 1.0 إلى تقلب أقل. ويجمع معامل بيتا للمحفظة قيم بيتا لجميع الأصول التي تمتلكها في رقم واحد يصف المخاطر النظامية لمحفظتك بالكامل.
كيفية استخدام هذه الحاسبة
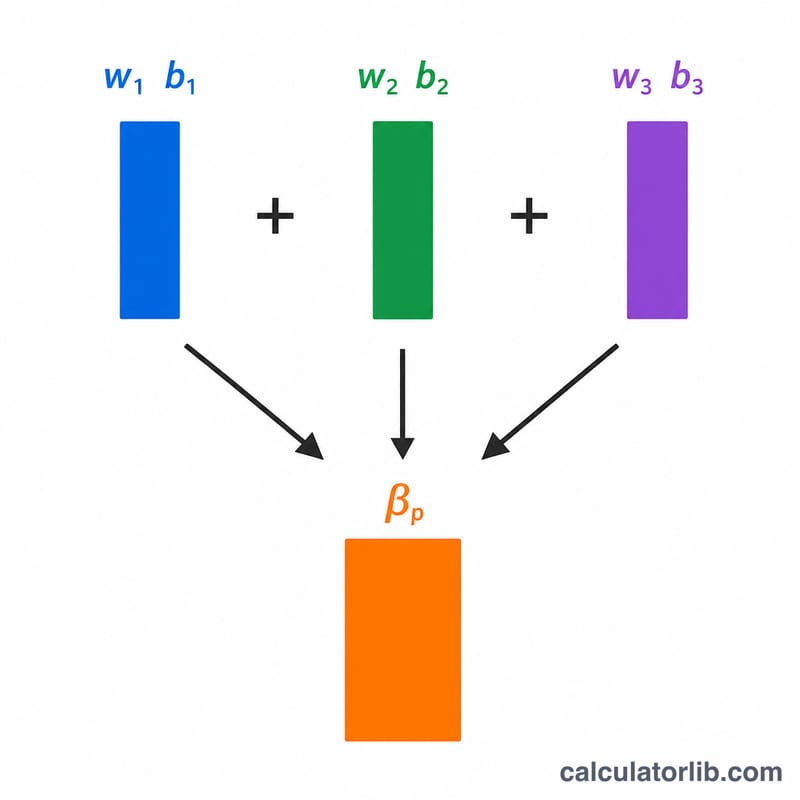
أدخِل القيمة الحالية بالدولار ومعامل بيتا لكل أصل (حتى أربعة أصول)، واترك أي حقول لا تحتاجها فارغة. تحسب الأداة وزن كل أصل بقسمة قيمته على إجمالي قيمة المحفظة، ثم تضرب كل وزن في معامل بيتا الخاص به، وتجمع النتائج للحصول على بيتا المحفظة.
شرح المعادلة
معامل بيتا للمحفظة هو متوسط مرجّح بالقيمة:
$$\beta_p = \sum (w_i \times \beta_i)$$حيث \(w_i = V_i / \sum V\).
وبما أن مجموع الأوزان يساوي 1، فإن بيتا المحفظة هو ببساطة المتوسط المرجّح لقيم بيتا الفردية. وكلما كان المركز أكبر، زاد تأثيره في النتيجة مقارنةً بالمراكز الأصغر.
مثال تطبيقي
لنفترض أنك تمتلك أسهماً بقيمة 10,000 دولار بمعامل بيتا 1.2، وأسهماً أخرى بقيمة 15,000 دولار بمعامل بيتا 0.8، ليصبح الإجمالي 25,000 دولار. بيتا المرجّح \(= (10{,}000 \times 1.2) + (15{,}000 \times 0.8) = 12{,}000 + 12{,}000 = 24{,}000\). وبقسمة الناتج على 25,000 نحصل على بيتا للمحفظة قدره 0.96 — أي أقل تقلباً قليلاً من السوق.
تفسير بيتا محفظتك الاستثمارية
يقيس بيتا مدى حساسية الاستثمار أو المحفظة لتحركات المؤشر المرجعي للسوق المختار. ويُعد بيتا المحفظة \(\beta_p\) متوسطًا مرجحًا بالقيمة لبيتا كل حيازة، وبالتالي فهو يلخص المخاطر المنهجية (المرتبطة بالسوق) للمحفظة. ولا يعكس هذا المقياس المخاطر الخاصة بالشركات الفردية.
| بيتا المحفظة | المعنى العام |
|---|---|
| أقل من 0 | كانت تتحرك عادةً في الاتجاه المعاكس للسوق (نادر في محافظ الأسهم المتنوعة) |
| من 0 إلى أقل من 1 | كانت عادةً أقل تقلبًا من السوق |
| حوالي 1 | كانت عادةً تتحرك تقريبًا بما يتوافق مع السوق |
| أكبر من 1 | كانت عادةً تضخم تحركات السوق، في الاتجاهين |
مثال توضيحي على تحرك للسوق بنسبة 10%
إذا تحرك المؤشر المرجعي بنسبة 10%، فإن البيتا يشير إلى تحرك تقريبي في المحفظة مقداره \(\beta_p \times 10\%\):
- بيتا 0.5: حوالي \(0.5 \times 10\% = 5\%\) عندما يرتفع السوق بنسبة 10%، وحوالي \(0.5 \times (-10\%) = -5\%\) عندما ينخفض بنسبة 10%.
- بيتا 1.0: حوالي 10% صعودًا أو 10% هبوطًا.
- بيتا 1.5: حوالي \(1.5 \times 10\% = 15\%\) عندما يرتفع السوق بنسبة 10%، وحوالي \(1.5 \times (-10\%) = -15\%\) عندما ينخفض بنسبة 10%.
وبذلك فإن البيتا الأعلى تضخم المكاسب والخسائر على حد سواء، while البيتا الأقل تخفف من الاثنين.
أهم القيود
- تُقدَّر بيتا من العوائد التاريخية المقاسة مقابل مؤشر مرجعي مختار، مثل مؤشر S&P 500. فاستخدام مؤشر مرجعي مختلف، أو تردد العوائد (يومي، أسبوعي، شهري)، أو فترة الرجوع إلى الماضي (على سبيل المثال سنتان مقابل خمس سنوات) قد يعطي بيتا مختلفة للأصل نفسه.
- تتغير البيتا بمرور الوقت مع تغير الشركات والأسواق، لذا فإن النتيجة المرجحة ليست سوى لقطة تعتمد على المدخلات التي تُدخلها.
- العلاقة في الواقع تقريبية: فالعوائد الفعلية تعتمد أيضًا على عوامل خاصة بالشركات، لذلك لن يُنتج تحرك السوق بنسبة 10% بالضبط التحرك المتوقع للمحفظة.
- تصف بيتا الحساسية في الماضي؛ وهي ليست توقعًا للعوائد المستقبلية.
هذه معلومات تعليمية عامة وليست نصيحة استثمارية. ينبغي أن تأخذ في الاعتبار أهدافك الخاصة، وأفقك الزمني، وتحملك للمخاطر، أو أن تستشير مختصًا مؤهلًا، قبل اتخاذ أي قرارات.
الأسئلة الشائعة
ماذا تعني قيمة بيتا 1.5؟ يُتوقع أن تتحرك المحفظة بنحو 1.5% مقابل كل تحرك بنسبة 1% في السوق، أي أنها أكثر تقلباً بنسبة 50%.
هل يمكن أن يكون معامل بيتا للمحفظة سالباً؟ نعم، إذا كنت تمتلك أصولاً تتحرك عكس اتجاه السوق (مثل بعض الصناديق العكسية أو سلع معينة).
هل يقيس معامل بيتا كل المخاطر؟ لا. يقيس بيتا المخاطر النظامية (مخاطر السوق) فقط، وليس المخاطر الخاصة بالشركة أو المخاطر غير النظامية التي يمكن تقليصها عبر التنويع.