什么是投资组合贝塔系数?
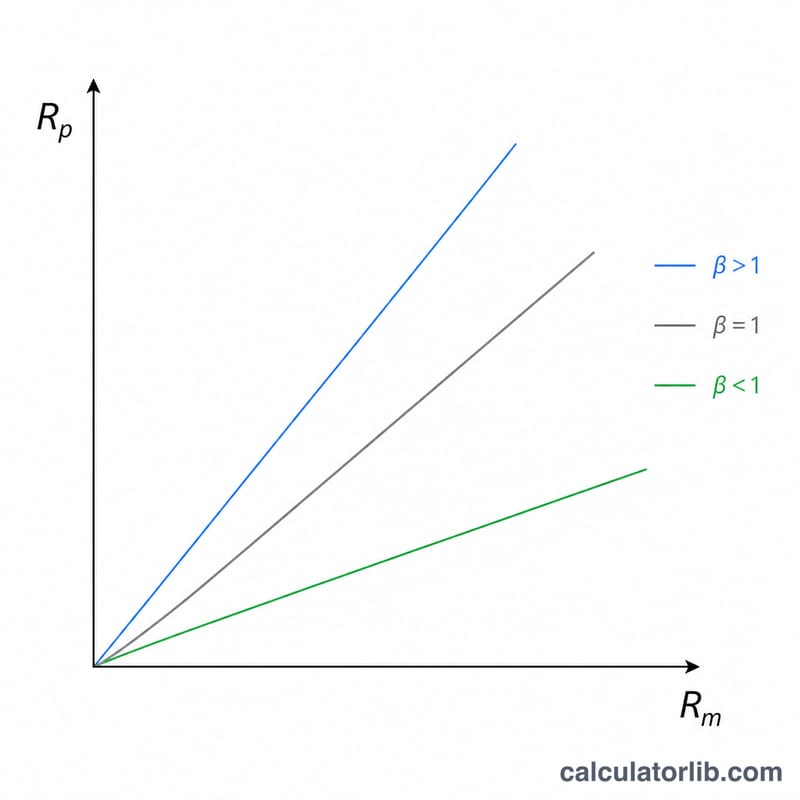
贝塔系数(Beta)用来衡量一项投资对整体市场波动的敏感程度。Beta 等于 1.0,说明该资产的涨跌与大盘基本同步;Beta 高于 1.0,意味着它的波动比市场更剧烈;Beta 低于 1.0,则说明它比市场更"抗跌"。投资组合贝塔系数把你所有持仓的 Beta 汇总成一个数字,用来描述整个组合的系统性风险。
如何使用本计算器
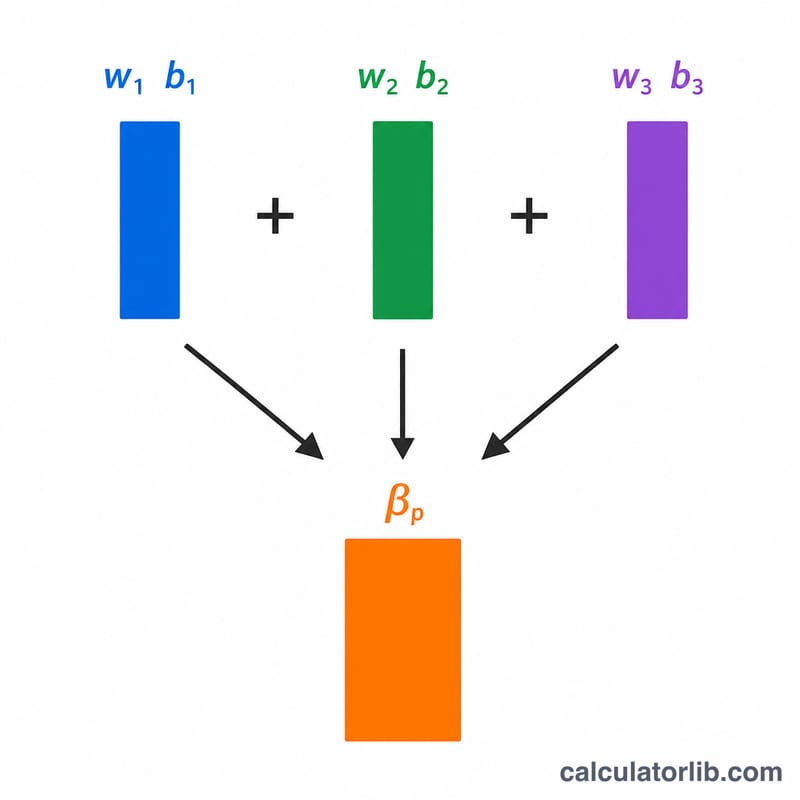
输入每只持仓当前的市值和对应的贝塔系数(最多可填四项),用不到的行留空即可。计算器会把每只持仓的市值除以组合总市值得出权重,再将权重乘以各自的 Beta,最后相加得到整个组合的贝塔系数。
计算公式详解
投资组合贝塔系数是一个按市值加权的平均值:
$$\beta_p = \frac{\sum_{i=1}^{4} V_i \, \beta_i}{\sum_{i=1}^{4} V_i}$$
其中 \(w_i = V_i / \sum V\),组合 Beta 可写为 \(\beta_p = \sum (w_i \times \beta_i)\)。
由于所有权重之和为 1,组合 Beta 实际上就是各持仓 Beta 的加权平均。仓位越大的持仓,对结果的影响也越大。
实例演算
假设你持有价值 10,000 美元、Beta 为 1.2 的股票,以及价值 15,000 美元、Beta 为 0.8 的股票,总市值为 25,000 美元。加权 Beta:
$$(10{,}000 \times 1.2) + (15{,}000 \times 0.8) = 12{,}000 + 12{,}000 = 24{,}000$$
再除以 25,000,得到组合贝塔系数:
$$\beta_p = \frac{24{,}000}{25{,}000} = 0.96$$
波动略低于大盘。
解读投资组合贝塔系数
贝塔系数衡量某项投资或投资组合相对于所选市场基准的价格波动敏感度。投资组合贝塔 \(\beta_p\) 是各持仓贝塔值按市值加权的平均值,因此它概括了投资组合的系统性(与市场相关的)风险。它不反映个别公司特有的风险。
| 投资组合贝塔 | 一般含义 |
|---|---|
| 低于 0 | 往往与市场走势相反(对于分散化的股票组合而言较为罕见) |
| 0 至低于 1 | 往往比市场波动更小 |
| 约为 1 | 往往与市场大致同步变动 |
| 高于 1 | 往往放大市场波动,无论上涨还是下跌 |
以市场变动 10% 为例说明
如果基准上涨或下跌 10%,贝塔系数意味着投资组合的大致变动幅度为 \(\beta_p \times 10\%\):
- 贝塔 0.5:市场上涨 10% 时,组合大约上涨 \(0.5 \times 10\% = 5\%\);市场下跌 10% 时,组合大约下跌 \(0.5 \times (-10\%) = -5\%\)。
- 贝塔 1.0:组合大约上涨或下跌 10%。
- 贝塔 1.5:市场上涨 10% 时,组合大约上涨 \(1.5 \times 10\% = 15\%\);市场下跌 10% 时,组合大约下跌 \(1.5 \times (-10\%) = -15\%\)。
因此,较高的贝塔会同时放大收益和亏损;较低的贝塔则会同时减弱两者。
重要局限性
- 贝塔是根据历史收益、相对于所选基准(例如标普 500 指数)计算得出的。使用不同的基准、收益频率(每日、每周、每月)或回溯期(例如 2 年与 5 年)计算,同一资产可能得出不同的贝塔值。
- 贝塔会随公司和市场的变化而随时间改变,因此加权结果只是基于您输入数据的一个时点快照。
- 现实中的关系只是近似的:实际收益还取决于公司特有因素,因此 10% 的市场变动不会精确地带来理论上的组合变动幅度。
- 贝塔描述的是过去的敏感度,并不是对未来收益的预测。
本内容仅为一般性教育信息,不构成投资建议。在做出决定之前,请考虑您自身的目标、投资期限和风险承受能力,或咨询合格的专业人士。
常见问题
Beta 等于 1.5 代表什么?意味着市场每涨跌 1%,该组合预计涨跌约 1.5%,波动比市场高出 50%。
投资组合贝塔系数会是负数吗?会。如果你持有与市场走势相反的资产(例如某些反向基金或部分大宗商品),组合 Beta 就可能为负。
Beta 能反映所有风险吗?不能。Beta 只衡量系统性风险(市场风险),并不包含可以通过分散投资来降低的个股特定风险(非系统性风险)。