Что такое бета портфеля?
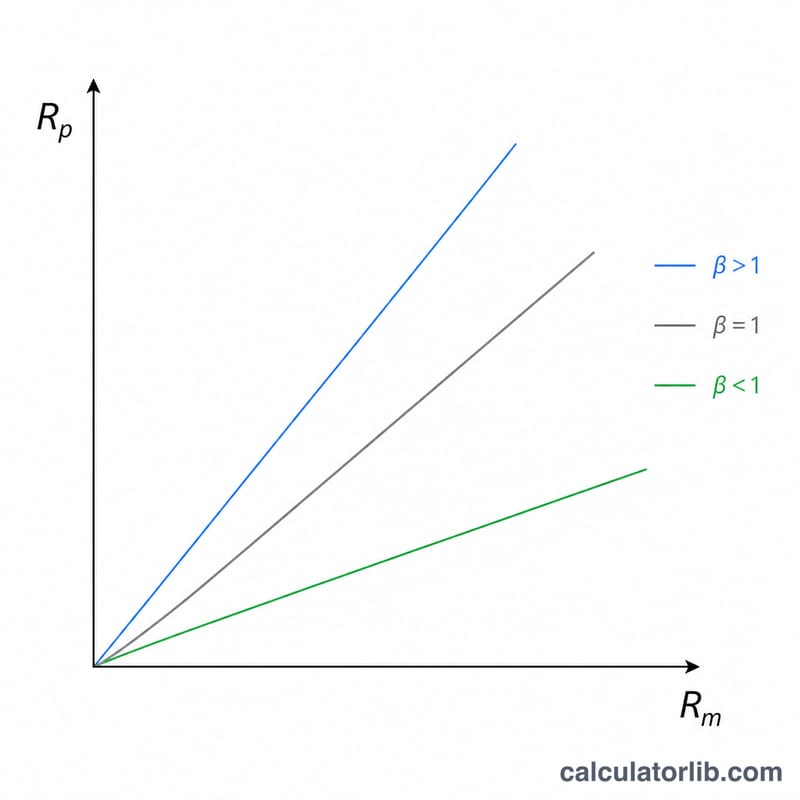
Бета показывает, насколько чувствителен актив к движениям рынка в целом. Бета, равная 1,0, означает, что актив движется примерно вместе с рынком; бета выше 1,0 говорит о большей волатильности, а ниже 1,0 — о меньшей. Бета портфеля объединяет беты всех ваших активов в одно число, которое отражает систематический риск всего портфеля целиком.
Как пользоваться калькулятором
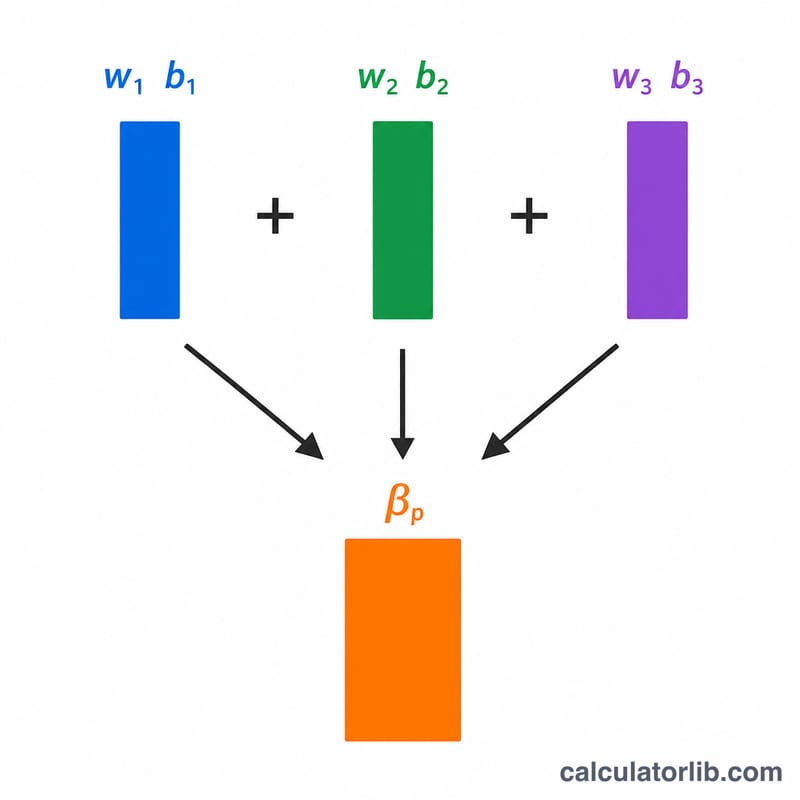
Введите текущую стоимость и бету каждого актива (до четырёх позиций). Ненужные строки оставьте пустыми. Калькулятор рассчитывает долю каждого актива как его стоимость, делённую на общую стоимость портфеля, умножает каждую долю на её бету и суммирует результаты — так получается бета всего портфеля.
Разбираем формулу
Бета портфеля — это средневзвешенное по стоимости значение:
$$\beta_p = \frac{\sum_{i=1}^{4} V_i \, \beta_i}{\sum_{i=1}^{4} V_i}$$
\(\beta_п = \sum (w_i \times \beta_i)\), где \(w_i = V_i / \sum V\).
Поскольку сумма долей равна 1, бета портфеля — это просто взвешенное среднее отдельных бет. Крупные позиции влияют на результат сильнее, чем мелкие.
Пример расчёта
Допустим, у вас есть акция на $10 000 с бетой 1,2 и акция на $15 000 с бетой 0,8. Общая стоимость — $25 000. Взвешенная бета $$= (10\,000 \times 1{,}2) + (15\,000 \times 0{,}8) = 12\,000 + 12\,000 = 24\,000.$$ Делим на 25 000 и получаем бету портфеля 0,96 — чуть менее волатильную, чем рынок.
Частые вопросы
Что означает бета, равная 1,5? Ожидается, что портфель будет изменяться примерно на 1,5 % при каждом изменении рынка на 1 %, то есть он на 50 % более волатилен.
Может ли бета портфеля быть отрицательной? Да, если у вас есть активы, которые движутся в противоположную рынку сторону (например, некоторые обратные фонды или отдельные товарные активы).
Учитывает ли бета все риски? Нет. Бета отражает только систематический (рыночный) риск, но не специфический риск отдельной компании, который можно снизить за счёт диверсификации.
Интерпретация бета-коэффициента вашего портфеля
Бета показывает, насколько чувствительна инвестиция или портфель была к колебаниям выбранного рыночного ориентира (бенчмарка). Бета портфеля \(\beta_p\) — это средневзвешенная по стоимости бета всех его активов, поэтому она отражает систематический (связанный с рынком) риск портфеля. Она не учитывает риски, специфические для отдельных компаний.
| Бета портфеля | Общее значение |
|---|---|
| Ниже 0 | Как правило, двигался в направлении, противоположном рынку (редко для диверсифицированных портфелей акций) |
| От 0 до менее 1 | Как правило, был менее волатильным, чем рынок |
| Около 1 | Как правило, двигался примерно в соответствии с рынком |
| Выше 1 | Как правило, усиливал движения рынка в обе стороны |
Пример при движении рынка на 10%
Если бенчмарк изменится на 10%, бета указывает на примерное изменение портфеля, равное \(\beta_p \times 10\%\):
- Бета 0,5: примерно \(0.5 \times 10\% = 5\%\) при росте рынка на 10% и примерно \(0.5 \times (-10\%) = -5\%\) при его падении на 10%.
- Бета 1,0: примерно 10% вверх или 10% вниз.
- Бета 1,5: примерно \(1.5 \times 10\% = 15\%\) при росте рынка на 10% и примерно \(1.5 \times (-10\%) = -15\%\) при его падении на 10%.
Более высокая бета, следовательно, усиливает как прибыль, так и убытки; более низкая бета смягчает и те, и другие.
Важные ограничения
- Бета оценивается по историческим доходностям относительно выбранного бенчмарка, например S&P 500. Использование другого бенчмарка, другой частоты доходности (ежедневной, еженедельной, ежемесячной) или другого периода анализа (например, 2 года против 5 лет) может дать другую бету для одного и того же актива.
- Беты меняются со временем по мере изменения компаний и рынков, поэтому взвешенный результат — это лишь снимок, основанный на введённых вами данных.
- Связь в реальности приблизительна: фактическая доходность также зависит от факторов, специфичных для компании, поэтому движение рынка на 10% не приведёт точно к расчётному изменению портфеля.
- Бета описывает прошлую чувствительность; это не прогноз будущей доходности.
Это общая образовательная информация, а не инвестиционная рекомендация. Прежде чем принимать решения, учитывайте свои цели, инвестиционный горизонт и толерантность к риску или проконсультируйтесь с квалифицированным специалистом.