Qu'est-ce que le bêta d'un portefeuille ?
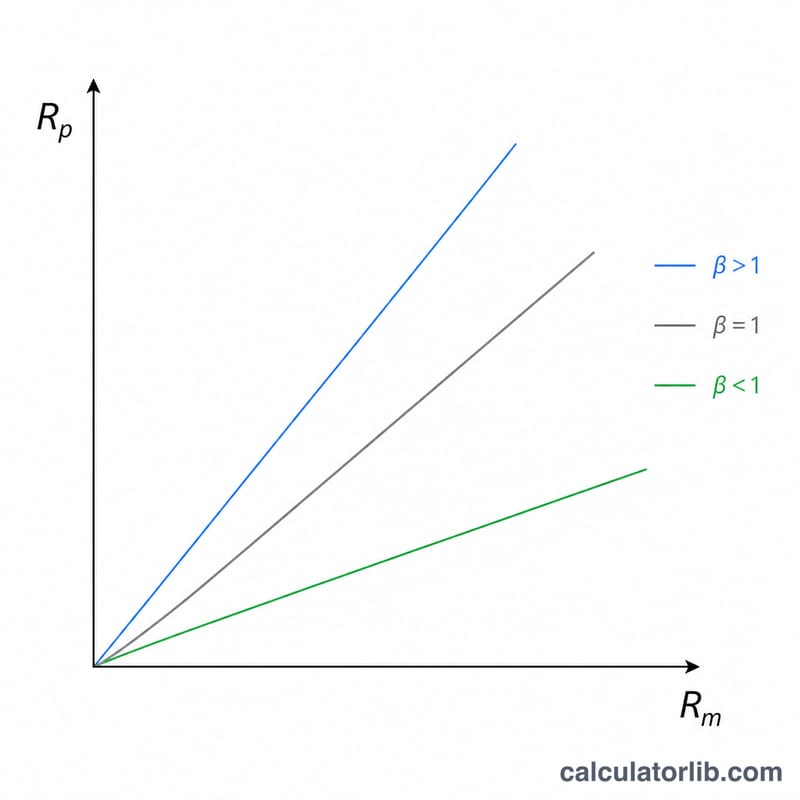
Le bêta mesure la sensibilité d'un investissement aux variations du marché dans son ensemble. Un bêta de 1,0 signifie que l'actif évolue globalement au même rythme que le marché ; un bêta supérieur à 1,0 indique une plus grande volatilité, tandis qu'un bêta inférieur à 1,0 traduit une volatilité moindre. Le bêta de portefeuille regroupe les bêtas de toutes vos positions en un seul chiffre qui décrit le risque systématique de l'ensemble de votre portefeuille.
Comment utiliser ce calculateur
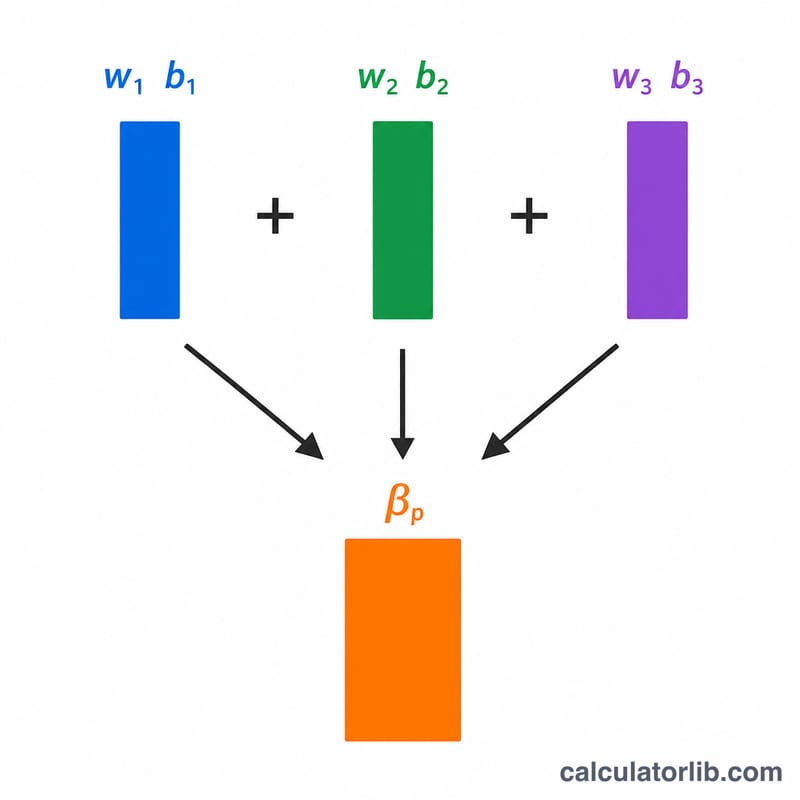
Saisissez la valeur actuelle (en dollars) et le bêta de chaque position (jusqu'à quatre). Laissez vides les lignes dont vous n'avez pas besoin. Le calculateur détermine le poids de chaque position en divisant sa valeur par la valeur totale du portefeuille, multiplie chaque poids par son bêta, puis additionne les résultats pour obtenir le bêta du portefeuille.
La formule expliquée
Le bêta de portefeuille est une moyenne pondérée par la valeur :
$$\beta_p = \frac{\sum_{i=1}^{4} V_i \, \beta_i}{\sum_{i=1}^{4} V_i} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} V_i \, \beta_i &= \text{Value}_1\,\beta_1 + \text{Value}_2\,\beta_2 + \text{Value}_3\,\beta_3 + \text{Value}_4\,\beta_4 \\ \textstyle\sum V_i &= \text{Value}_1 + \text{Value}_2 + \text{Value}_3 + \text{Value}_4 \end{aligned} \right.$$
\(\beta_p = \sum (w_i \times \beta_i)\), où \(w_i = V_i / \sum V\).
Comme la somme des poids est égale à 1, le bêta du portefeuille correspond simplement à la moyenne pondérée des bêtas individuels. Les positions les plus importantes pèsent davantage sur le résultat que les plus petites.
Exemple chiffré
Supposons que vous déteniez 10 000 $ d'une action ayant un bêta de 1,2 et 15 000 $ d'une action ayant un bêta de 0,8. La valeur totale s'élève à 25 000 $. Bêta pondéré $$= (10\,000 \times 1{,}2) + (15\,000 \times 0{,}8) = 12\,000 + 12\,000 = 24\,000.$$ En divisant par 25 000, on obtient un bêta de portefeuille de 0,96 — légèrement moins volatil que le marché.
Interpréter le bêta de votre portefeuille
Le bêta mesure la sensibilité d'un investissement ou d'un portefeuille aux mouvements d'un indice de référence de marché choisi. Un bêta de portefeuille \(\beta_p\) correspond à la moyenne pondérée par la valeur des bêtas de chaque position, de sorte qu'il résume le risque systématique (lié au marché) du portefeuille. Il ne tient pas compte des risques propres à chaque entreprise.
| Bêta du portefeuille | Signification générale |
|---|---|
| Inférieur à 0 | A eu tendance à évoluer en sens inverse du marché (rare pour des portefeuilles d'actions diversifiés) |
| De 0 à moins de 1 | A eu tendance à être moins volatil que le marché |
| Environ 1 | A eu tendance à évoluer à peu près comme le marché |
| Supérieur à 1 | A eu tendance à amplifier les mouvements du marché, dans les deux sens |
Illustration avec une variation de 10 % du marché
Si l'indice de référence varie de 10 %, le bêta implique une variation approximative du portefeuille de \(\beta_p \times 10\%\) :
- Bêta 0,5 : environ \(0{,}5 \times 10\% = 5\%\) lorsque le marché monte de 10 %, et environ \(0{,}5 \times (-10\%) = -5\%\) lorsqu'il baisse de 10 %.
- Bêta 1,0 : environ 10 % à la hausse ou 10 % à la baisse.
- Bêta 1,5 : environ \(1{,}5 \times 10\% = 15\%\) lorsque le marché monte de 10 %, et environ \(1{,}5 \times (-10\%) = -15\%\) lorsqu'il baisse de 10 %.
Un bêta plus élevé amplifie donc aussi bien les gains que les pertes ; un bêta plus faible atténue les deux.
Limites importantes
- Le bêta est estimé à partir de rendements historiques mesurés par rapport à un indice de référence choisi, comme le S&P 500. Utiliser un autre indice, une autre fréquence de rendement (quotidienne, hebdomadaire, mensuelle) ou une autre période d'observation (par exemple 2 ans contre 5 ans) peut donner un bêta différent pour le même actif.
- Les bêtas évoluent dans le temps à mesure que les entreprises et les marchés changent ; le résultat pondéré n'est donc qu'un instantané basé sur les données que vous saisissez.
- La relation observée dans la réalité est approximative : les rendements réels dépendent aussi de facteurs propres à chaque entreprise, de sorte qu'une variation de 10 % du marché ne produira pas exactement la variation implicite du portefeuille.
- Le bêta décrit une sensibilité passée ; ce n'est pas une prévision des rendements futurs.
Il s'agit d'informations générales à caractère pédagogique, et non de conseils en investissement. Tenez compte de vos propres objectifs, de votre horizon de placement et de votre tolérance au risque, ou consultez un professionnel qualifié, avant de prendre toute décision.
FAQ
Que signifie un bêta de 1,5 ? Le portefeuille devrait varier d'environ 1,5 % pour chaque variation de 1 % du marché, ce qui le rend 50 % plus volatil.
Le bêta d'un portefeuille peut-il être négatif ? Oui, si vous détenez des actifs qui évoluent à l'inverse du marché (comme certains fonds inversés ou certaines matières premières).
Le bêta reflète-t-il l'intégralité du risque ? Non. Le bêta ne mesure que le risque systématique (de marché), et non le risque propre à une entreprise (risque spécifique ou idiosyncratique), que la diversification permet de réduire.