Beta Danh Mục Đầu Tư Là Gì?
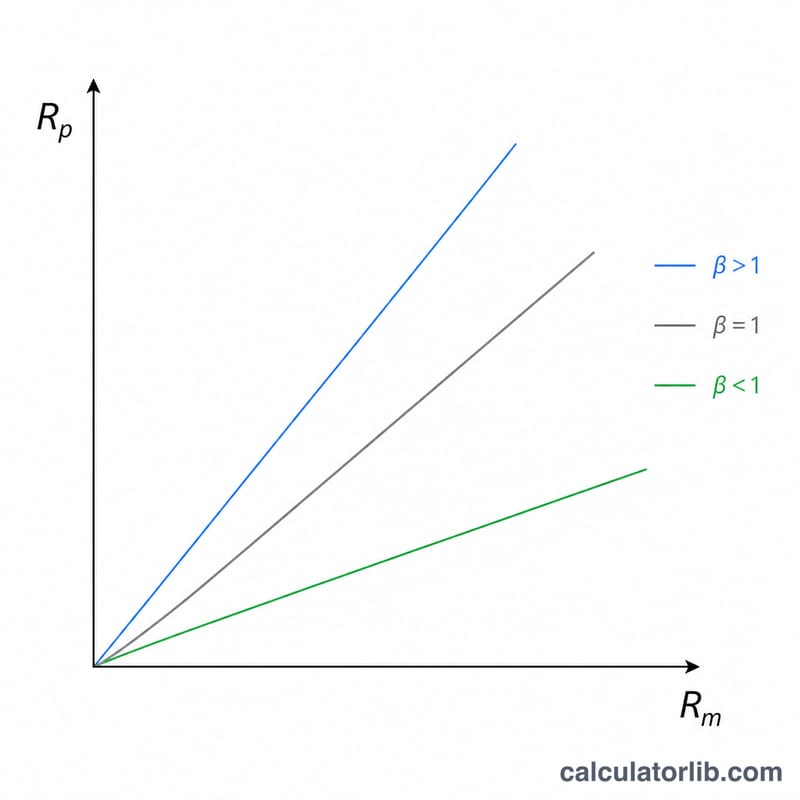
Beta đo lường mức độ nhạy cảm của một khoản đầu tư trước biến động chung của thị trường. Beta bằng 1,0 nghĩa là tài sản thường dao động cùng nhịp với thị trường; beta lớn hơn 1,0 cho thấy tài sản biến động mạnh hơn, còn beta nhỏ hơn 1,0 nghĩa là ít biến động hơn. Beta danh mục đầu tư tổng hợp beta của tất cả các khoản nắm giữ thành một con số duy nhất, phản ánh rủi ro hệ thống của toàn bộ danh mục của bạn.
Cách Sử Dụng Công Cụ
Nhập giá trị hiện tại (theo đô la) và beta của từng khoản đầu tư (tối đa bốn khoản). Bỏ trống những dòng bạn không cần dùng. Công cụ sẽ tính tỷ trọng của mỗi khoản bằng cách lấy giá trị của khoản đó chia cho tổng giá trị danh mục, nhân mỗi tỷ trọng với beta tương ứng, rồi cộng tất cả lại để ra beta của cả danh mục.
Giải Thích Công Thức
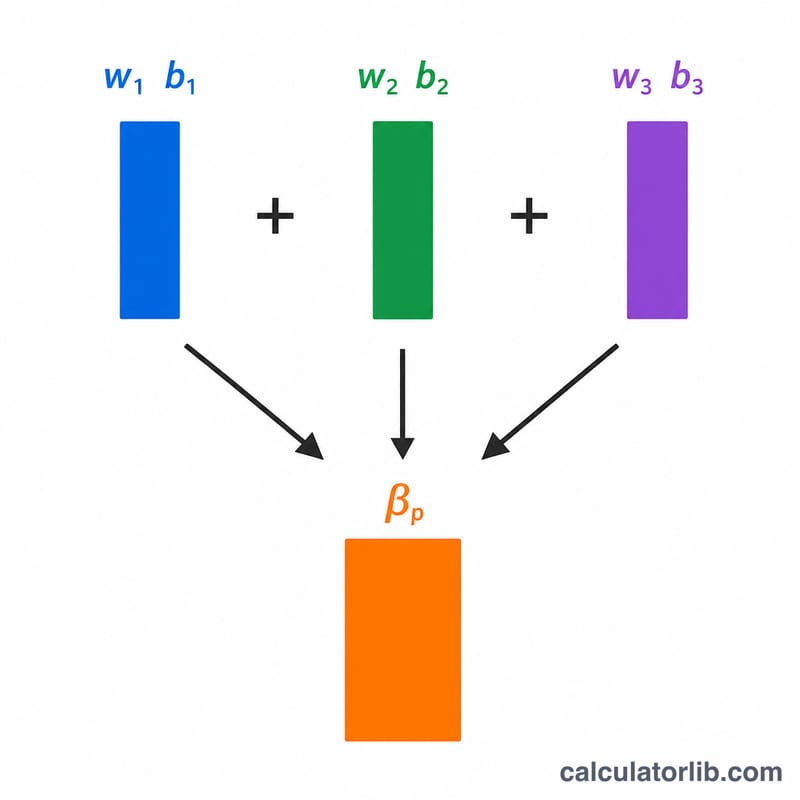
Beta danh mục là một giá trị bình quân gia quyền theo giá trị:
$$\beta_p = \frac{\sum_{i=1}^{4} V_i \, \beta_i}{\sum_{i=1}^{4} V_i}$$\(\beta_p = \sum (w_i \times \beta_i)\), trong đó \(w_i = V_i / \sum V\).
Vì tổng các tỷ trọng luôn bằng 1, beta danh mục thực chất là trung bình có trọng số của các beta riêng lẻ. Những khoản đầu tư lớn sẽ ảnh hưởng đến kết quả nhiều hơn so với những khoản nhỏ.
Ví Dụ Minh Họa
Giả sử bạn nắm giữ 10.000 USD một cổ phiếu có beta 1,2 và 15.000 USD một cổ phiếu khác có beta 0,8. Tổng giá trị là 25.000 USD. Beta gia quyền $$= (10\,000 \times 1{,}2) + (15\,000 \times 0{,}8) = 12\,000 + 12\,000 = 24\,000.$$ Chia cho 25.000 ta được beta danh mục là 0,96 — biến động thấp hơn thị trường một chút.
Diễn giải hệ số beta danh mục của bạn
Beta đo lường mức độ nhạy cảm của một khoản đầu tư hoặc danh mục đầu tư đối với biến động của một chỉ số thị trường tham chiếu đã chọn. Beta danh mục \(\beta_p\) là trung bình có trọng số theo giá trị của beta từng khoản nắm giữ, nên nó phản ánh rủi ro hệ thống (liên quan đến thị trường) của danh mục. Beta không phản ánh các rủi ro riêng của từng công ty.
| Beta danh mục | Ý nghĩa chung |
|---|---|
| Dưới 0 | Thường di chuyển ngược chiều với thị trường (hiếm gặp ở danh mục cổ phiếu đa dạng hóa) |
| 0 đến dưới 1 | Thường biến động ít hơn thị trường |
| Khoảng 1 | Thường di chuyển gần tương đương với thị trường |
| Trên 1 | Thường khuếch đại các biến động của thị trường, cả chiều tăng lẫn chiều giảm |
Minh họa với biến động 10% của thị trường
Nếu chỉ số tham chiếu biến động 10%, beta cho thấy mức biến động xấp xỉ của danh mục là \(\beta_p \times 10\%\):
- Beta 0,5: khoảng \(0,5 \times 10\% = 5\%\) khi thị trường tăng 10%, và khoảng \(0,5 \times (-10\%) = -5\%\) khi thị trường giảm 10%.
- Beta 1,0: khoảng tăng 10% hoặc giảm 10%.
- Beta 1,5: khoảng \(1,5 \times 10\% = 15\%\) khi thị trường tăng 10%, và khoảng \(1,5 \times (-10\%) = -15\%\) khi thị trường giảm 10%.
Do đó, beta cao sẽ khuếch đại cả lợi nhuận lẫn thua lỗ; beta thấp sẽ làm giảm nhẹ cả hai.
Những hạn chế quan trọng
- Beta được ước tính từ lợi suất lịch sử đo lường so với một chỉ số tham chiếu đã chọn, chẳng hạn S&P 500. Sử dụng chỉ số tham chiếu khác, tần suất lợi suất (hàng ngày, hàng tuần, hàng tháng) hoặc giai đoạn lịch sử khác (ví dụ 2 năm so với 5 năm) có thể cho ra một beta khác cho cùng một tài sản.
- Beta thay đổi theo thời gian khi công ty và thị trường thay đổi, nên kết quả có trọng số chỉ là một ảnh chụp dựa trên các dữ liệu đầu vào bạn nhập.
- Mối quan hệ trong thực tế chỉ mang tính xấp xỉ: lợi suất thực tế còn phụ thuộc vào các yếu tố riêng của công ty, vì vậy biến động 10% của thị trường sẽ không tạo ra đúng mức biến động danh mục theo ước tính.
- Beta mô tả mức độ nhạy cảm trong quá khứ; nó không phải là dự báo về lợi suất trong tương lai.
Đây là thông tin giáo dục mang tính tổng quát, không phải lời khuyên đầu tư. Hãy cân nhắc mục tiêu, thời gian đầu tư và khả năng chịu rủi ro của riêng bạn, hoặc tham khảo ý kiến của chuyên gia có trình độ, trước khi đưa ra quyết định.
Câu Hỏi Thường Gặp
Beta bằng 1,5 có ý nghĩa gì? Danh mục được kỳ vọng dao động khoảng 1,5% cho mỗi 1% biến động của thị trường, tức là biến động mạnh hơn thị trường 50%.
Beta danh mục có thể âm không? Có. Điều này xảy ra khi bạn nắm giữ những tài sản dao động ngược chiều với thị trường (chẳng hạn một số quỹ nghịch đảo hoặc một số loại hàng hóa).
Beta có phản ánh hết mọi rủi ro không? Không. Beta chỉ đo lường rủi ro hệ thống (rủi ro thị trường), chứ không tính đến rủi ro riêng của từng doanh nghiệp — loại rủi ro có thể giảm bớt nhờ đa dạng hóa danh mục.