¿Qué es la beta de una cartera?
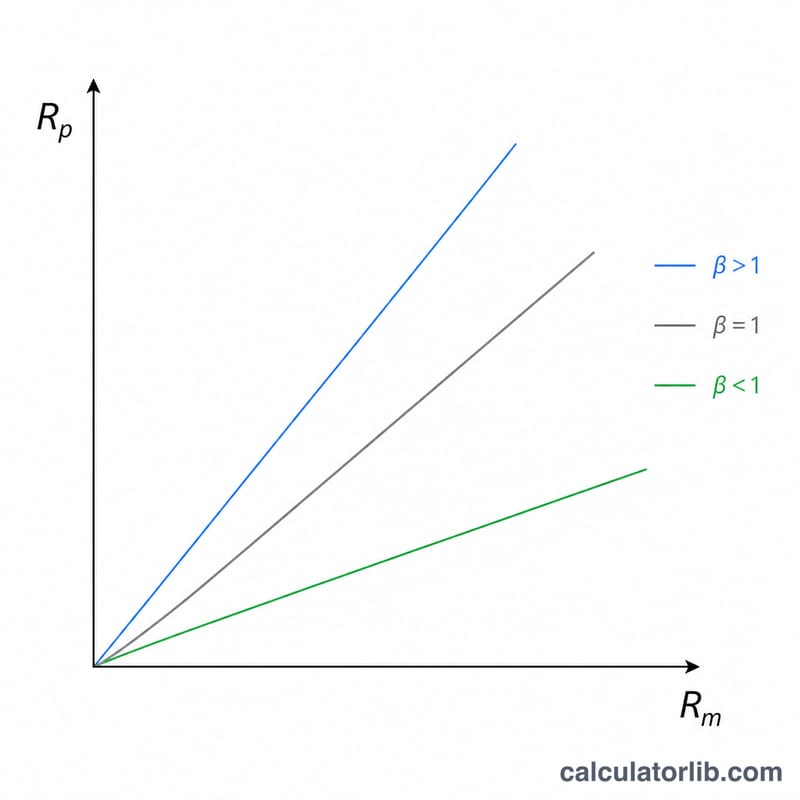
La beta mide la sensibilidad de una inversión ante los movimientos del mercado en su conjunto. Una beta de 1,0 indica que el activo tiende a moverse al mismo ritmo que el mercado; una beta superior a 1,0 significa que es más volátil, mientras que una beta inferior a 1,0 implica que es menos volátil. La beta de la cartera reúne las betas de todos tus activos en una única cifra que describe el riesgo sistemático de todo tu portafolio.
Cómo usar esta calculadora
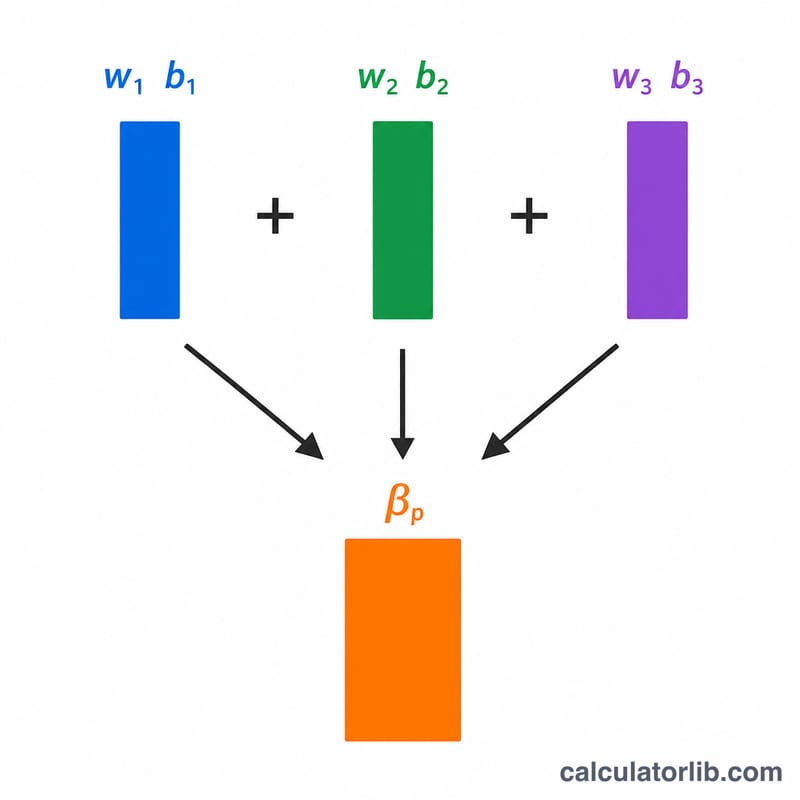
Introduce el valor actual en dólares y la beta de cada activo (hasta cuatro). Deja en blanco las filas que no necesites. La calculadora obtiene el peso de cada posición dividiendo su valor entre el valor total de la cartera, multiplica cada peso por su beta y suma los resultados para obtener la beta de la cartera.
La fórmula explicada
La beta de la cartera es un promedio ponderado por valor:
$$\beta_p = \sum \left( w_i \times \beta_i \right), \quad \text{donde } w_i = \frac{V_i}{\sum V}$$
Como los pesos suman 1, la beta de la cartera no es más que la media ponderada de las betas individuales. Las posiciones de mayor tamaño influyen más en el resultado que las pequeñas.
Ejemplo práctico
Imagina que tienes 10.000 $ de una acción con beta 1,2 y 15.000 $ de otra con beta 0,8. El valor total es de 25.000 $. La beta ponderada = $$(10\,000 \times 1{,}2) + (15\,000 \times 0{,}8) = 12\,000 + 12\,000 = 24\,000$$ Al dividir entre 25.000 se obtiene una beta de cartera de 0,96, ligeramente menos volátil que el mercado.
Interpretación de la beta de tu cartera
La beta mide la sensibilidad de una inversión o cartera a los movimientos de un índice de referencia de mercado elegido. La beta de una cartera \(\beta_p\) es el promedio ponderado por valor de la beta de cada posición, por lo que resume el riesgo sistemático (relacionado con el mercado) de la cartera. No recoge los riesgos específicos de cada empresa.
| Beta de la cartera | Significado general |
|---|---|
| Por debajo de 0 | Ha tendido a moverse en dirección opuesta al mercado (poco común en carteras de acciones diversificadas) |
| De 0 a menos de 1 | Ha tendido a ser menos volátil que el mercado |
| Alrededor de 1 | Ha tendido a moverse de forma aproximadamente acorde con el mercado |
| Por encima de 1 | Ha tendido a amplificar los movimientos del mercado, en ambos sentidos |
Ejemplo con un movimiento del mercado del 10%
Si el índice de referencia sube o baja un 10%, la beta implica un movimiento aproximado de la cartera de \(\beta_p \times 10\%\):
- Beta 0,5: alrededor de \(0{,}5 \times 10\% = 5\%\) cuando el mercado sube un 10%, y alrededor de \(0{,}5 \times (-10\%) = -5\%\) cuando baja un 10%.
- Beta 1,0: alrededor de un 10% de subida o de bajada.
- Beta 1,5: alrededor de \(1{,}5 \times 10\% = 15\%\) cuando el mercado sube un 10%, y alrededor de \(1{,}5 \times (-10\%) = -15\%\) cuando baja un 10%.
Por tanto, una beta más alta amplifica tanto las ganancias como las pérdidas; una beta más baja atenúa ambas.
Limitaciones importantes
- La beta se estima a partir de rendimientos históricos medidos frente a un índice de referencia elegido, como el S&P 500. Usar un índice distinto, una frecuencia de rendimiento diferente (diaria, semanal, mensual) o un periodo de análisis distinto (por ejemplo, 2 años frente a 5 años) puede dar una beta diferente para el mismo activo.
- Las betas cambian con el tiempo a medida que cambian las empresas y los mercados, por lo que el resultado ponderado es solo una instantánea basada en los datos que introduces.
- La relación en el mundo real es aproximada: los rendimientos reales también dependen de factores específicos de cada empresa, por lo que un movimiento del mercado del 10% no producirá exactamente el movimiento implícito de la cartera.
- La beta describe la sensibilidad pasada; no es una predicción de los rendimientos futuros.
Esta es información educativa general, no asesoramiento de inversión. Considera tus propios objetivos, horizonte temporal y tolerancia al riesgo, o consulta a un profesional cualificado, antes de tomar decisiones.
Preguntas frecuentes
¿Qué significa una beta de 1,5? Se espera que la cartera se mueva alrededor de un 1,5 % por cada 1 % de variación del mercado, lo que la hace un 50 % más volátil.
¿Puede ser negativa la beta de una cartera? Sí, si mantienes activos que se mueven en sentido contrario al mercado (como algunos fondos inversos o ciertas materias primas).
¿Refleja la beta todo el riesgo? No. La beta solo mide el riesgo sistemático (de mercado), no el riesgo específico de cada empresa o idiosincrático, que puede reducirse mediante la diversificación.