포트폴리오 베타란?
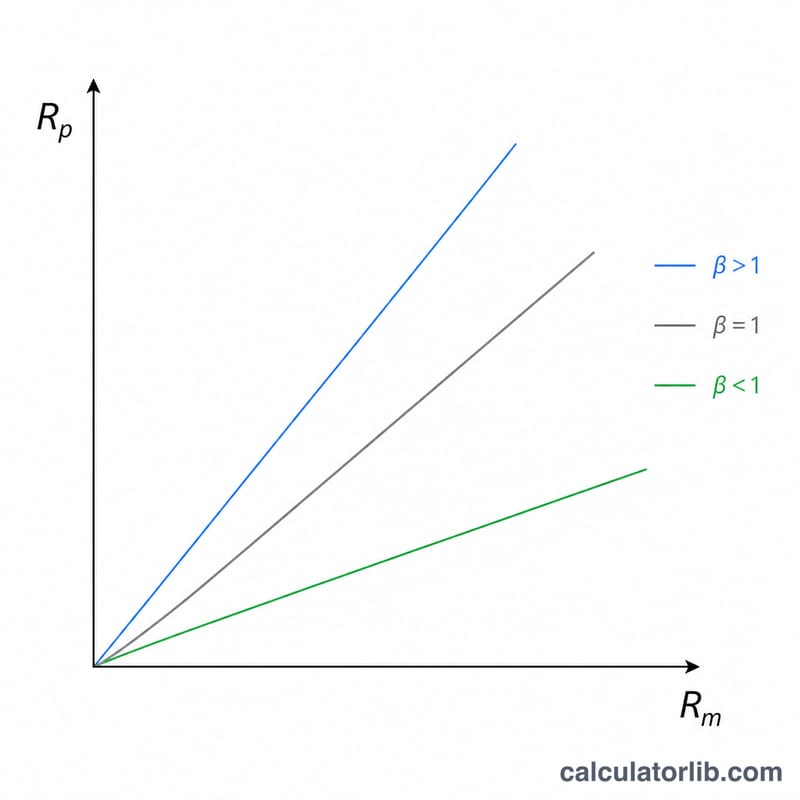
베타(Beta)는 특정 투자 자산이 전체 시장의 움직임에 얼마나 민감하게 반응하는지를 나타내는 지표입니다. 베타가 1.0이면 해당 자산이 시장과 거의 같은 폭으로 움직인다는 뜻이고, 1.0보다 크면 시장보다 변동성이 크며, 1.0보다 작으면 변동성이 더 작다는 의미입니다. 포트폴리오 베타는 보유한 모든 종목의 베타를 하나의 값으로 묶어, 포트폴리오 전체가 안고 있는 체계적 위험(systematic risk)을 한눈에 보여줍니다.
계산기 사용 방법
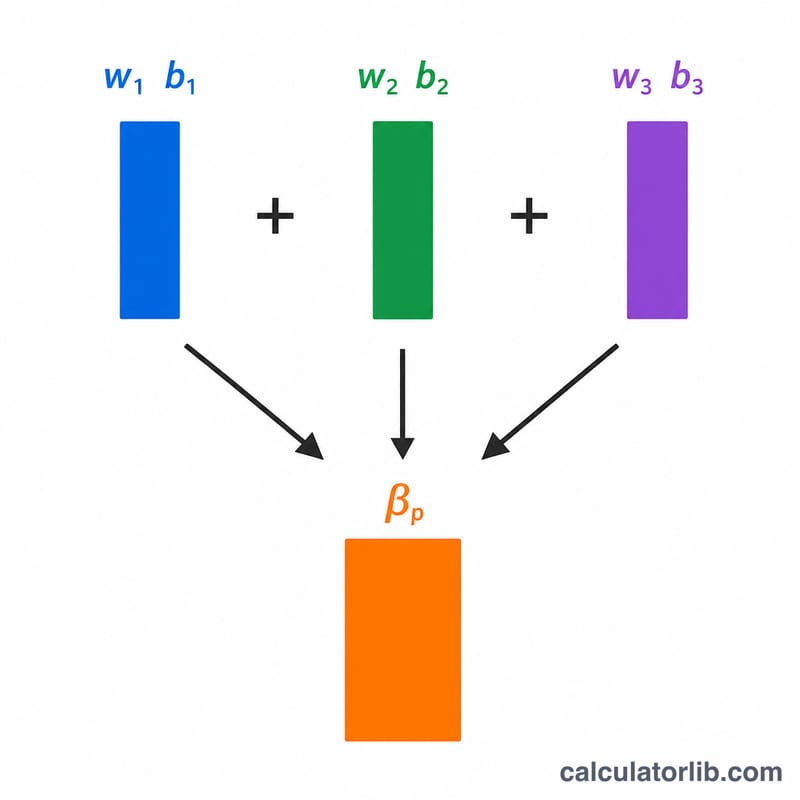
각 종목의 현재 평가금액(달러)과 베타를 입력하세요(최대 4종목). 사용하지 않는 칸은 비워 두면 됩니다. 계산기는 각 종목의 평가금액을 전체 포트폴리오 가치로 나눠 비중(weight)을 구하고, 이 비중에 베타를 곱한 뒤 모두 합산해 포트폴리오 베타를 산출합니다.
공식 풀이
포트폴리오 베타는 가치 가중평균으로 구합니다.
$$\beta_p = \sum \left( w_i \times \beta_i \right)$$ 여기서 \(w_i = V_i / \sum V\)입니다.
모든 비중의 합이 1이 되기 때문에, 포트폴리오 베타는 결국 개별 종목 베타의 가중평균이 됩니다. 비중이 큰 종목일수록 결과에 미치는 영향도 그만큼 커집니다.
계산 예시
베타가 1.2인 주식을 $10,000, 베타가 0.8인 주식을 $15,000어치 보유하고 있다고 가정해 봅시다. 총 평가금액은 $25,000입니다. 가중 베타 $$= (10{,}000 \times 1.2) + (15{,}000 \times 0.8) = 12{,}000 + 12{,}000 = 24{,}000$$ 이를 25,000으로 나누면 포트폴리오 베타는 0.96이 됩니다. 즉, 시장보다 변동성이 조금 낮은 포트폴리오라는 뜻입니다.
포트폴리오 베타 해석하기
베타는 투자 대상이나 포트폴리오가 선택한 시장 벤치마크의 움직임에 얼마나 민감하게 반응해 왔는지를 측정합니다. 포트폴리오 베타 \(\beta_p\)는 각 보유 종목 베타의 가중 평균(시가 비중 기준)이며, 따라서 포트폴리오의 체계적(시장 관련) 위험을 요약합니다. 개별 기업 고유의 위험은 반영하지 않습니다.
| 포트폴리오 베타 | 일반적 의미 |
|---|---|
| 0 미만 | 시장과 반대 방향으로 움직이는 경향이 있었음 (분산된 주식 포트폴리오에서는 드묾) |
| 0 이상 1 미만 | 시장보다 변동성이 작은 경향이 있었음 |
| 약 1 | 시장과 대체로 비슷한 방향으로 움직이는 경향이 있었음 |
| 1 초과 | 상승과 하락 모두에서 시장의 움직임을 증폭하는 경향이 있었음 |
시장이 10% 움직일 때의 예시
벤치마크가 10% 움직이면, 베타는 포트폴리오의 대략적인 변동을 \(\beta_p \times 10\%\)로 나타냅니다:
- 베타 0.5: 시장이 10% 상승하면 약 \(0.5 \times 10\% = 5\%\) 상승, 시장이 10% 하락하면 약 \(0.5 \times (-10\%) = -5\%\) 하락.
- 베타 1.0: 시장이 10% 상승하면 약 10% 상승, 10% 하락하면 약 10% 하락.
- 베타 1.5: 시장이 10% 상승하면 약 \(1.5 \times 10\% = 15\%\) 상승, 시장이 10% 하락하면 약 \(1.5 \times (-10\%) = -15\%\) 하락.
따라서 베타가 높을수록 이익과 손실이 모두 커지고, 베타가 낮을수록 둘 다 완화됩니다.
주요 한계
- 베타는 선택한 벤치마크(예: S&P 500) 대비 과거 수익률로부터 추정됩니다. 다른 벤치마크, 수익률 주기(일간, 주간, 월간) 또는 조회 기간(예: 2년 대 5년)을 사용하면 같은 자산이라도 다른 베타가 나올 수 있습니다.
- 기업과 시장이 변함에 따라 베타도 시간에 따라 변하므로, 가중 결과는 입력한 자료에 기반한 한 시점의 스냅숏일 뿐입니다.
- 실제 관계는 대략적입니다. 실제 수익률은 기업 고유 요인에도 좌우되므로, 시장이 10% 움직인다고 해서 포트폴리오가 정확히 그만큼 움직이지는 않습니다.
- 베타는 과거의 민감도를 나타내며, 미래 수익률에 대한 예측이 아닙니다.
이 내용은 일반적인 교육 정보이며 투자 조언이 아닙니다. 결정을 내리기 전에 본인의 목표, 투자 기간, 위험 감수 성향을 고려하거나 자격을 갖춘 전문가와 상담하십시오.
자주 묻는 질문
베타 1.5는 무슨 의미인가요? 시장이 1% 움직일 때 포트폴리오는 약 1.5% 움직일 것으로 예상된다는 뜻으로, 시장보다 변동성이 50% 더 크다는 의미입니다.
포트폴리오 베타가 음수가 될 수도 있나요? 네, 가능합니다. 일부 인버스 펀드나 특정 원자재처럼 시장과 반대로 움직이는 자산을 보유한 경우 베타가 음수로 나올 수 있습니다.
베타가 모든 위험을 반영하나요? 아니요. 베타는 체계적 위험(시장 위험)만 측정합니다. 분산투자를 통해 줄일 수 있는 개별 기업 고유의 비체계적 위험(idiosyncratic risk)은 반영하지 않습니다.