Portföy Betası Nedir?
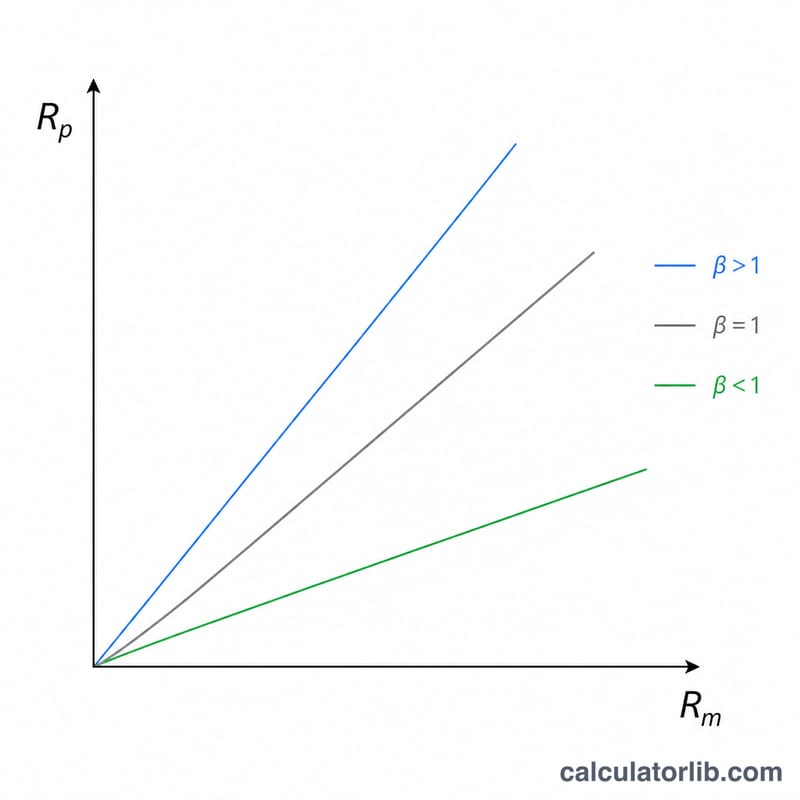
Beta, bir yatırımın genel piyasadaki hareketlere ne kadar duyarlı olduğunu ölçer. Betanın 1,0 olması, varlığın piyasayla aynı yönde ve aynı ölçüde hareket etme eğiliminde olduğu anlamına gelir; 1,0'ın üzerindeki bir beta varlığın daha oynak (volatil) olduğunu, 1,0'ın altındaki bir beta ise daha az oynak olduğunu gösterir. Portföy betası, sahip olduğunuz tüm varlıkların betalarını tek bir sayıda birleştirerek portföyünüzün tamamının sistematik riskini özetler.
Bu Hesaplayıcı Nasıl Kullanılır?
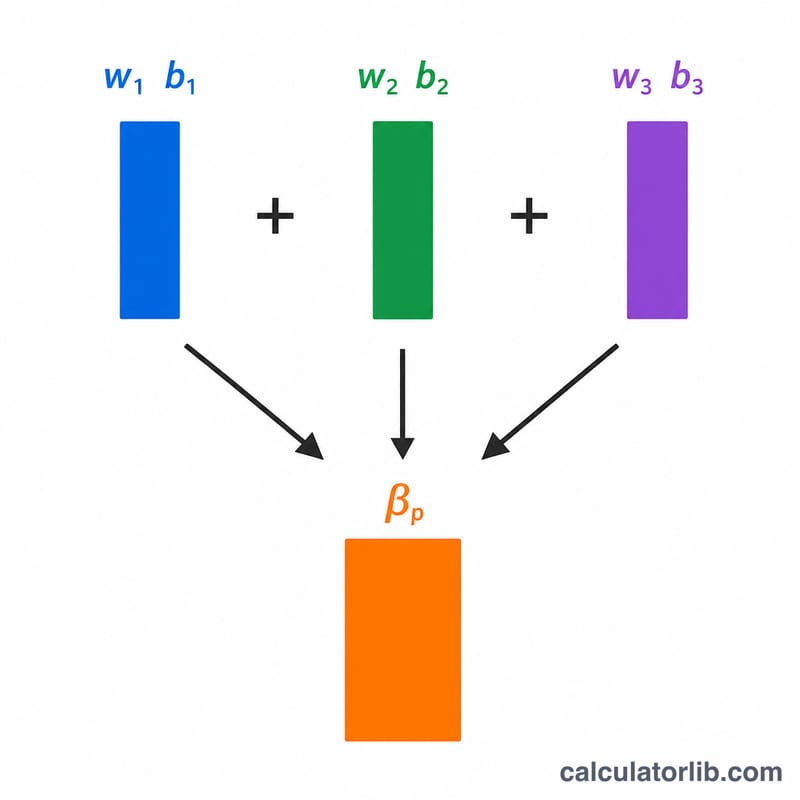
Her varlığın güncel dolar değerini ve betasını girin (en fazla dört adet). İhtiyaç duymadığınız satırları boş bırakın. Hesaplayıcı, her varlığın ağırlığını değerinin toplam portföy değerine bölünmesiyle hesaplar, her ağırlığı kendi betasıyla çarpar ve sonuçları toplayarak portföy betasını bulur.
Formülün Açıklaması
Portföy betası, değere göre ağırlıklandırılmış bir ortalamadır:
$$\beta_p = \sum (w_i \times \beta_i)$$, burada \(w_i = V_i / \sum V\).
Ağırlıkların toplamı 1'e eşit olduğundan, portföy betası aslında bireysel betaların ağırlıklı ortalamasından ibarettir. Büyük pozisyonlar sonucu küçük pozisyonlara göre daha fazla etkiler.
Örnek Hesaplama
Diyelim ki betası 1,2 olan bir hisseden 10.000 $ ve betası 0,8 olan bir hisseden 15.000 $ tutuyorsunuz. Toplam değer 25.000 $. Ağırlıklı beta:
$$(10{,}000 \times 1{,}2) + (15{,}000 \times 0{,}8) = 12{,}000 + 12{,}000 = 24{,}000$$Bunu 25.000'e böldüğünüzde portföy betası 0,96 çıkar — yani piyasadan biraz daha az oynak bir portföy.
Portföy Betanızı Yorumlama
Beta, bir yatırımın veya portföyün seçilen bir piyasa endeksindeki hareketlere ne kadar duyarlı olduğunu ölçer. \(\beta_p\) ile gösterilen portföy betası, her bir varlığın betasının değer ağırlıklı ortalamasıdır; bu nedenle portföyün sistematik (piyasayla ilgili) riskini özetler. Bireysel şirketlere özgü riskleri yansıtmaz.
| Portföy betası | Genel anlamı |
|---|---|
| 0'ın altında | Genellikle piyasanın tersi yönde hareket etme eğiliminde olmuştur (çeşitlendirilmiş hisse senedi portföyleri için nadirdir) |
| 0 ila 1'in altında | Genellikle piyasadan daha az oynaklık göstermiştir |
| Yaklaşık 1 | Genellikle piyasayla kabaca paralel hareket etme eğiliminde olmuştur |
| 1'in üzerinde | Genellikle piyasa hareketlerini her iki yönde de büyütme eğiliminde olmuştur |
%10'luk bir piyasa hareketiyle örnek
Endeks %10 hareket ederse, beta portföyde yaklaşık \(\beta_p \times 10\%\) büyüklüğünde bir harekete işaret eder:
- Beta 0,5: Piyasa %10 yükseldiğinde yaklaşık \(0{,}5 \times 10\% = 5\%\), piyasa %10 düştüğünde ise yaklaşık \(0{,}5 \times (-10\%) = -5\%\).
- Beta 1,0: Yaklaşık %10 yukarı veya %10 aşağı.
- Beta 1,5: Piyasa %10 yükseldiğinde yaklaşık \(1{,}5 \times 10\% = 15\%\), piyasa %10 düştüğünde ise yaklaşık \(1{,}5 \times (-10\%) = -15\%\).
Dolayısıyla daha yüksek beta, hem kazançları hem de kayıpları büyütür; daha düşük beta ise her ikisini de törpüler.
Önemli sınırlamalar
- Beta, seçilen bir endeks (örneğin S&P 500) ile karşılaştırılarak ölçülen geçmiş getirilerden tahmin edilir. Farklı bir endeks, getiri sıklığı (günlük, haftalık, aylık) veya geriye dönük bakış süresi (örneğin 2 yıl ile 5 yıl) kullanmak, aynı varlık için farklı bir beta verebilir.
- Şirketler ve piyasalar değiştikçe betalar zamanla değişir; bu nedenle ağırlıklı sonuç yalnızca girdiğiniz verilere dayanan anlık bir görüntüdür.
- Gerçek dünyadaki ilişki yaklaşıktır: gerçek getiriler şirkete özgü faktörlere de bağlıdır; bu nedenle %10'luk bir piyasa hareketi, tam olarak örtük portföy hareketini üretmeyecektir.
- Beta, geçmişteki duyarlılığı tanımlar; gelecekteki getirilerin bir tahmini değildir.
Bu, genel eğitim amaçlı bilgidir, yatırım tavsiyesi değildir. Kararlar vermeden önce kendi hedeflerinizi, yatırım sürenizi ve risk toleransınızı değerlendirin veya nitelikli bir uzmana danışın.
Sıkça Sorulan Sorular
1,5 betası ne anlama gelir? Portföyün, piyasadaki her %1'lik harekete karşılık yaklaşık %1,5 hareket etmesi beklenir; bu da piyasadan %50 daha oynak olduğu anlamına gelir.
Portföy betası negatif olabilir mi? Evet. Piyasanın tersi yönde hareket eden varlıklar (örneğin bazı ters yönlü/inverse fonlar veya belirli emtialar) tuttuğunuzda beta negatif olabilir.
Beta tüm riski kapsar mı? Hayır. Beta yalnızca sistematik (piyasa) riskini ölçer; çeşitlendirme (diversifikasyon) yoluyla azaltılabilen şirkete özgü ya da kendine has (idiyosenkratik) riski ölçmez.