現在価値(PV)とは?
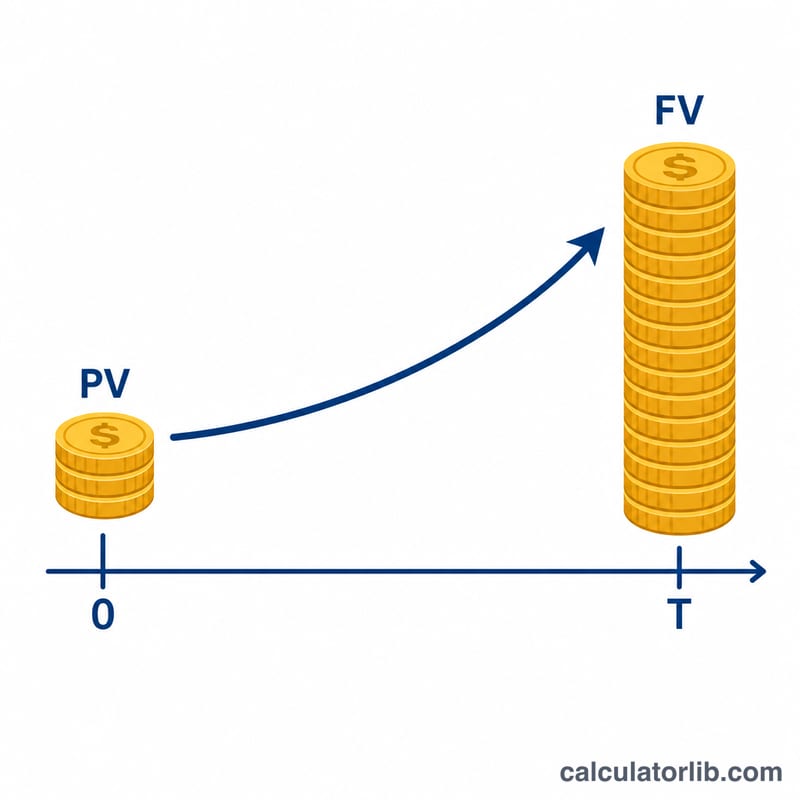
現在価値(PV:Present Value)は、シンプルでありながら非常に役立つ問いに答えてくれます。それは「将来のある時点で目標金額に到達するには、今日いくらを一括で預け入れればよいのか?」というものです。お金は時間とともに利息を生むため、今日の1万円は明日の1万円よりも価値があります。この計算ツールは、将来の目標金額を「割り引いて」、今この瞬間に換算した価値を求めます。
使い方
将来価値(目標金額)(最終的に貯めたい金額)、見込まれる年利、お金が必要になるまでの年数、そして利息の複利頻度(毎月・四半期ごと・年1回など)を入力してください。算出されるのは、今日預け入れるべき金額と、その預入金が運用期間中に生み出す利息の額です。
計算式の解説
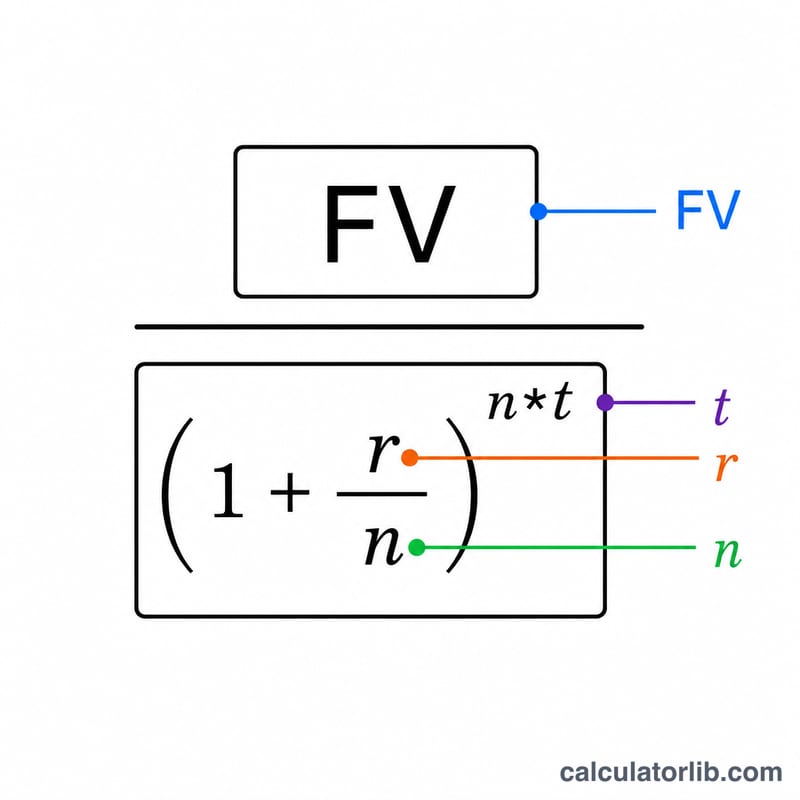
現在価値の計算式は $$PV = \dfrac{\text{FV}}{\left(1 + \dfrac{r}{n}\right)^{n \cdot t}}$$ です。ここで FV は将来価値、\(r\) は年利(小数表記)、\(n\) は1年あたりの複利計算回数、\(t\) は年数を表します。分母は複利による成長係数であり、目標金額をこの係数で割ることで成長を逆算し、現在の価値を求めます。
計算例
たとえば、10年後に $10,000 を用意したいとし、年利5%・毎月複利を見込むとします。この場合 \(r = 0.05\)、\(n = 12\)、\(t = 10\) です。成長係数は \(\left(1 + 0.05/12\right)^{120} \approx 1.6470\) となります。したがって $$PV = \frac{10{,}000}{1.6470} \approx \$6{,}071.63$$ この金額を今日預け入れれば、目標の $10,000 まで成長し、その間に約 $3,928 の利息を生み出します。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
複利の頻度は結果に影響しますか? はい、影響します。複利の回数が多いほど成長係数がわずかに大きくなるため、同じ目標金額に到達するために今日必要な預入額はやや少なくて済みます。
どの利率を使えばよいですか? 利用予定の口座や投資商品で現実的に見込める年間利回り(APY=実質年利の基となる名目金利)を使いましょう。控えめな見積もりにしておけば、後でがっかりする事態を避けられます。
キャッシュフローの割引と同じものですか? このツールは、将来受け取る「単一の一括金額」の現在価値を計算します。定期的に発生する一連の支払い(年金型)の場合は、年金現価係数を用いた別の計算式を使用します。