Qu'est-ce que le rendement à l'échéance ?
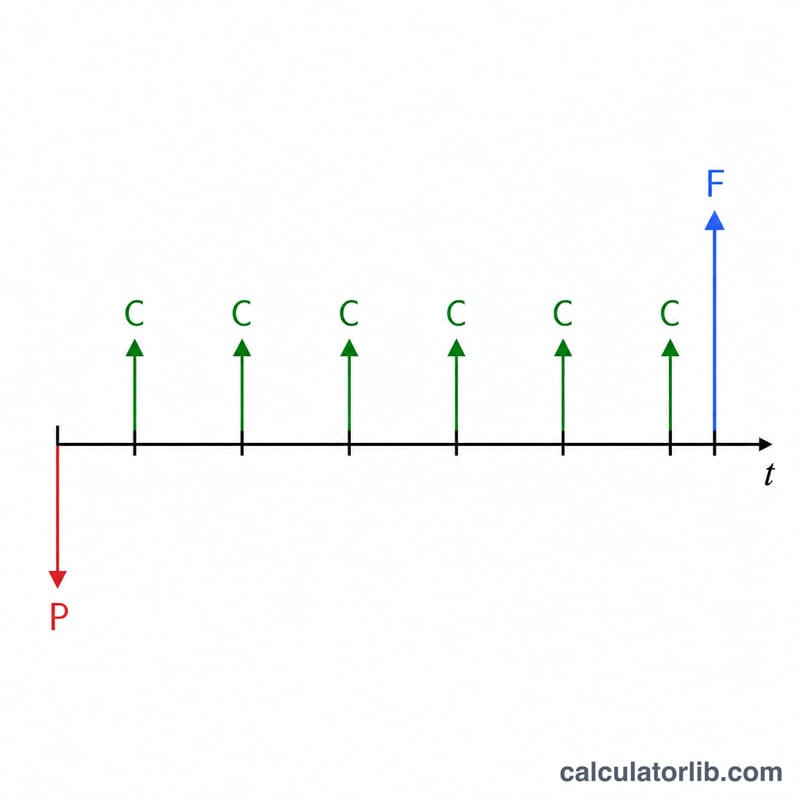
Le rendement à l'échéance (YTM, de l'anglais yield to maturity) correspond au rendement annualisé total qu'un investisseur perçoit s'il achète une obligation aujourd'hui et la conserve jusqu'à son échéance, en supposant que tous les coupons sont versés aux dates prévues. Il tient compte des revenus tirés des coupons, du prix d'achat et de l'éventuel gain ou perte entre le prix payé et la valeur nominale remboursée à l'échéance. Ce calculateur s'appuie sur la formule du YTM approximatif, largement enseignée, qui fournit une estimation rapide et proche de la réalité sans avoir à résoudre l'équation de valorisation obligataire par itérations.
Comment utiliser ce calculateur
Saisissez la valeur nominale de l'obligation (le montant remboursé à l'échéance, souvent 1 000 $), le prix actuel que vous paieriez, le taux de coupon annuel en pourcentage, ainsi que le nombre d'années jusqu'à l'échéance. L'outil calcule instantanément le coupon annuel, le rendement courant et le rendement à l'échéance approximatif.
La formule expliquée
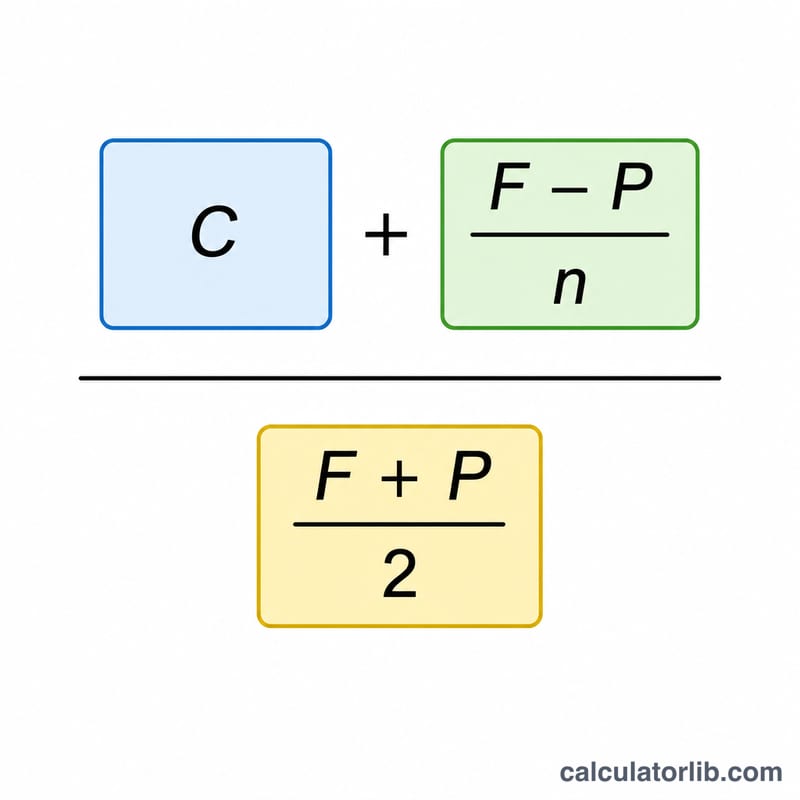
Le YTM approximatif s'écrit :
$$\text{YTM} = \frac{C + \dfrac{\text{Face} - \text{Price}}{\text{Years}}}{\dfrac{\text{Face} + \text{Price}}{2}} \times 100\%$$où \(C\) représente le montant annuel du coupon, \(F\) la valeur nominale, \(P\) le prix et \(n\) le nombre d'années. Le numérateur combine les revenus du coupon avec le gain (ou la perte) en capital moyen annuel. Le dénominateur correspond à la moyenne entre le prix et la valeur nominale, une approximation du capital mobilisé sur toute la durée de l'obligation.
Exemple chiffré
Imaginons une obligation d'une valeur nominale de 1 000 $, négociée à 920 $, versant un coupon annuel de 6 % et arrivant à échéance dans 10 ans. Le coupon annuel s'élève à 60 $. Le YTM :
$$\text{YTM} \approx \frac{60 + \dfrac{1000 - 920}{10}}{\dfrac{1000 + 920}{2}} = \frac{60 + 8}{960} = \frac{68}{960} = 0{,}07083$$soit environ 7,08 %.
Rendements des obligations d’État aujourd’hui
Rendements du Trésor américain par échéance au 2026-11-13 et rendements des obligations d’État à 10 ans dans la zone euro, mis à jour automatiquement : les taux de marché que suivent le prix des obligations, les crédits immobiliers et les produits d’épargne.
- Trésor à 10 ans
- 5,15 %
- Trésor à 2 ans
- 4,88 %
- Trésor à 3 mois
- 4,32 %
- 10 ans moins 2 ans
- +0,27 pt
| Échéance | Rendement | Un mois plus tôt (2026-10-13) | Variation |
|---|---|---|---|
| 1 mois | 4,10 % | 4,10 % | 0 pb |
| 3 mois | 4,32 % | 4,26 % | +6 pb |
| 6 mois | 4,42 % | 4,34 % | +8 pb |
| 1 ans | 4,65 % | 4,48 % | +17 pb |
| 2 ans | 4,88 % | 4,79 % | +9 pb |
| 3 ans | 4,92 % | 4,90 % | +2 pb |
| 5 ans | 4,98 % | 5,00 % | −2 pb |
| 7 ans | 5,05 % | 5,11 % | −6 pb |
| 10 ans | 5,15 % | 5,21 % | −6 pb |
| 20 ans | 5,52 % | 5,60 % | −8 pb |
| 30 ans | 5,47 % | 5,56 % | −9 pb |
Taux d’intérêt moyen payé par le Trésor américain sur sa dette, octobre 2026
Le taux d’intérêt moyen des titres du Trésor américain en circulation, par type de titre, publié chaque mois par le Bureau of the Fiscal Service. Le total évolue lentement : les titres à taux fixe déjà émis gardent le taux auquel ils ont été vendus jusqu’à leur échéance ; les bons et les obligations à taux variable suivent plus vite les taux du marché.
- Dette négociable, octobre 2026
- 3,570 %
- Variation sur 1 an
- +18 pb
| Type de titre | Taux moyen, octobre 2026 | octobre 2025 | Variation |
|---|---|---|---|
| Bons du Trésor (bills) | 4,014 % | 4,075 % | −6 pb |
| Obligations à moyen terme (notes) | 3,399 % | 3,124 % | +28 pb |
| Obligations à long terme (bonds) | 3,483 % | 3,338 % | +15 pb |
| Titres indexés sur l’inflation (TIPS) | 1,227 % | 0,964 % | +26 pb |
| Obligations à taux variable (FRN) | 4,170 % | 3,901 % | +27 pb |
| Total de la dette négociable | 3,570 % | 3,393 % | +18 pb |
| Total de la dette portant intérêt | 3,580 % | 3,355 % | +23 pb |
Rendements des obligations d’État à 10 ans dans la zone euro, 2026-09 (France en surbrillance)
Moyenne de la zone euro : 3,93 %
| Pays | Rendement |
|---|---|
| France | 4,44 % |
| Italie | 4,36 % |
| Grèce | 4,22 % |
| Malte | 4,19 % |
| Slovaquie | 4,16 % |
| Lettonie | 4,15 % |
| Belgique | 4,12 % |
| Bulgarie | 4,09 % |
| Estonie | 4,09 % |
| Espagne | 3,93 % |
| Chypre | 3,92 % |
| Slovénie | 3,86 % |
| Portugal | 3,85 % |
| Finlande | 3,80 % |
| Luxembourg | 3,70 % |
| Autriche | 3,69 % |
| Irlande | 3,59 % |
| Croatie | 3,59 % |
| Pays-Bas | 3,56 % |
| Allemagne | 3,47 % |
| Lituanie | 2,88 % |
Dernier chiffre : 2026-11-13 Données mises à jour le 2026-11-13 · à jour
Source : U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Domaine public (œuvre du gouvernement des États-Unis); European Central Bank, long-term interest rate statistics Politique de réutilisation de la BCE; U.S. Department of the Treasury, Bureau of the Fiscal Service Œuvre du gouvernement des États-Unis
L’écart entre les taux à 10 ans et à 2 ans et les variations en points de base (1 pb = 0,01 point de pourcentage) sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Rendements des obligations d’État : États-Unis : tous les chiffres et l’historique
FAQ
Quelle est la précision de la formule approximative ? Elle se situe généralement à quelques dixièmes de point du YTM réel et convient parfaitement aux comparaisons rapides. Le YTM exact, lui, nécessite une recherche de racine par itérations.
Quelle est la différence entre le YTM et le rendement courant ? Le rendement courant se limite au rapport coupon ÷ prix et ignore tout gain ou perte à l'échéance, tandis que le YTM les intègre.
Pourquoi le YTM est-il ici supérieur au taux de coupon ? Parce que l'obligation se négocie sous sa valeur nominale (avec une décote), l'investisseur réalise aussi un gain égal à l'écart entre le prix et le pair, ce qui augmente le rendement total.