Что показывает калькулятор процентов по кредиту?
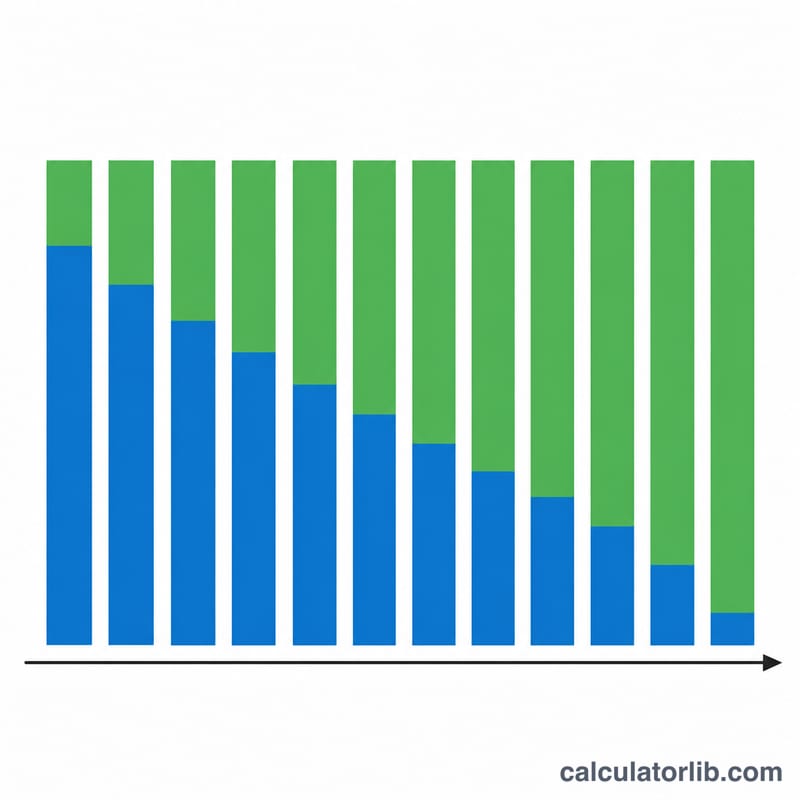
Этот калькулятор покажет, сколько процентов вы переплатите за весь срок обычного аннуитетного кредита — будь то ипотека, автокредит или потребительский заём. При аннуитетной схеме вы вносите одинаковые платежи каждый месяц: в начале срока бо́льшая часть платежа уходит на проценты, а к концу — на погашение основного долга. Общая сумма процентов рассчитывается просто: всё, что вы выплатили, минус та сумма, которую изначально взяли в долг.
Как пользоваться калькулятором
Введите три значения: сумму кредита (основной долг), годовую процентную ставку в процентах и срок кредита в годах. Калькулятор переведёт годовую ставку в месячную, а срок — в количество ежемесячных платежей, вычислит фиксированный ежемесячный платёж и определит итоговую переплату по процентам. В результатах вы увидите размер ежемесячного платежа, общую сумму всех выплат и количество платежей.
Разбираем формулу
Фиксированный ежемесячный платёж вычисляется по формуле $$\text{PMT} = \frac{\text{PV} \cdot r}{1 - (1+r)^{-n}}$$ где PV — сумма кредита, \(r\) — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100), а \(n\) — количество месяцев (число лет × 12). Умножив платёж на \(n\), получаем общую выплаченную сумму; вычитаем исходную сумму долга — и остаётся итоговая переплата по процентам: $$\text{Проценты} = (\text{PMT} \times n) - \text{PV}$$ Если ставка равна 0%, платёж составляет просто \(\text{PV} \div n\), а проценты равны нулю.
Пример расчёта
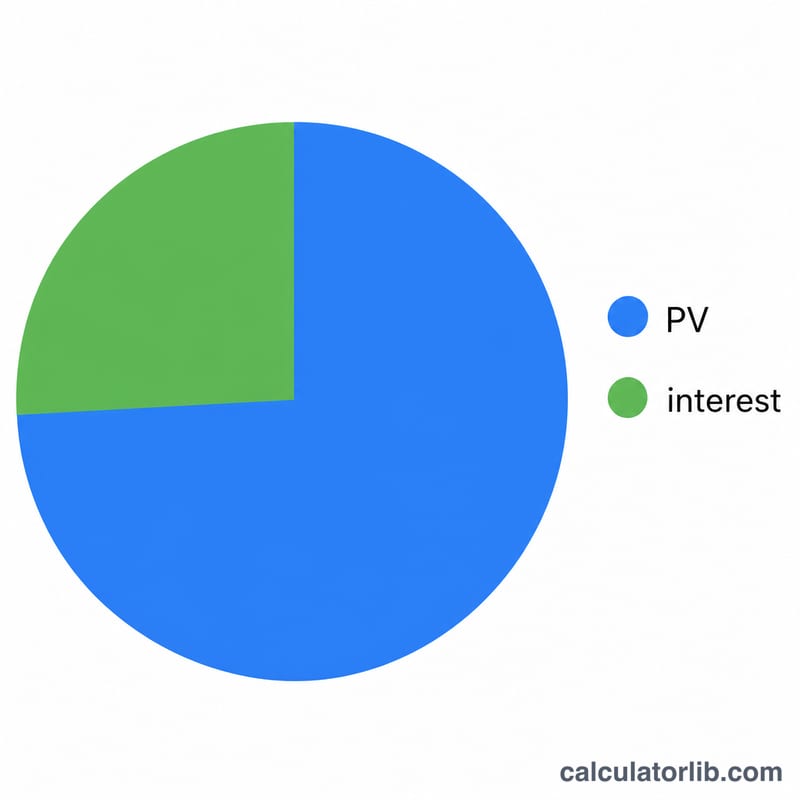
Допустим, вы берёте 200 000 $ под 6% годовых на 30 лет. Месячная ставка \(r = 0{,}06/12 = 0{,}005\), а \(n = 360\). Тогда $$\text{PMT} = 200000 \times 0{,}005 / (1 - 1{,}005^{-360}) \approx 1199{,}10\ \$$$ Всего будет выплачено около 431 676 $, а сумма процентов составит примерно 231 676 $ — это больше, чем изначальный размер кредита.
Частые вопросы
Учитываются ли налоги, страховка и комиссии? Нет. Калькулятор рассчитывает только «чистое» погашение основного долга и процентов.
А если я буду вносить досрочные платежи? Досрочные платежи сокращают и срок кредита, и сумму переплаты; в этом калькуляторе предполагается, что каждый месяц вносится только плановый платёж без досрочного погашения.
Ставка месячная или годовая? Указывайте годовую номинальную ставку — инструмент сам пересчитает её в месячную с учётом капитализации.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины и переменные
- Основная сумма долга (ПС)
- Сумма кредита — первоначальная сумма, заимствованная до начисления процентов. Обозначается \(P\) в формуле выше.
- Номинальная годовая ставка
- Указанная годовая процентная ставка по кредиту (вводимый вами "Процент (%)"), без учета частоты начисления сложных процентов или комиссий.
- Месячная ставка (r)
- Номинальная годовая ставка, переведённая в месячный размер: \(r = \dfrac{\text{Процент}\,(\%)}{1200}\). Делитель 1200 учитывает деление на 100 (для получения десятичной дроби) и на 12 (месяцев в году).
- Количество платежей (n)
- Общее количество ежемесячных платежей за весь срок кредита, \(n = 12 \times \text{Срок (лет)}\). Кредит на 30 лет имеет \(n = 360\).
- Ежемесячный платёж (ПМТ / M)
- Фиксированная сумма, выплачиваемая ежемесячно, рассчитываемая как \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\). Она покрывает как проценты, так и основную сумму долга, так чтобы кредит был полностью погашен к концу срока.
- Амортизация
- Процесс погашения кредита посредством запланированных равных платежей, при котором доля процентов снижается, а доля основной суммы долга растёт с течением времени, приводя к нулевому балансу последним платежом.
- Сумма всех платежей
- Сумма всех ежемесячных платежей на протяжении полного срока, \(M \times n\) — общая сумма денежных средств, выплаченных кредитору.
- Общая сумма процентов
- Стоимость заимствования: сумма всех платежей минус основная сумма долга, \((M \cdot n) - P\). Это основной показатель, который выдаёт данный калькулятор.