ما هي حاسبة إجمالي فوائد القرض؟
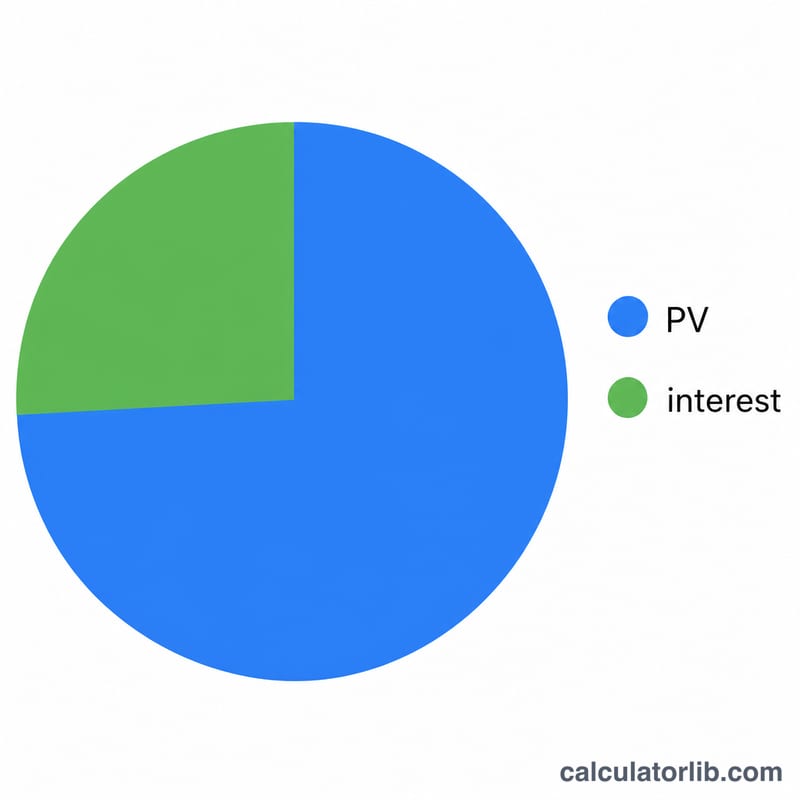
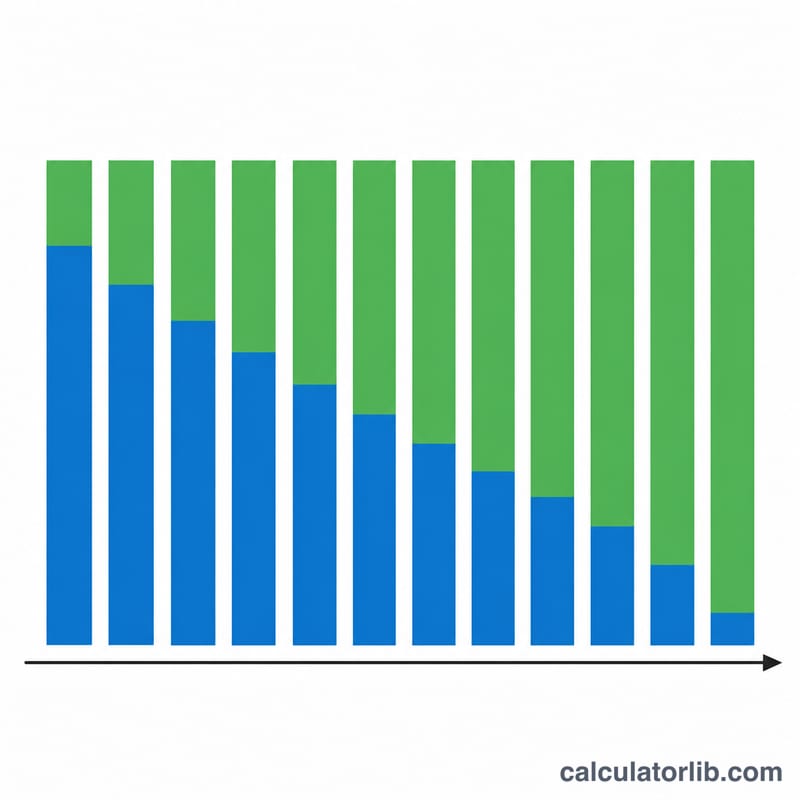
تكشف لك هذه الحاسبة عن إجمالي الفوائد التي ستدفعها طوال مدة قرض يعتمد نظام الإطفاء التدريجي — مثل قرض عقاري أو قرض سيارة أو قرض شخصي. في هذا النوع من القروض تسدّد أقساطًا دورية متساوية، حيث تذهب الأقساط الأولى في معظمها لسداد الفائدة بينما تتجه الأقساط اللاحقة إلى سداد أصل المبلغ. وببساطة، إجمالي الفائدة هو مجموع ما تدفعه مطروحًا منه المبلغ الذي اقترضته في البداية.
كيفية الاستخدام
أدخل ثلاث قيم: مبلغ القرض (أصل الدين)، ومعدل الفائدة السنوي كنسبة مئوية، ومدة القرض بالسنوات. تقوم الحاسبة بتحويل المعدل السنوي إلى معدل شهري والمدة إلى عدد من الأقساط الشهرية، ثم تحسب القسط الشهري الثابت وتستخرج منه إجمالي الفائدة. وتشمل النتائج: القسط الشهري، وإجمالي جميع المدفوعات، وعدد الأقساط.
شرح المعادلة
يُحسب القسط الشهري الثابت بالمعادلة $$\text{القسط} = \frac{\text{أصل الدين} \cdot \text{ر}}{1 - (1 + \text{ر})^{-\text{ن}}}$$ حيث «أصل الدين» هو المبلغ المقترض، و«ر» هو معدل الفائدة الشهري (المعدل السنوي ÷ 12 ÷ 100)، و«ن» هو عدد الأشهر (السنوات × 12). وبضرب القسط في «ن» نحصل على إجمالي المبلغ المسدَّد، ثم بطرح أصل الدين الأصلي يتبقى إجمالي الفائدة: $$\text{إجمالي الفائدة} = (\text{القسط} \times \text{ن}) - \text{أصل الدين}$$ وعندما يكون المعدل 0٪ يصبح القسط ببساطة أصل الدين ÷ ن، وتكون الفائدة الإجمالية صفرًا.
مثال تطبيقي
لنفترض أنك اقترضت 200,000 دولار بمعدل فائدة سنوي 6٪ لمدة 30 عامًا. يكون المعدل الشهري \(\text{ر} = 0.06 \div 12 = 0.005\)، وعدد الأشهر \(\text{ن} = 360\). وبذلك يكون $$\text{القسط} = \frac{200000 \times 0.005}{1 - 1.005^{-360}} \approx 1{,}199.10 \text{ دولار}$$ ويبلغ إجمالي المسدَّد نحو 431,676 دولارًا، أي أن إجمالي الفائدة يصل إلى نحو 231,676 دولارًا — وهو مبلغ يتجاوز قيمة القرض الأصلي نفسه.
المصطلحات والمتغيرات الأساسية
- المبلغ الأساسي (PV)
- مبلغ القرض — المجموع الأصلي المقترض، قبل أي فائدة. يُرمز له بـ \(P\) في الصيغة أعلاه.
- معدل سنوي اسمي
- معدل الفائدة السنوي المعلن على القرض (معدل "النسبة المئوية (%)" الذي تدخله)، وليس معدلاً مضبوطاً حسب تكرار التركيب أو الرسوم.
- المعدل الشهري (r)
- معدل سنوي اسمي محول إلى رقم شهري: \(r = \dfrac{\text{النسبة المئوية}\,(\%)}{1200}\). يقسم 1200 على 100 (إلى عدد عشري) وعلى 12 (شهر في السنة).
- عدد الدفعات (n)
- العدد الإجمالي للدفعات الشهرية على مدار حياة القرض، \(n = 12 \times \text{المدة (سنة)}\). القرض لمدة 30 سنة يكون \(n = 360\).
- الدفعة الشهرية (PMT / M)
- المبلغ الثابت المدفوع كل شهر، محسوب كـ \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\). يغطي الفائدة والمبلغ الأساسي بحيث يتم سداد القرض بالكامل في نهاية المدة.
- الاستهلاك
- عملية سداد القرض من خلال دفعات مجدولة ومتساوية حيث تنخفض حصة الفائدة وتزداد حصة المبلغ الأساسي بمرور الوقت، مما يقلل الرصيد إلى صفر بالدفعة الأخيرة.
- إجمالي الدفعات
- مجموع كل دفعة شهرية على مدار المدة الكاملة، \(M \times n\) — إجمالي النقد المدفوع للمقرض.
- إجمالي الفائدة
- تكلفة الاقتراض: إجمالي الدفعات مطروحاً منه المبلغ الأساسي، \((M \cdot n) - P\). هذا هو الرقم الرئيسي الذي ينتجه هذا الحاسبة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل النتائج الضرائب أو التأمين أو الرسوم؟ لا. تحسب الأداة عملية الإطفاء على أساس أصل الدين والفائدة فقط.
ماذا لو سدّدت دفعات إضافية؟ الدفعات الإضافية تقلّل مدة القرض وإجمالي الفائدة معًا، لكن هذه الحاسبة تفترض سداد القسط المجدول كل شهر دون أي سداد مبكر.
هل المعدل شهري أم سنوي؟ أدخل المعدل السنوي الاسمي، وستتولى الأداة تحويله تلقائيًا إلى معدل بفائدة مركّبة شهرية.