ما هو خصم فوائد القروض الطلابية؟
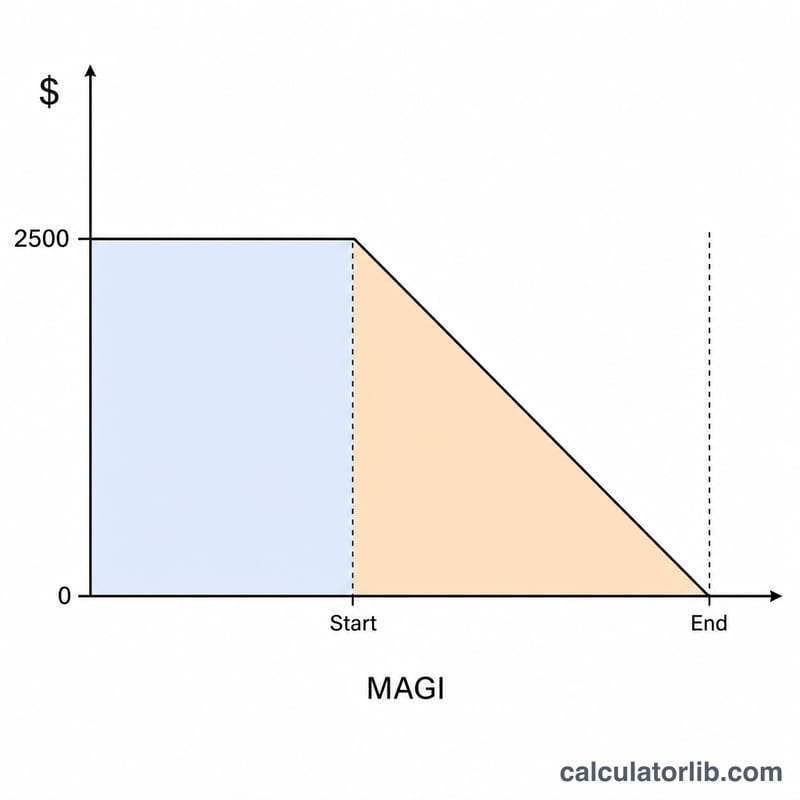
تنطبق هذه الحاسبة على ضريبة الدخل الفيدرالية في الولايات المتحدة (وفق قواعد السنة الضريبية 2024)، وهي خاصة بالنظام الأمريكي تحديدًا؛ فإن كنت خارج الولايات المتحدة فقد لا تنطبق عليك، وتختلف القواعد المحلية من بلد لآخر. يتيح خصم فوائد القروض الطلابية للمقترضين المؤهلين خصم ما يصل إلى 2500 دولار من الفوائد المدفوعة على قروض التعليم المؤهلة مباشرةً من الدخل الخاضع للضريبة. وهو خصم من نوع "above-the-line"، أي يمكنك المطالبة به حتى لو لم تختر التفصيل (itemize) في إقرارك الضريبي. وتتناقص هذه الميزة تدريجيًا كلما ارتفع دخلك الإجمالي المعدّل المُعدّل (MAGI).
كيفية استخدام الحاسبة
اختر حالتك الضريبية (Filing Status)، ثم أدخل مقدار فوائد القرض الطلابي التي دفعتها خلال العام، وقيمة الـ MAGI لديك، ومعدل الضريبة الحدّي. تقوم الحاسبة بحصر الفوائد عند حد 2500 دولار، وتطبّق التخفيض التدريجي حسب الدخل، ثم تقدّر مقدار ما توفّره من الضريبة الفيدرالية.
شرح المعادلة
أولًا، تُحصر الفوائد المؤهلة عند سقف معيّن: الأساس = أقل قيمة بين (الفوائد المدفوعة و2500 دولار). بعد ذلك يقلّص التخفيض التدريجي هذه القيمة. في عام 2024 يقع نطاق التخفيض بين 80,000 و95,000 دولار من الـ MAGI (للأعزب / رب الأسرة)، أو بين 165,000 و195,000 دولار (للمتزوجين المقدّمين إقرارًا مشتركًا). فإذا كان دخلك دون بداية النطاق احتفظت بكامل المبلغ، وإذا تجاوز نهايته لم تحصل على شيء، وبينهما يتناقص الخصم بشكل تناسبي. أما التوفير الضريبي = الخصم × المعدل الحدّي.
$$\text{Tax Savings} = D \times \frac{\text{Rate (\%)}}{100}$$
$$\text{where}\quad \left\{ \begin{aligned} D &= B \times \left(1 - \frac{\text{MAGI} - 80000}{15000}\right) \\ B &= \min\!\left(\text{Interest Paid},\ 2500\right) \end{aligned} \right.$$
مثال تطبيقي
دافع ضرائب أعزب دفع 2000 دولار كفوائد، ودخله المعدّل (MAGI) يبلغ 80,000 دولار، ومعدله الحدّي 22%. بما أن الـ MAGI عند بداية نطاق التخفيض تمامًا، فإن كامل المبلغ (2000 دولار) قابل للخصم. ويكون التوفير الضريبي المتوقع $$2000 \times 22\% = \mathbf{440}\text{ دولارًا}$$
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- الاحتياطي الفيدرالي · الولايات المتحدة
- 3.75–4.00%
- بتاريخ
- 2026-11-13
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر الاحتياطي الفيدرالي سعر الفائدة في 2026-09-17: من 3.50–3.75% إلى 3.75–4.00%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
الاحتياطي الفيدرالي: أسعار الفائدة الرئيسية وأسعار سوق الليلة الواحدة
أسعار الفائدة التي تؤطر السياسة النقدية وسعر سوق الليلة الواحدة الذي توجّهه، كلٌّ منها مع تاريخ آخر قيمة منشورة له.
| سعر الفائدة | المستوى | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| النطاق المستهدف لسعر الأموال الفيدرالية | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| سعر الأموال الفيدرالية الفعلي (EFFR) | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| سعر التمويل المضمون لليلة واحدة (SOFR) | 3.90% | 2026-11-13 | −0.10 نقطة مئوية |
يُعرض كل سعر بتاريخ آخر قيمة منشورة له؛ وتُنشر أسعار سوق الليلة الواحدة في يوم العمل التالي.
أحدث رقم: 2026-11-13 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Federal Reserve Bank of New York شروط استخدام الاحتياطي الفيدرالي في نيويورك; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
الأسئلة الشائعة
هل الخصم هو نفسه الإعفاء الضريبي (tax credit)؟ لا. الخصم يقلّل الدخل الخاضع للضريبة، أما توفيرك الفعلي فيساوي قيمة الخصم مضروبة في معدل الضريبة الحدّي لديك.
ما المقصود بالـ MAGI هنا؟ هو عمومًا دخلك الإجمالي المعدّل (AGI) بعد إعادة إضافة بعض البنود إليه (مثل خصم فوائد القرض الطلابي نفسه واستثناءات الدخل الأجنبي).
هل يحق لمن يقدّم إقرارًا منفصلًا عن زوجه (MFS) المطالبة به؟ لا — لا تسمح مصلحة الضرائب الأمريكية (IRS) بهذا الخصم لحالة التقديم المنفصل. هذه الأداة للتقدير فقط، ويُنصح باستشارة مختص ضرائب قبل تقديم إقرارك.