Qu'est-ce que la déduction des intérêts de prêt étudiant ?
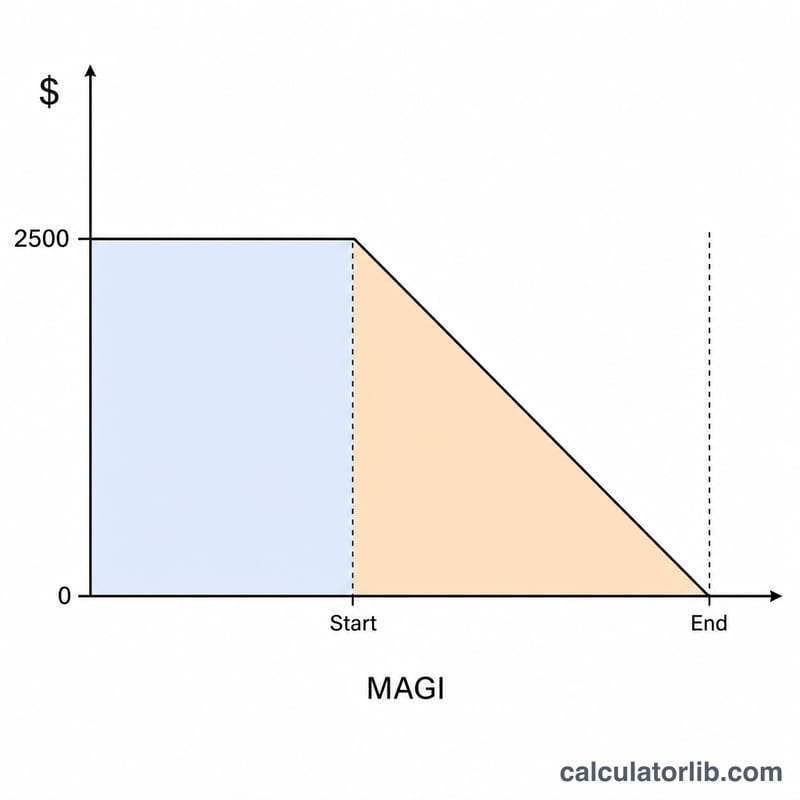
Ce calculateur s'applique à l'impôt fédéral sur le revenu des États-Unis (règles de l'année fiscale 2024). En France, ce dispositif n'a pas d'équivalent direct, mais il intéressera quiconque déclare des revenus outre-Atlantique. La déduction des intérêts de prêt étudiant permet aux emprunteurs admissibles de retrancher de leur revenu imposable jusqu'à 2 500 $ d'intérêts versés sur des prêts étudiants qualifiés. Il s'agit d'une déduction « above-the-line » : vous pouvez en bénéficier même sans détailler vos déductions. L'avantage diminue progressivement à mesure que votre revenu brut ajusté modifié (MAGI) augmente.
Comment l'utiliser
Sélectionnez votre statut déclaratif, saisissez les intérêts de prêt étudiant payés au cours de l'année, votre MAGI et votre taux marginal d'imposition. Le calculateur plafonne les intérêts à 2 500 $, applique la réduction progressive liée au revenu et estime le montant d'impôt fédéral que vous économisez.
La formule expliquée
Les intérêts admissibles sont d'abord plafonnés : base = \(\min(\text{intérêts},\ 2\,500\ \$)\). La réduction progressive vient ensuite diminuer ce montant. Pour 2024, la tranche s'étend de 80 000 à 95 000 $ de MAGI (célibataire / chef de famille) ou de 165 000 à 195 000 $ (mariés déclarant conjointement). En dessous du seuil de départ, vous conservez le montant intégral ; au-delà du seuil supérieur, vous n'avez droit à rien ; entre les deux, la déduction décroît proportionnellement. Économies d'impôt = déduction × taux marginal.
$$\begin{gathered} \text{Tax Savings} = D \times \frac{\text{Rate (\%)}}{100} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} D &= B \times \left(1 - \frac{\text{MAGI} - 80000}{15000}\right) \\ B &= \min\!\left(\text{Interest Paid},\ 2500\right) \end{aligned} \right. \end{gathered}$$
Exemple chiffré
Une personne célibataire a payé 2 000 $ d'intérêts, avec un MAGI de 80 000 $ et un taux marginal de 22 %. Le MAGI se situe pile au début de la réduction progressive : la totalité des 2 000 $ reste donc déductible. Économies d'impôt estimées = $$2\,000\ \$ \times 22\,\% = \mathbf{440\ \$}$$
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Réserve fédérale · États-Unis
- 3,75–4,00 %
- Au
- 2026-11-13
- Variation sur 1 an
- 0 pt
Dernière variation Hausse +25 pb Réserve fédérale a modifié son taux le 2026-09-17 : de 3,50–3,75 % à 3,75–4,00 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Réserve fédérale : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Fourchette cible des fonds fédéraux | 3,75–4,00 % | 2026-11-13 | 0 pt |
| Taux effectif des fonds fédéraux (EFFR) | 3,88 % | 2026-11-13 | 0 pt |
| Taux de financement garanti au jour le jour (SOFR) | 3,90 % | 2026-11-13 | −0,10 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-13 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; Federal Reserve Bank of New York Conditions d’utilisation de la Fed de New York; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Taux d’intérêt : États-Unis : tous les chiffres et l’historique
FAQ
La déduction équivaut-elle à un crédit d'impôt ? Non. Une déduction réduit le revenu imposable ; votre économie réelle correspond à la déduction multipliée par votre taux marginal.
Qu'entend-on ici par MAGI ? En règle générale, votre AGI (revenu brut ajusté) auquel on réintègre certains éléments, comme la déduction des intérêts de prêt étudiant elle-même et les exclusions de revenus étrangers.
Les couples mariés déclarant séparément peuvent-ils en bénéficier ? Non : l'IRS refuse cette déduction pour le statut « Married Filing Separately ». Cet outil fournit uniquement une estimation ; consultez un fiscaliste pour votre déclaration.