学生ローン利子控除とは?
この計算ツールは、米国(United States)の連邦所得税(2024課税年度のルール)を対象としています。米国の学生ローン利子控除は、対象となる借り手が、適格教育ローンに対して支払った利子を最大2,500ドルまで課税所得から直接差し引ける制度です。これは「above-the-line(総所得控除)」と呼ばれる控除で、項目別控除(itemize)を選ばなくても適用できる点が特徴です。ただし、修正調整総所得(MAGI)が一定額を超えると控除額は段階的に減っていきます。なお、これは米国固有の制度であり、日本の所得税には学生ローン利子に対する同様の控除はありません。米国で納税している方向けのツールである点にご注意ください。
使い方
申告ステータスを選び、その年に支払った学生ローンの利子額、MAGI、限界税率を入力してください。本ツールは利子額を2,500ドルで上限処理し、所得による段階的縮小を反映したうえで、連邦税の節税額の目安を試算します。
計算式の解説
まず、対象となる利子に上限を適用します:base = min(利子額, 2,500ドル)。次に、所得に応じた段階的縮小を反映します。2024年度の縮小レンジは、独身/世帯主(Single/HoH)でMAGI 80,000〜95,000ドル、夫婦合算申告(Married Filing Jointly)で165,000〜195,000ドルです。開始額を下回る場合は満額を維持でき、終了額を超えると控除はゼロになります。その間は控除額が比例して減少します。節税額 = 控除額 × 限界税率、で求められます。
$$\begin{gathered} \text{Tax Savings} = D \times \frac{\text{Rate (\%)}}{100} \\[1.5em] \text{where}\quad \left\{ \begin{aligned} D &= B \times \left(1 - \frac{\text{MAGI} - 80000}{15000}\right) \\ B &= \min\!\left(\text{Interest Paid},\ 2500\right) \end{aligned} \right. \end{gathered}$$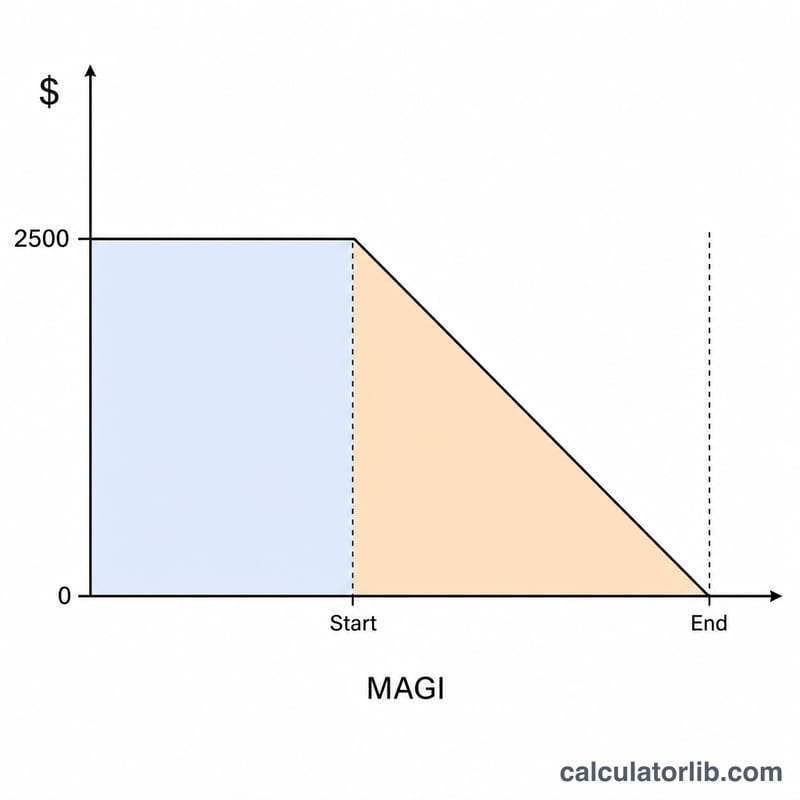
計算例
独身で申告する人が利子を2,000ドル支払い、MAGIが80,000ドル、限界税率が22%だったとします。MAGIはちょうど段階的縮小の開始額にあるため、2,000ドル全額が控除対象です。節税額の目安 = $$2{,}000 \text{ドル} \times 22\% = \textbf{440 ドル}$$ となります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 米連邦準備制度理事会(FRB) · アメリカ合衆国
- 3.75–4.00%
- 基準日
- 2026-11-13
- 1年間の変化
- 0 ポイント
直近の変化 上昇 +25 bp 米連邦準備制度理事会(FRB)は2026-09-17に金利を変更しました:3.50–3.75%から3.75–4.00%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
米連邦準備制度理事会(FRB):主要政策金利と翌日物市場金利
金融政策の枠組みとなる金利と、それが誘導する翌日物市場金利です。いずれも最新の公表値の日付を付しています。
| 金利 | 水準 | 基準日 | 1年間の変化 |
|---|---|---|---|
| フェデラルファンド金利の誘導目標レンジ | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 実効フェデラルファンド金利(EFFR) | 3.88% | 2026-11-13 | 0 ポイント |
| 担保付翌日物調達金利(SOFR) | 3.90% | 2026-11-13 | −0.10 ポイント |
各金利はそれぞれの最新公表値の日付で表示しています。翌日物市場金利は翌営業日に公表されます。
最新の値:2026-11-13 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Federal Reserve Bank of New York ニューヨーク連銀の利用規約; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; Sveriges Riksbank リクスバンクのオープンデータ利用条件; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。 The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
この控除は税額控除(tax credit)と同じですか? いいえ、違います。控除(deduction)は課税所得を減らすものであり、実際の節税額は「控除額 × 限界税率」に相当します。税額控除のように税額そのものを直接減らすわけではありません。
ここでいうMAGIとは何を指しますか? 一般的には、調整総所得(AGI)に一定の項目(学生ローン利子控除そのものや国外所得の除外額など)を足し戻した金額です。
夫婦個別申告(MFS)でも控除できますか? いいえ。IRS(米国内国歳入庁)は、MFS(Married Filing Separately)のステータスではこの控除を認めていません。本ツールはあくまで目安の試算であり、実際の申告にあたっては税務の専門家にご相談ください。