ما هي حاسبة سداد القرض الطلابي؟
تساعدك هذه الحاسبة على تقدير القسط الشهري الثابت اللازم لسداد قرض طلابي بالكامل خلال مدة محددة. أدخِل رصيد القرض، ونسبة الفائدة السنوية، ومدة السداد، لتحصل على القسط الشهري إلى جانب إجمالي المبلغ المدفوع وإجمالي الفائدة طوال عمر القرض. تعتمد الحاسبة على معادلة الإطفاء المعيارية للقروض، وتصلح لأي قرض تقسيطي بفائدة ثابتة بغضّ النظر عن الدولة.
كيفية استخدامها
أدخِل ثلاث قيم: مبلغ القرض (أي رصيدك الحالي المستحق)، ونسبة الفائدة السنوية كنسبة مئوية، والمدة بالسنوات. تحوّل الأداة الفائدة السنوية إلى فائدة شهرية وتحوّل المدة إلى عدد من الأشهر، ثم تحسب القسط الثابت الذي يسدّد الرصيد بالكامل تمامًا في نهاية المدة.
شرح المعادلة
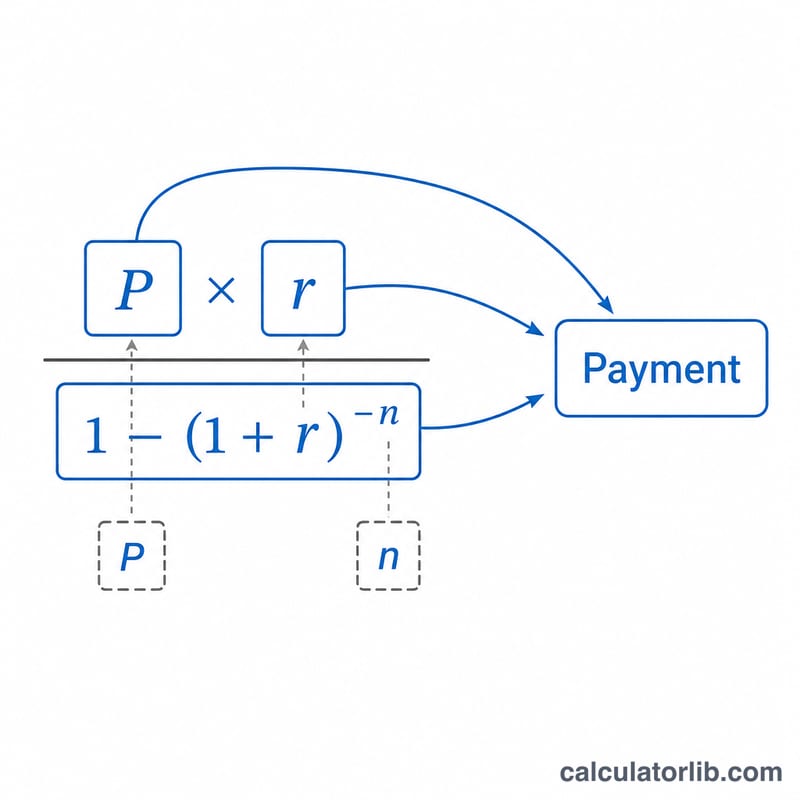
يُحسب القسط الشهري وفق المعادلة:
$$M = \dfrac{P \cdot r}{1 - (1 + r)^{-n}}$$حيث يمثّل \(P\) أصل القرض، و\(r\) نسبة الفائدة الشهرية (الفائدة السنوية مقسومة على 12، معبَّرًا عنها بالكسر العشري)، و\(n\) إجمالي عدد الأقساط الشهرية (عدد السنوات \(\times\) 12). أما إذا كانت نسبة الفائدة صفرًا، فيكون القسط ببساطة هو أصل القرض مقسومًا على عدد الأشهر.
مثال تطبيقي
لنفترض أنك اقترضت 30,000 دولار بفائدة سنوية قدرها 5% على مدى 10 سنوات. تكون الفائدة الشهرية \(0.05 \div 12 \approx 0.0041667\) ويكون \(n = 120\) شهرًا. بالتعويض في المعادلة:
$$M = \frac{30{,}000 \times 0.0041667}{1 - 1.0041667^{-120}} \approx 318.20$$أي 318.20 دولارًا شهريًا. وعلى مدى 120 قسطًا تدفع نحو 38,184 دولارًا إجمالًا، منها قرابة 8,184 دولارًا كفائدة.
مقارنة شروط السداد ومعدلات الفائدة
يستخدم الجدول أدناه رصيدًا ثابتًا قدره 30000 دولار وصيغة الاستهلاك القياسية \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\)، حيث \(r\) هو المعدل السنوي مقسومًا على 12، و\(n\) هو عدد الدفعات الشهرية. تُقرّب الدفعات إلى أقرب سنت، وتُقرّب المجاميع إلى أقرب دولار. تفترض الأرقام معدلًا ثابتًا، وعدم وجود رسوم، وعدم وجود دفعات إضافية.
| المعدل | المدة | الدفعة الشهرية | إجمالي المدفوع | إجمالي الفائدة |
|---|---|---|---|---|
| 5% | 5 سنوات | $566.14 | $33,968 | $3,968 |
| 5% | 10 سنوات | $318.20 | $38,184 | $8,184 |
| 5% | 15 سنة | $237.24 | $42,703 | $12,703 |
| 5% | 20 سنة | $197.99 | $47,517 | $17,517 |
| 7% | 5 سنوات | $594.04 | $35,642 | $5,642 |
| 7% | 10 سنوات | $348.33 | $41,799 | $11,799 |
| 7% | 15 سنة | $269.65 | $48,537 | $18,537 |
| 7% | 20 سنة | $232.59 | $55,822 | $25,822 |
مثال على التعويض للمعدل 5% على مدى 10 سنوات: \(r = 5/1200 = 0.0041667\) و\(n = 120\)، وبالتالي \(M = 30000 \cdot \frac{0.0041667}{1-(1.0041667)^{-120}} \approx 318.20\).
الخلاصات: المدة الأطول تخفض الدفعة الشهرية لكنها ترفع إجمالي الفائدة. عند 5%، فإن الانتقال من 10 إلى 20 سنة يخفض الدفعة بنحو 120 دولارًا شهريًا لكنه يضيف نحو 9300 دولار من الفائدة. يكون لمعدل أعلى بنقطتين أثر أكبر كلما طالت مدة القرض.
تاريخ معدلات الفائدة على القروض الطلابية الفيدرالية في الولايات المتحدة
يعرض الجدول معدلات الفائدة الثابتة التي حددتها وزارة التعليم الأمريكية للقروض المباشرة المدعومة وغير المدعومة الجديدة لطلاب البكالوريوس. ينطبق كل معدل على القروض التي صُرفت لأول مرة بين 1 يوليو من سنة البداية و30 يونيو من السنة التالية، ويبقى ثابتًا طوال عمر ذلك القرض. المعدلات الخاصة بالدراسات العليا وقروض PLUS والقروض الخاصة مختلفة. ينطبق هذا على الولايات المتحدة فقط؛ أما الدول الأخرى والمقرضون الخاصون فيستخدمون أنظمة ومعدلات مختلفة.
| السنة الدراسية | معدل القرض المباشر الثابت لطلاب البكالوريوس |
|---|---|
| 2019-20 | 4.53% |
| 2020-21 | 2.75% |
| 2021-22 | 3.73% |
| 2022-23 | 4.99% |
| 2023-24 | 5.50% |
| 2024-25 | 6.53% |
لا تشمل هذه المعدلات رسوم منح القرض، وهي رسوم تُفرض بشكل منفصل على القروض الفيدرالية. للاطلاع على المعدلات الحالية، راجع موقع المساعدات الطلابية الفيدرالية الرسمي التابع لوزارة التعليم الأمريكية.
أهم مصطلحات القروض الطلابية
- الأصل: المبلغ المقترض، أو الجزء من الرصيد الذي لم يُسدَّد بعد، دون احتساب الفائدة.
- معدل الفائدة (الاسمي مقابل APR): المعدل الاسمي هو المعدل السنوي المعلن المستخدم لحساب الفائدة، ويُقسم هنا على 12 للحصول على الفائدة الشهرية. أما النسبة السنوية الفعلية (APR) فتشمل أيضًا بعض الرسوم، مثل رسوم منح القرض، لذلك تكون عادةً مساوية للمعدل الاسمي أو أعلى منه.
- المدة: الفترة الزمنية التي يُجدول فيها سداد القرض، وتُعبَّر عنها بالسنوات أو الأشهر.
- الاستهلاك: سداد القرض عبر دفعات منتظمة ومتساوية، حيث تغطي كل دفعة فائدة تلك الفترة أولًا، ثم يُخفَّض الباقي من الأصل. تكون الدفعات الأولى معظمها فائدة، والدفعات اللاحقة معظمها أصل.
- الرسملة: إضافة الفائدة المستحقة غير المسددة إلى رصيد الأصل، وبعدها تُحتسب الفائدة على الرصيد الأكبر. قد تحدث، على سبيل المثال، بعد فترة تأجيل أو تخفيض مؤقت للدفعات، وذلك حسب نوع القرض والقواعد المعمول بها.
- فترة السماح: مدة محددة بعد ترك الدراسة أو الانخفاض إلى أقل من نصف الدوام، لا تكون خلالها الدفعات مطلوبة بعد. قد تظل الفائدة تتراكم حسب نوع القرض. تختلف فترات السماح حسب المقرض والدولة.
- التأجيل والتخفيض المؤقت: ترتيبات توقف الدفعات أو تخفضها مؤقتًا. تعتمد الأهلية، وما إذا كانت الفائدة تتراكم خلال فترة التوقف، على نوع القرض وقواعد البرنامج.
- إجمالي تكلفة القرض: مجموع جميع الدفعات طوال عمر القرض، ويساوي الأصل وإجمالي الفائدة (وأي رسوم). تقدّر هذه الحاسبة ذلك بضرب الدفعة الشهرية في عدد الدفعات.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تشمل الحاسبة خطط السداد المرتبطة بالدخل؟ لا. تعتمد هذه الأداة على خطة إطفاء ثابتة معيارية. أما خطط السداد المرتبطة بالدخل فتضع حدًّا أقصى للأقساط بناءً على الدخل وتخضع لقواعد مختلفة.
هل يمكنني استخدامها مع أي عملة؟ نعم — فالحسابات لا تتأثر بنوع العملة. أدخِل المبالغ بالعملة التي حُرّر بها قرضك أيًّا كانت.
لماذا يبدو إجمالي الفائدة مرتفعًا؟ تؤدي المدد الأطول ونسب الفائدة الأعلى إلى ارتفاع كبير في إجمالي الفائدة. جرّب مدة أقصر لترى حجم ما يمكنك توفيره.