ماذا تفعل هذه الحاسبة
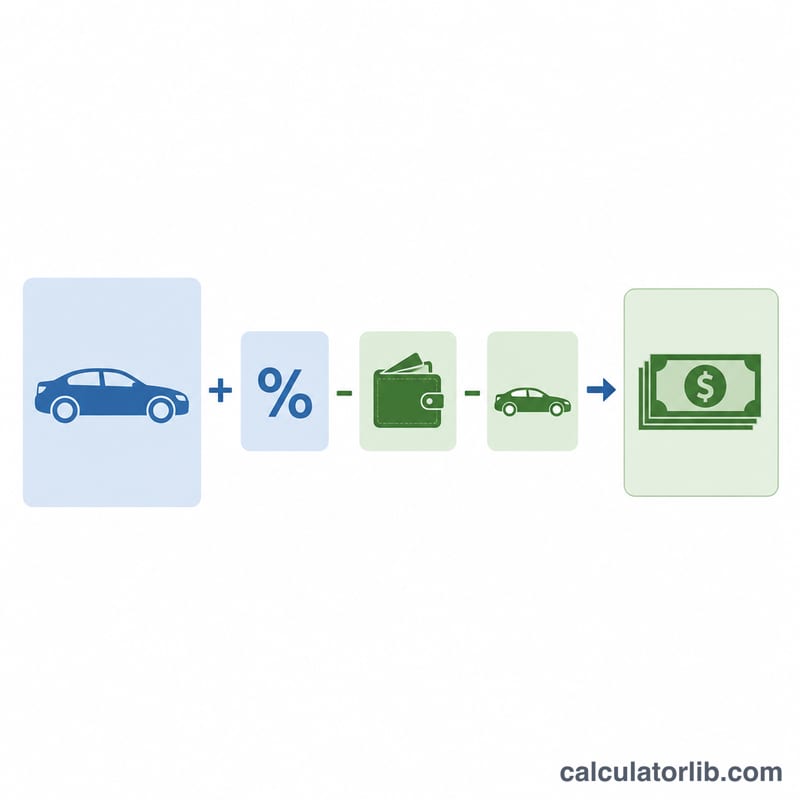
تقدّر هذه الأداة القسط الشهري لقرض سيارة في الولايات المتحدة. أدخِل سعر السيارة، وأي دفعة مقدمة أو قيمة سيارة مستبدلة (trade-in)، ومعدل ضريبة المبيعات المحلي لديك، ومعدل الفائدة السنوي (APR)، ومدة القرض بالأشهر. تعرض لك الحاسبة القسط الشهري المتوقع إلى جانب المبلغ المموَّل، وقيمة ضريبة المبيعات، وإجمالي الفائدة، ومجموع كل الأقساط. ملاحظة: تختلف طريقة احتساب الضريبة من ولاية أمريكية إلى أخرى — وهذا النموذج يطبّق ضريبة المبيعات على كامل سعر السيارة. وإذا كنت خارج الولايات المتحدة، فقد تختلف القواعد والضرائب في بلدك تمامًا، فاستخدم الأداة للتقدير العام فقط.
كيفية الاستخدام
اكتب سعر السيارة المتفق عليه، ثم الدفعة المقدمة النقدية وقيمة السيارة التي ستستبدلها إن وجدت. أضِف معدل ضريبة المبيعات الخاص بولايتك، ومعدل الفائدة السنوي الذي عرضه عليك المُقرض، وعدد الأشهر التي ستموّل خلالها. تدمج الحاسبة ضريبة المبيعات ضمن القرض ثم توزّع الرصيد على أقساط متساوية.
شرح المعادلة
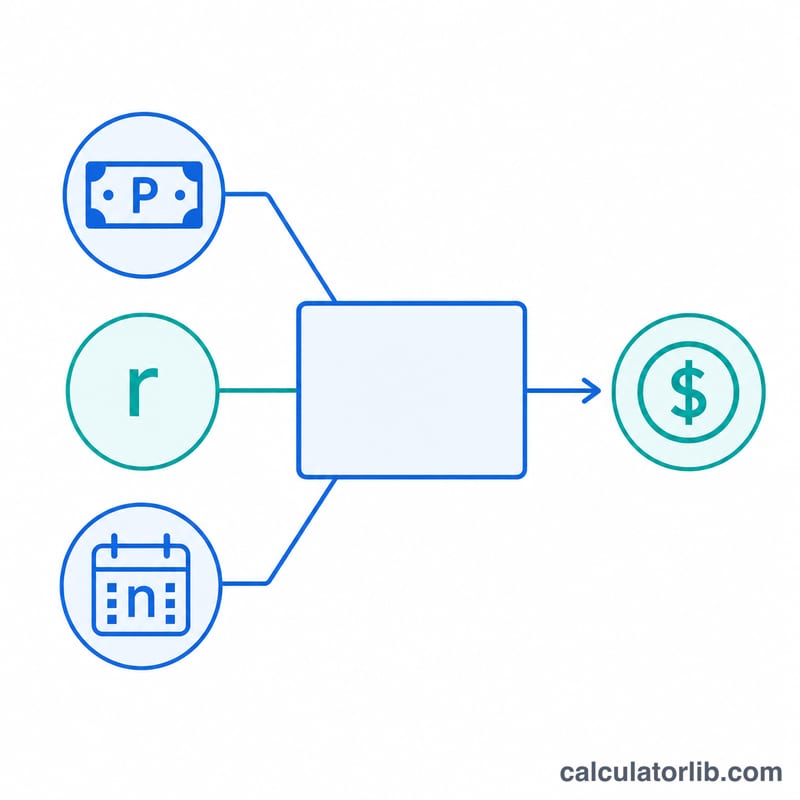
يُحسب القسط الشهري بمعادلة الإطفاء القياسية $$M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$ حيث P هو المبلغ المموَّل، وr هو معدل الفائدة الشهري (\(\text{APR} \div 12\))، وn هو عدد الأشهر. أما المبلغ المموَّل فهو السعر بعد طرح الدفعة المقدمة وقيمة السيارة المستبدلة، مضافًا إليه ضريبة المبيعات المحسوبة على السعر.
مثال تطبيقي
لسيارة بسعر 35,000 دولار مع ضريبة مبيعات 7% بدون دفعة مقدمة وبدون سيارة مستبدلة: تكون ضريبة المبيعات = 2,450 دولارًا، فيصبح المبلغ المموَّل 37,450 دولارًا. وعند معدل فائدة سنوي 6.5%، يكون \(r = 0.065 \div 12 = 0.00541667\) و \(n = 60\). وبذلك يبلغ القسط الشهري نحو 732.75 دولارًا. وعلى مدى 60 شهرًا تدفع ما يقارب 43,965 دولارًا إجمالًا، منها نحو 6,515 دولارًا فائدة.
شروط مفتاحية موضحة
- معدل النسبة السنوية (APR)
- التكلفة السنوية للاقتراض معبرة عنها كنسبة مئوية. في هذه الأداة يتم إدخالها كـ apr وتحويلها إلى معدل شهري.
- الأصل / المبلغ الممول (P)
- المبلغ الذي تقترضه فعلياً. هنا يساوي السعر مطروحاً منه الدفعة الأولى مطروحاً منه رصيد المقايضة مضافاً إليه ضريبة المبيعات على السعر: \(P = \text{السعر} - \text{الدفعة الأولى} - \text{رصيد المقايضة} + \text{السعر}\cdot\frac{\text{نسبة الضريبة\%}}{100}\).
- المعدل الشهري (r)
- معدل الفائدة الدوري شهرياً، ويتم الحصول عليه بقسمة معدل النسبة السنوية على 12 (وعلى 100 للتحويل من نسبة مئوية): \(r = \frac{\text{معدل النسبة السنوية\%}}{1200}\).
- المدة (n)
- عدد الدفعات الشهرية في القرض. القرض لمدة 60 شهر له \(n = 60\).
- الدفعة الأولى
- النقود المدفوعة مقدماً نحو المركبة، والتي تقلل مباشرة من المبلغ الممول.
- رصيد المقايضة
- القيمة التي تساهم بها مركبتك القديمة في الشراء، مما يقلل أيضاً من المبلغ الممول. في العديد من الولايات يمكنها تقليل المبلغ الخاضع للضريبة، لكن هذه الأداة تفرض ضريبة على السعر الكامل.
- ضريبة المبيعات
- نسبة مئوية من سعر المركبة تضاف إلى المبلغ الممول عند دمجها في القرض. تختلف القواعد الفعلية حسب الولاية والمنطقة.
- إجمالي الفائدة
- مجموع جميع الفائدة المدفوعة على مدى حياة القرض، يساوي إجمالي الدفعات مطروحاً منه المبلغ الممول: \((M \times n) - P\).
تفسير النتيجة
الدفعة الشهرية (M) هي المبلغ الثابت المستحق كل شهر والذي يسدد القرض بالكامل على مدى المدة المختارة. الدفعات المبكرة تكون في الغالب فائدة؛ الدفعات اللاحقة تكون في الغالب أصل المبلغ.
المبلغ الممول (P) هو ما تقترضه بعد طرح دفعتك الأولى وخصم المقايضة وإضافة ضريبة المبيعات. هذا هو الرقم الذي يتم حساب الفائدة عليه.
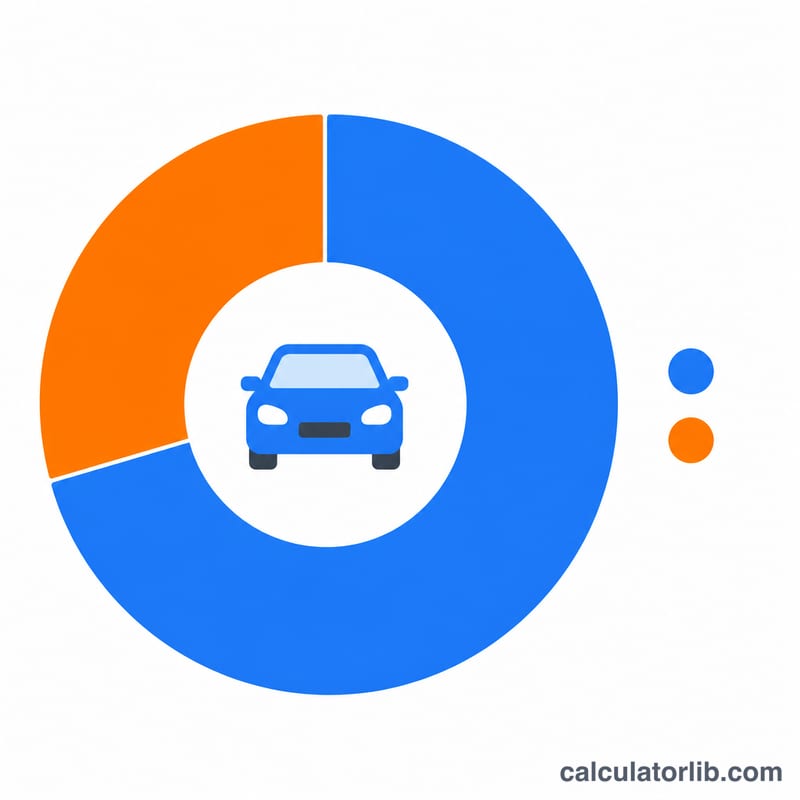
إجمالي الفائدة هو الإضافة التي تدفعها مقابل الاقتراض — الفرق بين كل ما تدفعه والمبلغ الممول. المدد الأقصر والدفعات الأولى الأكبر تقللان منه؛ المدد الأطول تزيده حتى عندما تبدو الدفعة الشهرية مريحة.
إجمالي الدفعات هو الدفعة الشهرية مضروباً في عدد الأشهر — التكلفة النقدية الكاملة للقرض، باستثناء دفعتك الأولى مقدماً.
تعطي هذه الآلة الحاسبة تقديراً. لا تتضمن رسوم المُقرض أو التوثيق، أو تأمين الفجوة، أو الضمانات الممتدة، أو الإضافات التي يضيفها الوكيل، أو تكاليف التسجيل والملكية. يعتمد معدل النسبة السنوية الفعلي على رصيدك الائتماني والمُقرض والحوافز، وتختلف قواعد ضريبة المبيعات حسب الولاية — بعض الولايات تفرض ضريبة على السعر بعد خصم المقايضة وليس على السعر الكامل، لذا قد يختلف المبلغ الخاضع للضريبة الفعلي. تعامل مع النتائج كشكل تخطيط وتأكد من الأرقام الدقيقة مع المُقرض والوكيل.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- الاحتياطي الفيدرالي · الولايات المتحدة
- 3.75–4.00%
- بتاريخ
- 2026-11-13
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر الاحتياطي الفيدرالي سعر الفائدة في 2026-09-17: من 3.50–3.75% إلى 3.75–4.00%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
الاحتياطي الفيدرالي: أسعار الفائدة الرئيسية وأسعار سوق الليلة الواحدة
أسعار الفائدة التي تؤطر السياسة النقدية وسعر سوق الليلة الواحدة الذي توجّهه، كلٌّ منها مع تاريخ آخر قيمة منشورة له.
| سعر الفائدة | المستوى | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| النطاق المستهدف لسعر الأموال الفيدرالية | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| سعر الأموال الفيدرالية الفعلي (EFFR) | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| سعر التمويل المضمون لليلة واحدة (SOFR) | 3.90% | 2026-11-13 | −0.10 نقطة مئوية |
يُعرض كل سعر بتاريخ آخر قيمة منشورة له؛ وتُنشر أسعار سوق الليلة الواحدة في يوم العمل التالي.
أحدث رقم: 2026-11-13 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Federal Reserve Bank of New York شروط استخدام الاحتياطي الفيدرالي في نيويورك; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
الأسئلة الشائعة
هل ضريبة المبيعات مشمولة في القرض؟ نعم. كثير من المشترين يموّلون الضريبة، لذلك تُضاف هنا إلى المبلغ المموَّل.
ماذا لو كانت ولايتي تحسب الضريبة على السعر بعد خصم قيمة السيارة المستبدلة؟ تختلف القواعد بين الولايات؛ وهذه الأداة تطبّق الضريبة على كامل السعر. عدّل معدل الضريبة لديك إذا كانت ولايتك تمنح إعفاءً مقابل قيمة السيارة المستبدلة.
هل تقلّل الدفعة المقدمة الأكبر من قيمة القسط؟ نعم — فهي تخفّض المبلغ المموَّل، ما يقلّل مباشرة من قسطك الشهري ومن إجمالي الفائدة معًا.