यह कैलकुलेटर क्या करता है
यह टूल अमेरिका (US) में लिए जाने वाले कार लोन की मासिक किस्त का अनुमान लगाता है। इसमें गाड़ी की कीमत, डाउन पेमेंट और ट्रेड-इन की वैल्यू, अपने राज्य की सेल्स टैक्स दर, सालाना ब्याज दर (APR) और लोन की अवधि (महीनों में) भरें। इसके बदले आपको अनुमानित मासिक किस्त के साथ-साथ फाइनेंस की गई राशि, सेल्स टैक्स, कुल ब्याज और सभी किस्तों का कुल योग मिलता है। ध्यान दें: अमेरिका में टैक्स के नियम हर राज्य में अलग-अलग होते हैं — यह मॉडल पूरी गाड़ी की कीमत पर सेल्स टैक्स लगाता है। (भारत में रोड टैक्स/RTO नियम अलग होते हैं, इसलिए यह टूल खासतौर पर अमेरिकी लोन के लिए है।)
इसका इस्तेमाल कैसे करें
पहले गाड़ी की तय (negotiated) कीमत भरें, फिर अपना नकद डाउन पेमेंट और किसी पुरानी गाड़ी की ट्रेड-इन वैल्यू डालें। इसके बाद अपने राज्य की सेल्स टैक्स दर, अपने बैंक/लेंडर द्वारा बताई गई APR और कितने महीनों के लिए लोन ले रहे हैं वह संख्या जोड़ें। कैलकुलेटर सेल्स टैक्स को लोन में जोड़ देता है और पूरी राशि को किस्तों में बाँट (amortize) देता है।
फॉर्मूला आसान भाषा में
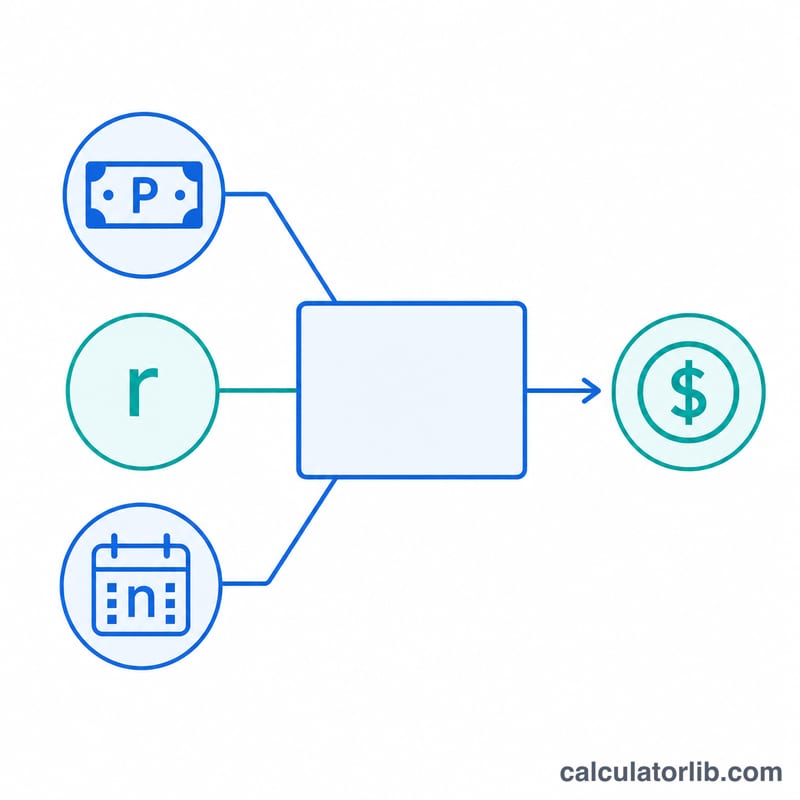
मासिक किस्त निकालने के लिए स्टैंडर्ड amortization फॉर्मूला इस्तेमाल होता है:
$$M = P \cdot \frac{r}{1 - (1 + r)^{-n}}$$जहाँ P फाइनेंस की गई राशि है, r मासिक ब्याज दर (\(\text{APR} \div 12\)) है, और n महीनों की संख्या है। फाइनेंस की गई राशि = गाड़ी की कीमत में से डाउन पेमेंट और ट्रेड-इन घटाकर, उसमें कीमत पर लगने वाला सेल्स टैक्स जोड़ने पर निकलती है।
हल किया हुआ उदाहरण
मान लीजिए $35,000 की एक कार है, 7% सेल्स टैक्स के साथ, न कोई डाउन पेमेंट और न ही ट्रेड-इन: सेल्स टैक्स = $2,450, यानी फाइनेंस की गई राशि $37,450 हो जाती है। 6.5% APR पर,
$$r = \frac{0.065}{12} = 0.00541667 \quad \text{और} \quad n = 60$$इस हिसाब से मासिक किस्त लगभग $732.75 बनती है। 60 महीनों में आप कुल मिलाकर करीब $43,965 चुकाते हैं, जिसमें से लगभग $6,515 केवल ब्याज होता है।
मुख्य शर्तें समझाई गई हैं
- APR (वार्षिक प्रतिशत दर)
- उधार लेने की वार्षिक लागत को प्रतिशत के रूप में व्यक्त की जाती है। इस उपकरण में इसे apr के रूप में दर्ज किया जाता है और इसे मासिक दर में परिवर्तित किया जाता है।
- मूलधन / वित्तीय राशि (P)
- वह राशि जो आप वास्तव में उधार लेते हैं। यहाँ यह कीमत घटा डाउन पेमेंट घटा ट्रेड-इन क्रेडिट, साथ ही कीमत पर बिक्री कर के बराबर है: \(P = \text{कीमत} - \text{डाउन} - \text{ट्रेड-इन} + \text{कीमत}\cdot\frac{\text{कर\%}}{100}\)।
- मासिक दर (r)
- प्रति माह आवधिक ब्याज दर, APR को 12 से विभाजित करके प्राप्त की जाती है (और प्रतिशत से परिवर्तित करने के लिए 100 से): \(r = \frac{\text{APR\%}}{1200}\)।
- अवधि (n)
- ऋण में मासिक भुगतानों की संख्या। 60-माह के ऋण में \(n = 60\) है।
- डाउन पेमेंट
- वाहन की खरीद की ओर अग्रिम रूप से दिया गया नकद, जो वित्तीय राशि को सीधे कम करता है।
- ट्रेड-इन क्रेडिट
- आपके पुराने वाहन का मान जो खरीद की ओर योगदान देता है, वित्तीय राशि को भी कम करता है। कई राज्यों में यह कर योग्य राशि को कम कर सकता है, लेकिन यह उपकरण पूरी कीमत पर कर लगाता है।
- विक्रय कर
- वाहन की कीमत का एक प्रतिशत जो ऋण में लुढ़कने पर वित्तीय राशि में जोड़ा जाता है। वास्तविक नियम राज्य और स्थानीयता के अनुसार भिन्न होते हैं।
- कुल ब्याज
- ऋण के जीवन काल में दिया गया सभी ब्याज का योग, भुगतान के कुल माइनस वित्तीय राशि के बराबर: \((M \times n) - P\)।
अपने परिणाम की व्याख्या करना
मासिक भुगतान (M) वह निश्चित राशि है जो प्रत्येक माह देय है जो चुनी गई अवधि में ऋण को पूरी तरह से चुकाता है। प्रारंभिक भुगतान ज्यादातर ब्याज होते हैं; बाद के भुगतान ज्यादातर मूलधन होते हैं।
वित्तीय राशि (P) वह है जो आप अपने डाउन पेमेंट और ट्रेड-इन को घटाने के बाद और बिक्री कर जोड़ने के बाद उधार ले रहे हैं। यह वह आंकड़ा है जिस पर ब्याज लगाया जाता है।
कुल ब्याज उधार लेने के लिए अतिरिक्त राशि है — आप जो कुछ भी भुगतान करते हैं और वित्तीय राशि के बीच का अंतर। कम अवधि और बड़े डाउन पेमेंट इसे सिकोड़ते हैं; लंबी अवधि इसे बढ़ाती है, भले ही मासिक भुगतान आरामदायक दिखता हो।
भुगतान का कुल मासिक भुगतान को महीनों की संख्या से गुणा किया जाता है — ऋण की संपूर्ण नकद लागत, आपके अग्रिम डाउन पेमेंट को छोड़कर।
यह कैलकुलेटर एक अनुमान देता है। इसमें लेंडर या प्रलेखन शुल्क, GAP बीमा, विस्तारित वारंटी, डीलर ऐड-ऑन, या पंजीकरण और शीर्षक लागत शामिल नहीं हैं। वास्तविक APR आपके क्रेडिट, लेंडर और प्रोत्साहनों पर निर्भर करता है, और राज्य बिक्री-कर नियम भिन्न होते हैं — कुछ राज्य पूरी कीमत के बजाय ट्रेड-इन कटौती के बाद कीमत पर कर लगाते हैं, इसलिए आपकी वास्तविक कर योग्य राशि अलग हो सकती है। आउटपुट को एक योजना आंकड़े के रूप में मानें और अपने लेंडर और डीलर के साथ सटीक संख्याओं की पुष्टि करें।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- फ़ेडरल रिज़र्व · संयुक्त राज्य
- 3.75–4.00%
- तारीख
- 2026-11-13
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी फ़ेडरल रिज़र्व ने 2026-09-17 को अपनी दर बदली: 3.50–3.75% से 3.75–4.00%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
फ़ेडरल रिज़र्व: प्रमुख ब्याज दरें और ओवरनाइट बाज़ार दरें
मौद्रिक नीति का ढांचा तय करने वाली दरें और वह ओवरनाइट बाज़ार दर जिसे वे दिशा देती हैं, हर एक अपने नवीनतम प्रकाशित मान की तारीख के साथ।
| दर | स्तर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| फ़ेडरल फ़ंड्स दर की लक्ष्य सीमा | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| प्रभावी फ़ेडरल फ़ंड्स दर (EFFR) | 3.88% | 2026-11-13 | 0 प्रतिशत अंक |
| सुरक्षित ओवरनाइट वित्तपोषण दर (SOFR) | 3.90% | 2026-11-13 | −0.10 प्रतिशत अंक |
हर दर अपने नवीनतम प्रकाशित मान की तारीख के साथ दिखाई गई है; ओवरनाइट बाज़ार दरें अगले कार्यदिवस पर प्रकाशित होती हैं।
नवीनतम आंकड़ा: 2026-11-13 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Federal Reserve Bank of New York न्यूयॉर्क फ़ेड की उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है। The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल (FAQ)
क्या सेल्स टैक्स लोन में शामिल होता है? हाँ। ज़्यादातर खरीदार टैक्स को भी फाइनेंस करा लेते हैं, इसलिए यहाँ इसे फाइनेंस की गई राशि में जोड़ दिया जाता है।
अगर मेरे राज्य में ट्रेड-इन घटाने के बाद टैक्स लगता है तो? हर राज्य के नियम अलग हैं; यह टूल पूरी कीमत पर टैक्स लगाता है। अगर आपके राज्य में ट्रेड-इन की वैल्यू पर छूट मिलती है, तो अपनी टैक्स दर उसी हिसाब से एडजस्ट कर लें।
क्या ज़्यादा डाउन पेमेंट से किस्त कम होती है? हाँ — इससे फाइनेंस की गई राशि घट जाती है, जिससे आपकी मासिक किस्त और कुल ब्याज दोनों सीधे कम हो जाते हैं।