O que esta calculadora faz
Esta ferramenta estima a parcela mensal de um financiamento de veículo nos EUA. Informe o preço do veículo, a entrada, o crédito do carro dado como parte do pagamento (trade-in), a alíquota local de imposto sobre vendas, a taxa percentual anual (APR) e o prazo do financiamento em meses. Ela retorna a parcela mensal estimada, junto com o valor financiado, o imposto sobre vendas, o total de juros e o total de todos os pagamentos. Observação: o tratamento do imposto varia conforme o estado americano — este modelo aplica o imposto sobre vendas ao preço total do veículo.
Como usar
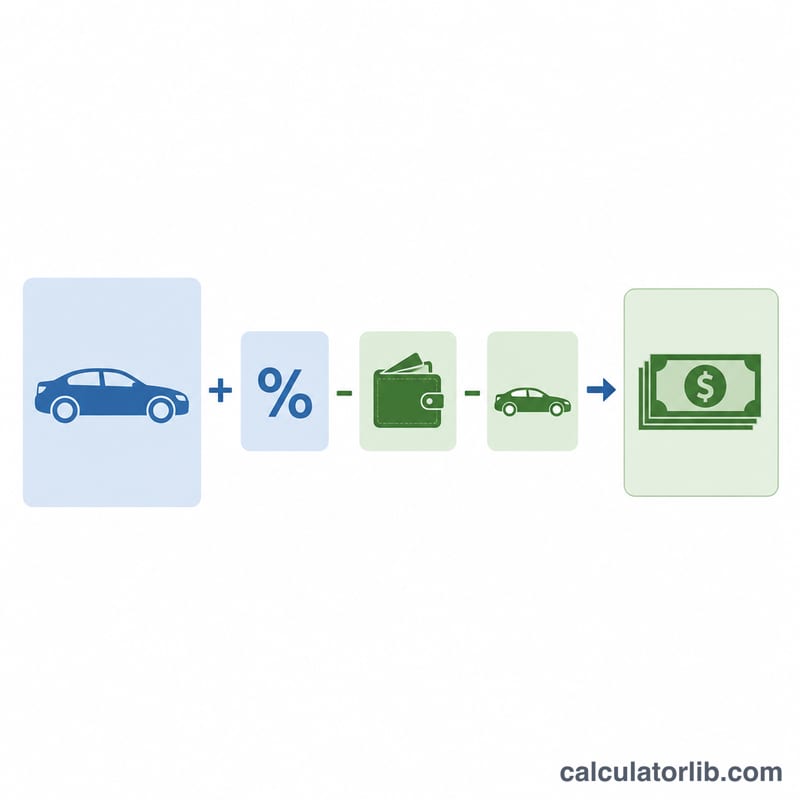
Digite o preço negociado do veículo, depois o valor da entrada em dinheiro e o valor de eventual trade-in. Acrescente a alíquota de imposto sobre vendas do seu estado, a APR informada pelo seu credor e o número de meses do financiamento. A calculadora incorpora o imposto sobre vendas ao empréstimo e amortiza o saldo.
A fórmula explicada
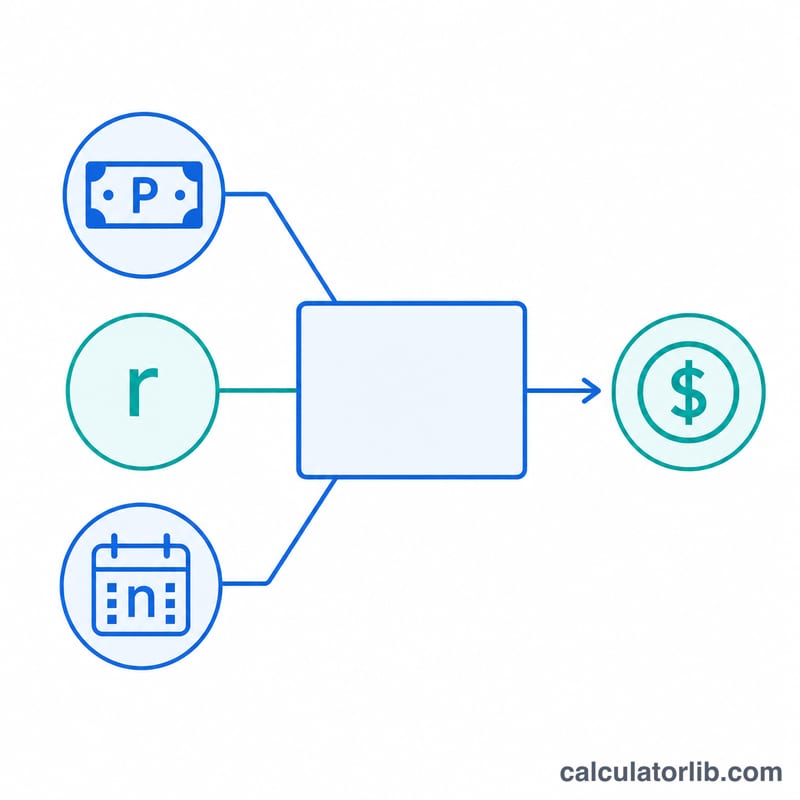
A parcela mensal usa a fórmula padrão de amortização $$M = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$ em que \(P\) é o valor financiado, \(r\) é a taxa de juros mensal (APR ÷ 12) e \(n\) é o número de meses. O valor financiado é o preço menos a entrada e o trade-in, mais o imposto sobre vendas calculado sobre o preço.
Exemplo prático
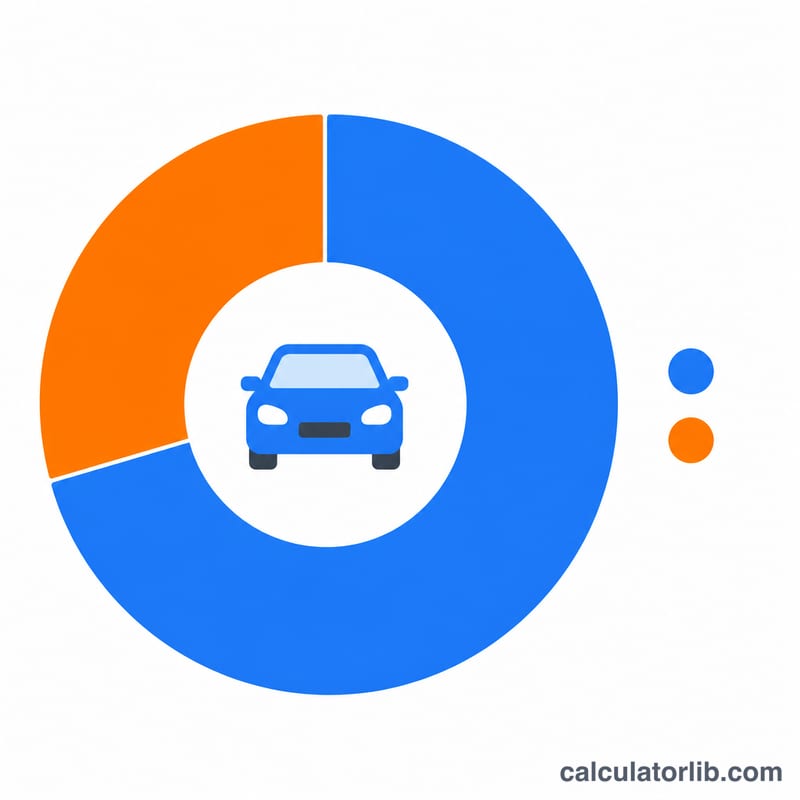
Para um carro de $35.000 com 7% de imposto sobre vendas, sem entrada e sem trade-in: imposto sobre vendas = $2.450, portanto o valor financiado é $37.450. Com APR de 6,5%, \(r = 0{,}065 \div 12 = 0{,}00541667\) e \(n = 60\). A parcela mensal fica em torno de $732,75. Ao longo de 60 meses você paga cerca de $43.965 no total, dos quais aproximadamente $6.515 são juros.
Principais termos explicados
- APR (Taxa Percentual Anual)
- O custo anual do empréstimo expresso em porcentagem. Nesta ferramenta, ela é informada como apr e convertida em taxa mensal.
- Principal / Valor financiado (P)
- O valor que você de fato toma emprestado. Aqui, equivale ao preço menos a entrada menos o crédito do trade-in, mais o imposto sobre vendas incidente sobre o preço: \(P = \text{Preço} - \text{Entrada} - \text{Valor da Troca} + \text{Preço}\cdot\frac{\text{Imposto\%}}{100}\).
- Taxa mensal (r)
- A taxa de juros periódica por mês, obtida dividindo a APR por 12 (e por 100 para converter de porcentagem): \(r = \frac{\text{TAE\%}}{1200}\).
- Prazo (n)
- O número de parcelas mensais do empréstimo. Um financiamento de 60 meses tem \(n = 60\).
- Entrada
- Dinheiro pago antecipadamente pelo veículo, que reduz diretamente o valor financiado.
- Crédito do trade-in
- O valor que seu veículo antigo contribui para a compra, também reduzindo o valor financiado. Em muitos estados, ele pode diminuir a base tributável, mas esta ferramenta aplica o imposto sobre o preço total.
- Imposto sobre vendas
- Uma porcentagem do preço do veículo somada ao valor financiado quando incluída no empréstimo. As regras reais variam conforme o estado e o município.
- Total de juros
- A soma de todos os juros pagos durante o empréstimo, igual ao total dos pagamentos menos o valor financiado: \((M \times n) - P\).
Como interpretar seu resultado
Parcela mensal (M) é o valor fixo devido a cada mês que quita totalmente o empréstimo no prazo escolhido. As primeiras parcelas são compostas em sua maior parte por juros; as últimas, em sua maior parte por principal.
Valor financiado (P) é o que você está tomando emprestado depois de subtrair a entrada e o trade-in e somar o imposto sobre vendas. É sobre esse valor que os juros incidem.
Total de juros é o custo extra que você paga por tomar o empréstimo — a diferença entre tudo o que você paga e o valor financiado. Prazos menores e entradas maiores reduzem esse valor; prazos mais longos o aumentam, mesmo quando a parcela mensal parece confortável.
Total dos pagamentos é a parcela mensal multiplicada pelo número de meses — o custo total em dinheiro do empréstimo, sem contar a entrada paga antecipadamente.
Esta calculadora fornece uma estimativa. Ela não inclui tarifas do credor ou de documentação, seguro GAP, garantias estendidas, acessórios da concessionária, nem custos de registro e de titularidade. A APR real depende do seu crédito, do credor e de incentivos, e as regras de imposto sobre vendas variam por estado — alguns estados tributam o preço após a dedução do trade-in, e não o preço total, de modo que a base tributável real pode ser diferente. Trate o resultado como um valor de planejamento e confirme os números exatos com seu credor e com a concessionária.
Taxas básicas de juros dos bancos centrais hoje
As últimas taxas básicas oficiais dos principais bancos centrais, atualizadas automaticamente – a referência que as taxas de depósito e de empréstimo dos bancos acompanham.
- Federal Reserve · Estados Unidos
- 3,75–4,00%
- Em
- 2026-11-13
- Variação em 1 ano
- 0 p.p.
Última variação Alta +25 p.b. Federal Reserve alterou sua taxa em 2026-09-17: de 3,50–3,75% para 3,75–4,00%.
| Banco central | Taxa básica | Em | Variação em 1 ano |
|---|---|---|---|
| Banco Central do Brasil · Brasil | 13,75% | 2026-11-16 | −1,25 p.p. |
| Banco de México · México | 6,25% | 2026-11-10 | −1,00 p.p. |
| Federal Reserve · Estados Unidos | 3,75–4,00% | 2026-11-13 | 0 p.p. |
| Banco Central Europeu | 2,50% | 2026-11-16 | +0,50 p.p. |
| Sveriges Riksbank · Suécia | 2,00% | 2026-11-16 | +0,25 p.p. |
| Banco Central da Arábia Saudita · Arábia Saudita | 4,50% | 2026-10-29 | 0 p.p. |
| Reserve Bank da Austrália · Austrália | 4,60% | 2026-10-31 | +1,00 p.p. |
| Banco Central da República da Turquia · Turquia | 36,00% | 2026-11-06 | −3,50 p.p. |
| Banco da Rússia · Rússia | 14,00% | 2026-11-10 | −2,50 p.p. |
| Banco do Povo da China · China | 3,00% | 2026-11-10 | 0 p.p. |
| Banco do Canadá · Canadá | 2,50% | 2026-11-13 | +0,25 p.p. |
| Banco Central da Índia · Índia | 5,50% | 2026-10-19 | 0 p.p. |
| Banco da Inglaterra · Reino Unido | 4,00% | 2026-11-16 | 0 p.p. |
| Banco do Japão · Japão | 1,25% | 2026-11-10 | +0,75 p.p. |
| Banco da Coreia · Coreia do Sul | 3,00% | 2026-11-02 | +0,50 p.p. |
Federal Reserve: taxas básicas e taxas overnight de mercado
As taxas que balizam a política monetária e a taxa overnight de mercado que elas orientam, cada uma com a data do seu último valor publicado.
| Taxa | Nível | Em | Variação em 1 ano |
|---|---|---|---|
| Intervalo da meta dos fed funds | 3,75–4,00% | 2026-11-13 | 0 p.p. |
| Taxa efetiva dos fed funds (EFFR) | 3,88% | 2026-11-13 | 0 p.p. |
| Secured Overnight Financing Rate (SOFR) | 3,90% | 2026-11-13 | −0,10 p.p. |
Cada taxa mantém a data do seu último valor publicado; as taxas overnight de mercado são publicadas no dia útil seguinte.
Último dado: 2026-11-13 Dados atualizados em 2026-11-16 · atual
Fonte: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Termos de uso permitido das estatísticas do BIS; Federal Reserve Bank of New York Termos de uso do New York Fed; Board of Governors of the Federal Reserve System Domínio público (obra do governo dos EUA); European Central Bank Política de reutilização do BCE; Sveriges Riksbank Termos de dados abertos do Riksbank; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 Termos de direitos autorais do RBA (Cash Rate); Bank of Canada Termos de uso do Bank of Canada; Bank of England Open Government Licence v3.0
A variação em um ano é calculada pela CalculatorLib a partir destes dados. Rótulos traduzidos pela CalculatorLib: não é uma tradução oficial de BIS. The EFFR and SOFR are subject to the Terms of Use posted at newyorkfed.org. The New York Fed is not responsible for publication of the EFFR and SOFR by CalculatorLib, does not sanction or endorse any particular republication, and has no liability for your use.
Detalhes da fonte e metodologia
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Federal Reserve Bank of New York — Reference rates (EFFR, SOFR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Taxas de juros em Estados Unidos: todos os números e histórico
Perguntas frequentes
O imposto sobre vendas está incluído no empréstimo? Sim. Muitos compradores financiam o imposto, por isso ele é somado ao valor financiado aqui.
E se meu estado cobra imposto sobre o preço depois do trade-in? As regras diferem por estado; esta ferramenta aplica o imposto ao preço total. Ajuste sua alíquota se o seu estado abater o valor do trade-in.
Uma entrada maior reduz a parcela? Sim — ela diminui o valor financiado, o que reduz diretamente tanto a parcela mensal quanto o total de juros.