O que é uma calculadora de capacidade de financiamento?
Uma calculadora de capacidade de financiamento faz a conta do financiamento imobiliário e de empréstimos de trás para frente. Em vez de perguntar "qual é a parcela de um determinado empréstimo", ela pergunta "dada uma parcela que posso pagar com tranquilidade, qual o valor máximo que posso financiar?" Essa é uma das perguntas mais práticas para quem está procurando uma casa, um carro ou um empréstimo pessoal, pois o seu orçamento real — e não o preço anunciado — é o verdadeiro limite do quanto você pode tomar emprestado.
Como usar
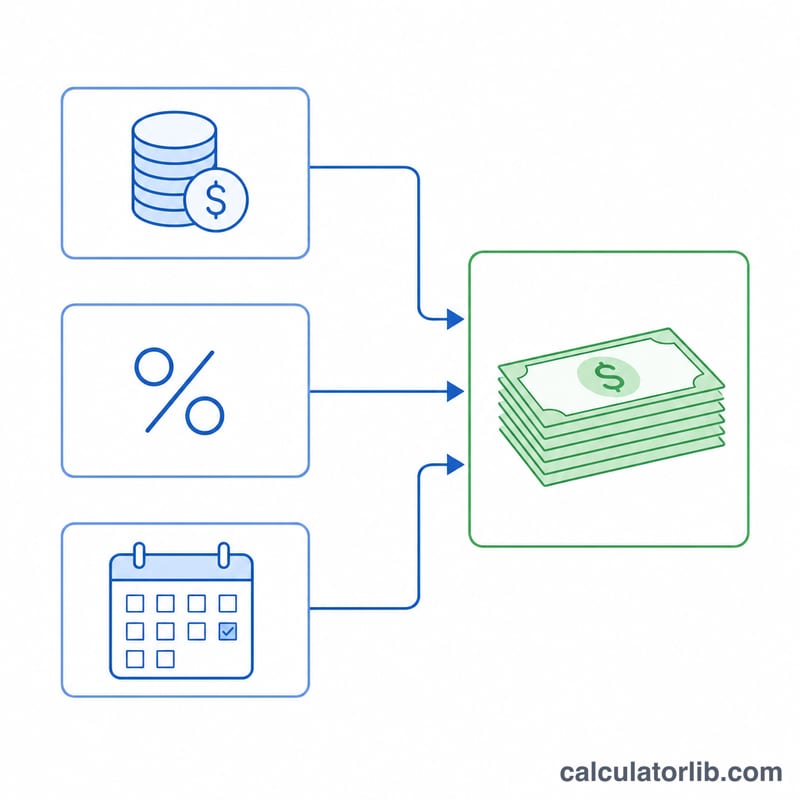
Informe três valores: a parcela mensal que você pode pagar com tranquilidade, a taxa de juros anual ou o APR (custo efetivo anual) oferecido pelo seu credor e o prazo do empréstimo em anos. A calculadora retorna o valor máximo do principal que essa parcela suporta, além do total que você pagará ao longo do empréstimo e da parte correspondente aos juros.
A fórmula explicada
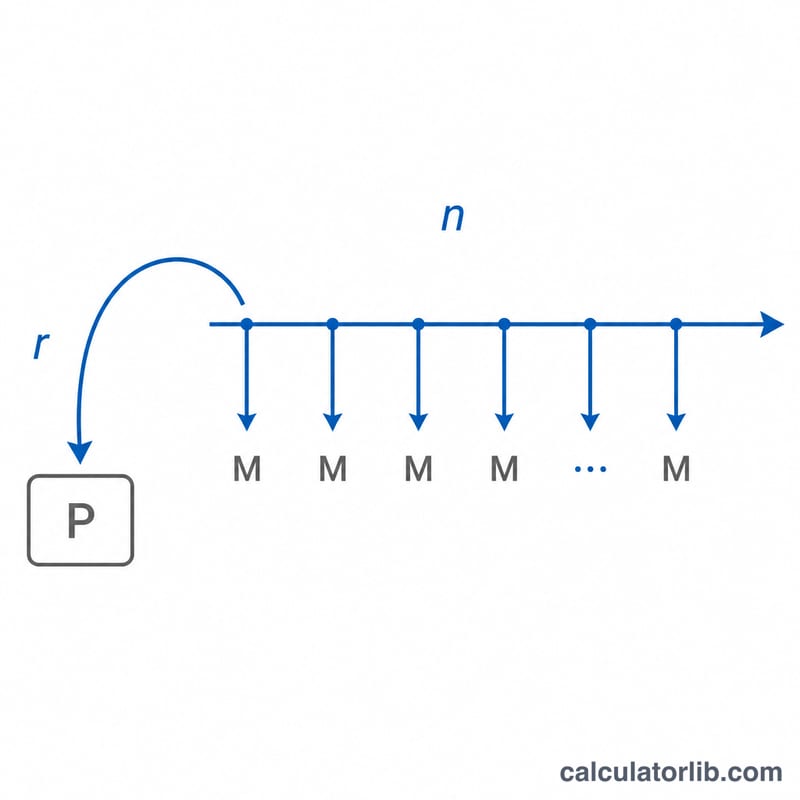
O cálculo usa a fórmula do valor presente de uma anuidade (série de pagamentos iguais): $$P = M \times \dfrac{1 - (1 + r)^{-n}}{r}$$ Aqui M é a sua parcela mensal, \(r\) é a taxa de juros mensal (o APR dividido por 100 e depois por 12) e \(n\) é o número total de parcelas mensais (anos × 12). O termo entre parênteses é o fator de desconto da anuidade — ele soma o valor presente de cada pagamento futuro, fornecendo o valor do empréstimo que essas parcelas conseguem comprar hoje. Quando a taxa de juros é zero, a fórmula se simplifica para \(P = M \times n\).
Exemplo prático
Suponha que você possa pagar $1.500 por mês, que seu credor ofereça um APR de 6% e que você queira um empréstimo de 30 anos. A taxa mensal é \(r = 0{,}06 / 12 = 0{,}005\) e \(n = 360\) meses. Substituindo: $$P = 1500 \times \dfrac{1 - 1{,}005^{-360}}{0{,}005} \approx \$250\,187$$ Ao longo de 30 anos você pagaria $540.000 no total, dos quais cerca de $289.813 são juros.
Interpretando o resultado
O valor que esta calculadora retorna é apenas o principal — o saldo do empréstimo cujas parcelas programadas de principal e juros equivalem ao valor mensal escolhido. Ele não é o total que você vai pagar. Ao longo de todo o prazo você paga o principal mais todos os juros; esse custo total é igual a \(M \times n\). Por exemplo, uma parcela de $1.500 por 30 anos totaliza \(1500 \times 360 = \$540\,000\) pagos, de modo que um empréstimo de $250.000 a 6% envolve cerca de $290.000 de juros ao longo de sua vida.
Principal x custo total. Um prazo mais longo permite que você tome mais emprestado com a mesma parcela, mas você paga juros sobre o saldo por mais anos, o que aumenta o custo total. Um prazo mais curto ou uma taxa mais alta reduz o valor presente do seu fluxo de parcelas, então o principal que você consegue suportar diminui, mesmo que cada parcela mensal continue igual.
Por que taxa maior e prazo menor reduzem o poder de endividamento. O principal é o valor descontado (presente) das suas parcelas futuras. Uma taxa mensal \(r\) maior desconta cada parcela com mais força, e um número menor de parcelas \(n\) significa menos pagamentos a somar — ambos reduzem a soma. Por isso, os credores aprovam empréstimos menores para a mesma parcela quando as taxas sobem ou os prazos diminuem.
A diretriz DTI 28/36. Essa regra vem dos padrões convencionais de análise de crédito imobiliário usados por credores e pelas agências que compram seus empréstimos. Ela sugere que a parcela de moradia fique em até 28% da renda bruta mensal (índice de entrada) e que o total das parcelas de dívidas — moradia mais financiamento de carro, financiamento estudantil, cartões de crédito e outras obrigações — fique em até 36% (índice total). Para transformar uma meta em parcela acessível: se você ganha $6.000 brutos por mês, 28% são $1.680 disponíveis para principal e juros da moradia. Você pode verificar como uma parcela proposta se encaixa na sua renda com uma calculadora de relação dívida/renda.
O que o resultado não inclui. Esta calculadora considera apenas principal e juros. Ela não inclui impostos sobre o imóvel, seguro residencial ou seguro do financiamento (PMI), taxas de condomínio (HOA), custos de fechamento ou taxas de originação do empréstimo. Em um financiamento imobiliário, esses itens podem acrescentar centenas de dólares ao custo mensal real, portanto o principal acessível calculado aqui deve ser tratado como um limite superior antes de somar essas despesas. O APR que você informa também é tratado como a taxa anual nominal dividida em 12 meses; um APR divulgado por um credor que inclua tarifas produzirá um custo efetivo ligeiramente diferente.
Definições e glossário
- Principal (\(P\)) — o valor emprestado: o saldo do empréstimo na contratação, antes de qualquer juro. É o valor que a calculadora resolve.
- Parcela mensal (\(M\)) — o valor fixo pago a cada período para principal e juros. Aqui é a parcela que você considera acessível.
- Taxa de juros mensal (\(r\)) — a taxa periódica aplicada a cada mês, igual à taxa anual dividida por 12: \(r = \text{APR} / 1200\) quando o APR é expresso em percentual.
- Número de parcelas (\(n\)) — a quantidade total de parcelas mensais do empréstimo, \(n = 12 \times \text{prazo em anos}\). Um empréstimo de 30 anos tem \(n = 360\).
- APR x taxa nominal — a taxa nominal é a taxa de juros anual declarada. O APR (Annual Percentage Rate, taxa percentual anual) reflete o custo anual do empréstimo incluindo certas tarifas, e por isso pode exceder a taxa nominal. Esta ferramenta trata o APR informado como a taxa que determina o cálculo da parcela.
- Prazo do empréstimo — o período em que o empréstimo deve ser quitado, aqui informado em anos e convertido em meses.
- Valor presente de uma anuidade — o valor único hoje que é financeiramente equivalente a uma série de pagamentos futuros iguais, descontados à taxa periódica. A fórmula \(P = M\,\frac{1-(1+r)^{-n}}{r}\) é exatamente o valor presente de uma anuidade ordinária de pagamentos \(M\).
- Relação dívida/renda (DTI) — total das parcelas mensais de dívidas dividido pela renda bruta mensal, expresso em porcentagem. Os credores a utilizam (geralmente com a diretriz 28%/36%) para avaliar quanta dívida um tomador pode assumir com responsabilidade.
Perguntas frequentes
Isso inclui impostos e seguros? Não. O resultado é apenas o principal do empréstimo. Em um financiamento imobiliário, reserve um orçamento adicional para imposto sobre o imóvel, seguro residencial e eventuais taxas de condomínio (HOA).
Qual parcela devo informar? Use um valor que deixe uma folga confortável no seu orçamento — os credores costumam sugerir manter o total dos custos de moradia abaixo de cerca de 28% da renda bruta mensal.
O APR é a mesma coisa que a taxa de juros? O APR inclui certas tarifas, então geralmente é um pouco maior que a taxa de juros nominal. Usar o APR gera uma estimativa mais conservadora e realista.